אבן הדרך השלישית: הדרך לנתב רווחים מהמסחר להשקעות מגוונות ולבנות בסיס פיננסי איתן לעתיד
מאת גבע גזית | מסחר בחוזים עתידיים, ניהול סיכונים ותכנון פיננסי לטווח ארוך
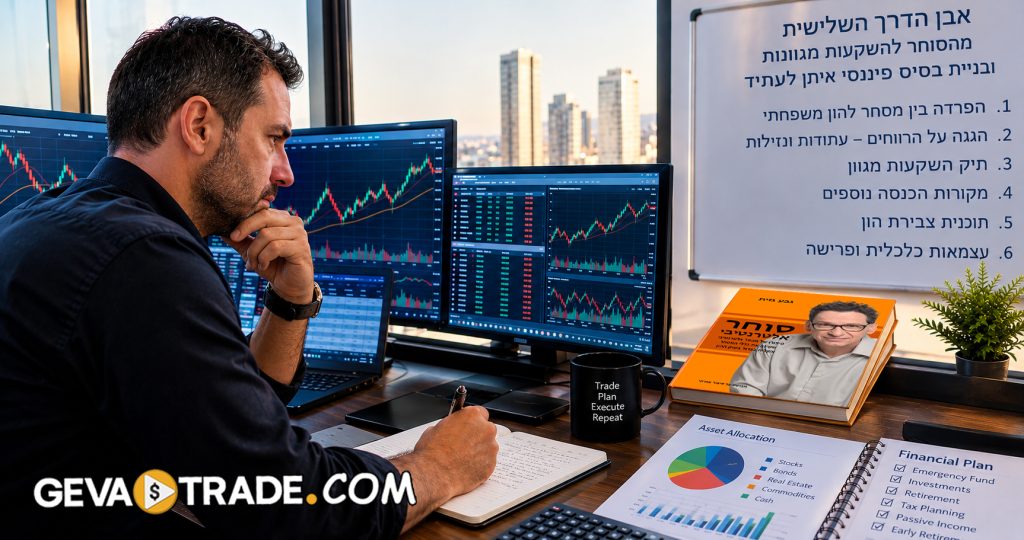
המטרה האמיתית של סוחר מקצועי אינה רק להרוויח כסף בשוק ההון. המטרה היא להפוך את הכסף שהוא מרוויח למערכת פיננסית שתוכל לשרת אותו במשך עשרות שנים, גם כאשר הוא כבר לא ירצה, או לא יוכל, לשבת מול המסכים ולסחור.
אני רוצה שתחשבו לרגע על הדרך שעובר אדם שבוחר להפוך לסוחר תוך יומי בחוזים עתידיים. בתחילת הדרך הוא רוצה ללמוד לקרוא את השוק, לזהות הזדמנויות, להבין תמיכה והתנגדות, לבנות שיטת מסחר ולסיים את יום המסחר ברווח. בהמשך הוא מבין שלא מספיק לדעת להרוויח. צריך גם לדעת להגדיל את הרווחים בלי להגדיל את הסיכון בצורה בלתי מבוקרת.
אבל כאן מגיע שלב נוסף, שלדעתי הוא אחד השלבים החשובים ביותר בקריירה של כל סוחר.
מה אנחנו עושים עם הכסף שהמסחר מייצר?
אם כל הרווחים נשארים בחשבון המסחר, כל העתיד הכלכלי שלנו עלול להישאר תלוי ביכולת להמשיך לסחור. אם אנחנו מושכים את הרווחים ומוציאים אותם על צריכה, אנחנו אולי נהנים יותר בהווה, אבל לא בהכרח בונים לעצמנו עתיד כלכלי טוב יותר. לעומת זאת, אם אנחנו לומדים לנתב חלק מהרווחים לנכסים מגוונים, לחיסכון ארוך טווח ולתכנון פרישה, אנחנו מתחילים לבנות משהו גדול יותר מחשבון מסחר מוצלח.
במאמר הזה נבחן כיצד ניתן לחבר בין מסחר תוך יומי בחוזים עתידיים לבין בניית הון לטווח ארוך, כיצד אפשר לעשות זאת גם כאשר מתחילים מסכום קטן, אילו טעויות עלולות לפגוע בתהליך, וכיצד לבנות תוכנית עבודה מסודרת לשנה הראשונה.
חשוב לי להבהיר כבר בהתחלה: אין שיטת מסחר שמבטיחה רווחים, ואין תוכנית שמבטיחה עצמאות כלכלית או פרישה מוקדמת. המטרה היא לבנות תהליך מדיד, אחראי ומבוסס נתונים, שמאפשר לנו לקבל החלטות טובות יותר ולהתקדם בהתאם לתוצאות בפועל.
שלוש אבני הדרך בהתפתחות של סוחר מקצועי
אבן הדרך הראשונה: להגיע לתוחלת כספית חיובית
ללמוד לסחור לפי שיטה מוגדרת, למדוד תוצאות לאחר עמלות ועלויות, ולהוכיח לאורך מדגם מספק שהיתרון המסחרי אינו מקרי.
אבן הדרך השנייה: להגדיל את הרווחים באופן מבוקר
לשפר את איכות העסקאות, לפתח חוסן מנטלי, להתאים את גודל הפוזיציה ליכולת לשאת הפסדים ולשמור על היתרון גם כשההיקף גדל.
אבן הדרך השלישית: להפוך רווחי מסחר להון שעובד גם מחוץ למסחר
לבנות כרית ביטחון, להקצות כספים להשקעות מגוונות, לחזק את החיסכון הפנסיוני ולצמצם בהדרגה את התלות בהכנסה ממסחר פעיל.
שימו לב להבדל בין שלוש אבני הדרך. הראשונה עוסקת בהוכחת היכולת להרוויח. השנייה עוסקת בשיפור היכולת הזאת. השלישית עוסקת בהגנה על מה שכבר נבנה ובהפיכתו לבסיס פיננסי ארוך טווח.
סוחר יכול להיות מוכשר מאוד, להרוויח סכומים משמעותיים ואף להגדיל את חשבון המסחר שלו, ובכל זאת לא לבנות לעצמו ביטחון כלכלי. זה קורה כאשר הוא אינו מפריד בין כסף המיועד למסחר, כסף המיועד למחיה וכסף המיועד לעתיד.
לכן, מבחינתי, אבן הדרך השלישית היא המעבר מחשיבה של סוחר בלבד לחשיבה של אדם שמנהל את ההון שצבר.
מדוע רווחים ממסחר אינם מספיקים כדי לבנות עתיד פיננסי יציב?
נניח שסוחר מצליח לייצר רווח בתקופה מסוימת. הוא יכול לבחור להשאיר את כל הרווח בחשבון המסחר ולהשתמש בו להגדלת הפוזיציות בעתיד.
זו אפשרות אחת, אבל היא אינה האפשרות היחידה.
כאשר כל ההון של הסוחר מרוכז בחשבון מסחר פעיל, הביטחון הכלכלי שלו תלוי במידה רבה בהמשך הצלחתו בשוק. שינוי בתנאי השוק, תקופת הפסדים, תקלה תפעולית, בעיה בריאותית או שינוי בנסיבות האישיות עלולים להשפיע על יכולתו לייצר הכנסה.
בחוזים עתידיים קיימת גם בעיית המינוף. הביטחונות הנדרשים לפתיחת פוזיציה אינם משקפים בהכרח את מלוא החשיפה הכלכלית שלה. תנועת מחיר נגד הפוזיציה יכולה לגרום להפסדים משמעותיים, ובמקרים מסוימים ההפסד עלול לעלות על סכום הביטחונות הראשוני. כך מזהירה גם הרשות האמריקאית למסחר בחוזים עתידיים.
מכאן נובעים שלושה עקרונות מרכזיים.
העיקרון הראשון: לא כל רווח צריך לחזור לחשבון המסחר
חלק מהרווחים יכול להיות מופנה למטרות שאינן תלויות בתוצאות המסחר ביום הבא.
העיקרון השני: הגדלת ההון אינה מחייבת הגדלת הסיכון באותו שיעור
אפשר להגדיל בהדרגה את הנכסים לטווח ארוך, בלי להגדיל את מספר החוזים שבהם סוחרים.
העיקרון השלישי: ביטחון פיננסי נבנה ממספר מקורות
חשבון מסחר, תיק השקעות ארוך טווח, חיסכון פנסיוני, נזילות זמינה והכנסות נוספות יכולים למלא תפקידים שונים במערכת הכלכלית של אדם.
המשמעות היא שהמסחר יכול להיות אחד ממנועי צבירת ההון שלנו, אבל אין סיבה שהוא יהיה גם המקום היחיד שבו נמצא כל ההון שצברנו.
איך מחלקים את הכסף שנוצר מהמסחר?
השלב הראשון הוא להבין שלא כל שקל שנמצא בחשבון המסחר הוא בהכרח כסף פנוי להשקעה. חלק מהכסף נדרש כדי להפעיל את החשבון, חלק עשוי להיות נחוץ לתשלום מס, וחלק צריך להישאר זמין להתמודדות עם תקופות קשות.
אני מציע לחשוב על ההון שלנו כחמש שכבות נפרדות.
שכבה ראשונה: ביטחון כלכלי ונזילות
כסף שמיועד להוצאות מחיה בלתי צפויות, לתקופות ללא הכנסה ולמצבי חירום. גובה הכרית תלוי ביציבות ההכנסה, בהוצאות ובהתחייבויות. אצל מי שהכנסתו ממסחר משתנה, חשוב להביא בחשבון גם תקופות ממושכות ללא רווח.
שכבה שנייה: הון המיועד למסחר
סכום מוגדר שמיועד לפעילות המסחר בלבד. אין להגדיל אותו באופן אוטומטי בכל פעם שהחשבון מרוויח, ואין להשלים הפסדים באמצעות כספי המחיה או כספים המיועדים לפנסיה.
שכבה שלישית: תיק השקעות לטווח ארוך
תיק המורכב, בהתאם למטרות וליכולת לשאת סיכון, מקרנות מחקות מדדים, מניות מפוזרות, אג"ח ונכסים פיננסיים נוספים. מטרתו לצבור הון לאורך זמן בלי לדרוש מאיתנו לבצע עסקאות מסחר תוך יומיות.
שכבה רביעית: חיסכון פנסיוני והטבות מס
בדיקה של קרנות הפנסיה, קופות הגמל, קרנות ההשתלמות והזכויות הפנסיוניות הקיימות, בהתאם למעמד התעסוקתי ולתנאי הזכאות. יש לבחון דמי ניהול, כיסויים ביטוחיים, מיסוי ותנאי משיכה.
שכבה חמישית: נכסים והכנסות נוספות
בהתאם ליכולת ולנסיבות, אפשר לבחון השקעות נדל"ן, פיקדונות, אג"ח, קרנות השקעה מפוזרות או מקורות הכנסה נוספים. כל אפשרות דורשת בחינת עלויות, נזילות, מיסוי וסיכון.
החלוקה הזאת אינה אומרת שכל אדם צריך להחזיק את כל סוגי הנכסים. היא נועדה לעזור לנו להבחין בין מטרות שונות. לפעמים תיק השקעות מפוזר וחיסכון פנסיוני מספקים בסיס מתאים, ואין צורך להוסיף השקעה בנדל"ן או נכס אחר רק כדי להרגיש מפוזרים יותר.
פיזור אמיתי נבחן לפי החשיפות הכלכליות, ולא לפי מספר שמות הנכסים בתיק. לדוגמה, החזקה בכמה קרנות שעוקבות אחר אותם מדדי מניות אינה בהכרח פיזור משמעותי. גם פיזור בין כמה חוזים עתידיים על מדדי מניות אמריקאיים אינו מבטיח הגנה כאשר השווקים יורדים יחד.
כיצד סוחר בחוזים עתידיים יכול לבנות תיק השקעות מגוון?
כאן אני רוצה להפריד בין שני עולמות: העולם שבו אנחנו מחפשים הזדמנויות מסחר, והעולם שבו אנחנו בונים הון לטווח ארוך.
בחוזים עתידיים, סוחר יכול לבחון מדדי מניות, אג"ח, מטבעות וסחורות, בכפוף למאפייני החוזה, לדרישות הביטחונות ולסיכון. הוא יכול גם לחקור קשרים בין שווקים, קורלציות ופערי מחירים בין נכסים.
אבל חשוב להבין: מגוון רחב יותר של מכשירי מסחר אינו בהכרח מגוון רחב יותר של השקעות. חוזים עתידיים על שני מדדי מניות עשויים להיות חשופים לאותם גורמים כלכליים, ואילו פוזיציות בשני נכסים שנראים שונים עלולות להפסיד יחד בזמן לחץ בשוק.
לכן, הייתי מחלק את האפשרויות לשלוש קבוצות.
א. מסחר תוך יומי במדדי מניות
מדדים כמו S&P 500, Nasdaq 100, Dow Jones ו-Russell 2000 מייצגים חלקים שונים של שוק המניות האמריקאי.
סוחר עשוי לבחון את החוזים העתידיים על מדדים אלה, למשל ES, NQ, YM ו-RTY, ולחקור את הקשרים ביניהם.
- ES: חוזה על מדד S&P 500.
- NQ: חוזה על מדד Nasdaq 100.
- YM: חוזה על מדד Dow Jones Industrial Average.
- RTY: חוזה על מדד Russell 2000.
לכל חוזה מאפייני תמחור, גודל נקודה, דרישות ביטחונות ותנודתיות משלו. לכן, אין להניח שגודל פוזיציה שמתאים לחוזה אחד מתאים גם לאחר.
מבחינה מחקרית, ניתן להשוות בין התנהגות המדדים בשעות שונות, לבחון את התנודתיות, לבדוק כיצד הם מגיבים לנתונים כלכליים ולמדוד את הקשר בין התנועות שלהם.
הנקודה החשובה היא שהמטרה אינה לסחור בכל המדדים בו זמנית. המטרה היא לבדוק אם קיימת הזדמנות בעלת יתרון מדיד, ולבחור את החשיפה המתאימה לסיכון שהוגדר מראש.
ב. מסחר בקורלציות ובפערים בין נכסים
כאשר שני נכסים נעים לעיתים קרובות בכיוון דומה, אפשר לחקור אם קיימים מצבים שבהם אחד מהם מתנהג באופן שונה מהשני.
לדוגמה, אפשר לבדוק את היחסים בין ES ל-NQ או בין מדדי מניות שונים. מחקר כזה עשוי לעזור להבין אם הפער הנוכחי חריג ביחס להתנהגות ההיסטורית, ואם קיימת השערה מסחרית שניתן לבדוק.
עם זאת, קורלציה היסטורית אינה התחייבות לכך ששני נכסים יחזרו להתנהג באותו אופן. פער יכול להתרחב, קשרים בין נכסים יכולים להשתנות, ופוזיציה שנראית מגודרת יכולה עדיין לספוג הפסדים משני הצדדים.
גם אסטרטגיית Spread אינה נטולת סיכון. יש למדוד את הרווח וההפסד של הפוזיציה המשולבת, את עלויות הביצוע, את הסיכון להתרחבות הפער ואת התנהגותה בתקופות קיצון.
ג. מכשירים פיננסיים שאינם מיועדים למסחר תוך יומי
כאן נמצא אחד החיבורים החשובים ביותר בין מסחר לבין בניית הון.
במקום לנסות להגדיל את מספר העסקאות או את מספר החוזים, אפשר להפנות חלק מההון שנצבר להשקעות שאינן דורשות ניהול שוטף בכל יום מסחר.
האפשרויות כוללות:
| סוג נכס | תפקיד אפשרי בתוכנית הפיננסית | סיכון מרכזי |
| קרנות מחקות מדדי מניות רחבים | צמיחת הון לטווח ארוך | ירידות בשוק המניות |
| אג"ח ממשלתיות ואג"ח איכותיות | פיזור החשיפה והפקת הכנסה בהתאם לתנאים | סיכון ריבית, אינפלציה ואשראי |
| פיקדונות ומזומן | נזילות ויציבות יחסית של הסכום הנומינלי | שחיקת כוח הקנייה |
| קרנות השתלמות וחיסכון פנסיוני | צבירת הון במסגרת כללי מס וזכאות רלוונטיים | תנאי המוצר, דמי ניהול וסיכון השקעה |
| נדל"ן | נכס מוחשי והכנסה אפשרית משכירות | ריכוזיות, עלויות, מינוף ונזילות נמוכה |
אין כאן נכס אחד שמתאים לכולם. התמהיל צריך להיקבע לפי טווח הזמן עד השימוש בכסף, ההתחייבויות, היכולת לספוג ירידות והיקף ההון שכבר נצבר.
כיצד מתחילים גם כאשר חשבון המסחר קטן?
זאת אחת השאלות החשובות ביותר, משום שקל לחשוב שצריך להרוויח סכומים גדולים לפני שאפשר להתחיל לבנות תיק השקעות.
למעשה, אין צורך להמתין לחשבון מסחר גדול כדי להתחיל לבנות הרגלים פיננסיים נכונים. אבל צריך להבחין בין האפשרות להתחיל להשקיע לבין האפשרות להתפרנס ממסחר.
חשבון קטן אינו חייב לייצר הכנסה המספיקה למחיה. ניסיון לכפות עליו יעד רווח חודשי גבוה עלול להוביל ללקיחת סיכונים שאינם מתאימים לגודלו.
אני מציע להתחיל מארבע פעולות.
פעולה ראשונה: להפריד בין הכנסה למסחר לבין כסף המיועד לעתיד.
קובעים מראש אילו כספים מיועדים להוצאות המחיה, אילו כספים נדרשים למסחר ואילו כספים ניתן להפנות להשקעות לטווח ארוך. לא משתמשים בכסף שנחוץ למחיה כדי להגדיל את החשיפה למסחר.
פעולה שנייה: למדוד תוצאות נטו.
לא מסתפקים ברווח שמופיע על המסך. מחשבים את התוצאה לאחר עמלות, עלויות נתונים ופלטפורמה, החלקה בביצוע והוצאות רלוונטיות נוספות. במקביל, שומרים רזרבה מתאימה לחבויות מס.
פעולה שלישית: להתחיל בהרגל חיסכון שאינו תלוי ברווחי המסחר.
אם קיימת הכנסה מעבודה או ממקור אחר, אפשר לבחון הפקדה תקופתית בסכום שמתאים לתקציב. כך ניתן לבנות הון גם בחודשים שבהם המסחר אינו רווחי.
פעולה רביעית: להעביר כספים להשקעות רק בהתאם לתוכנית שנקבעה מראש.
אין צורך לקבוע אחוז אחיד שמתאים לכולם. אפשר לקבוע כלל שלפיו בוחנים העברת כסף להשקעות אחת לחודש או אחת לרבעון, לאחר חישוב התוצאה המצטברת, הוצאות, מס ודרישות ההון של חשבון המסחר.
אם המסחר הפסיד באותה תקופה, אין חובה לבצע העברה. ואם נוצר רווח, אין פירוש הדבר שכל הרווח פנוי למשיכה.
העיקר הוא שהחלטת ההשקעה תתקבל לפי התוכנית הפיננסית, ולא מתוך התלהבות לאחר יום מסחר מוצלח או פחד לאחר יום הפסדים.
מה צריך להיות היעד בתום השנה הראשונה?
כדאי להציב יעדים שאפשר למדוד ולבחון:
- תוכנית מסחר כתובה שנבדקה על נתונים רלוונטיים.
- תיעוד מלא של העסקאות ועלויות המסחר.
- כללי סיכון שמיושמים בפועל.
- הפרדה ברורה בין הון המסחר, כרית הביטחון וההשקעות.
- תוכנית הקצאת נכסים שמתאימה למטרות וליכולת לשאת סיכון.
- תמונת מצב מעודכנת של הזכויות הפנסיוניות והשלכות המס.
- תוכנית פיננסית לשנה השנייה המבוססת על הנתונים שהצטברו.
- אפשרות להתפתח לאפיקי השקעה נוספים כמו נדל"ן ומקורות הכנסה נוספים
אם הוכח יתרון מסחרי לאורך מדגם מספק, אפשר להמשיך לבחון את השיטה ולהתקדם בזהירות. אם לא, הצעד הנכון הוא לשפר את השיטה או להמשיך לתרגל, ולא להגדיל את הסיכון מתוך תקווה שהרווחים יגיעו.
ההצלחה של השנה הראשונה אינה נמדדת רק בכסף שהרווחנו. היא נמדדת גם ביכולת שלנו לדעת מה אנחנו עושים, מדוע אנחנו עושים זאת, מה הסיכון שאנחנו לוקחים ואיך כל החלטה משפיעה על העתיד הכלכלי שלנו.
לסיכום: אני רוצה שהכסף שהרווחתי ימשיך לעבוד גם כשאני לא סוחר
במהלך הקריירה שלי, אני רואה חשיבות רבה בהפרדה בין היכולת לייצר רווחים לבין היכולת לנהל אותם. אלה שתי מיומנויות שונות, וכל אחת מהן דורשת למידה, משמעת ותוכנית עבודה.
אבן הדרך הראשונה היא לפתח שיטת מסחר שיש לה תוחלת חיובית שניתנת לבדיקה. אבן הדרך השנייה היא ללמוד לשפר את התוצאות תוך שמירה על ניהול סיכונים. אבן
אבן הדרך השלישית היא המעבר מסוחר שמייצר רווחים לסוחר שיודע לשמר חלק מהם, לנתב אותם לנכסים מגוונים ולבנות עתיד כלכלי שאינו תלוי רק במסחר פעיל.
אני ממשיך להתייחס למסחר כמקצוע שדורש משמעת, מדידה, ניהול סיכונים ושיפור מתמיד. במקביל, אני בונה מערכת שמאפשרת להעביר חלק מההון שנצבר להשקעות ארוכות טווח ולמטרות משפחתיות.
מבחינתי, הצלחה אמיתית אינה נמדדת רק בכמה כסף הרווחתי החודש. היא נמדדת גם בכמה הון הצלחתי לשמור, כמה נכסים בניתי, ועד כמה אני ומשפחתי יכולים להתמודד עם תקופה שבה המסחר אינו מצליח.
המטרה היא לא להיות חייבים לסחור לנצח כדי לשמור על רמת החיים שלנו. המטרה היא להשתמש בהצלחה במסחר כדי לבנות בסיס כלכלי שיכול לשרת אותנו גם בעתיד.
זו אבן הדרך השלישית: מהסוחר למשקיע, ומהרווחים של היום לביטחון הכלכלי של מחר.
** צפה בהדרכת וידאו בנושא: אבן הדרך שלישית – איך לנתב רווחים מהמסחר ליצירת בסיס כלכלי איתן
בברכה,
גבע גזית
סוחר פעיל בשוק החוזים העתידיים מאז 2005
התחלתי מאפס – והגעתי רחוק. בדיוק כמוך, רק עם שיטה שעובדת.
נ.ב. רוצה לקרוא על המסע האישי שלי – מאיש טיפול אלטרנטיבי עני לסוחר מצליח?
קרא את ספרי: "הסוחר האלטרנטיבי"
בוא לגלות איך הפכתי כל אתגר להצלחה פיננסית. [לחץ כאן להזמנת הספר]
** מסלול ייחודי ראשון מסוגו בארץ (אפשר להגיד גם בעולם) להכשרת סוחרים בשוק החוזים העתידיים, יצא לדרך!
אני מזמין אותך לקחת בו חלק, העתיד נמצא כבר כאן! לפרטים לחץ כאן
מאמרים נוספים – לחץ כאן.
כמה מרווחי המסחר צריך להשקיע בכל חודש?
אין שיעור אחיד שמתאים לכולם. צריך להביא בחשבון את ההוצאות, המסים, ההון הדרוש למסחר, החובות וכרית הביטחון. לאחר מכן ניתן לקבוע שיעור הפקדה שמתאים ליתרה הפנויה, ולעדכן אותו בהתאם למצב.
האם אפשר לבנות ביטחון כלכלי גם עם חשבון מסחר קטן?
כן, אפשר להתחיל לבנות הרגלי חיסכון ותיק השקעות גם כאשר חשבון המסחר קטן. אבל חשבון קטן אינו מבטיח הכנסה מספקת למחיה, ואין הצדקה להגדיל סיכון כדי להשיג יעד רווח שאינו מתאים להון.
האם כדאי להשקיע את כל הרווחים בחוזים עתידיים נוספים?
לא בהכרח. הגדלת מספר החוזים מגדילה את החשיפה לשוק, ולא בהכרח את הביטחון הכלכלי. יש לבחון אם קיימת הצדקה מסחרית להגדלת הפוזיציה, ובמקביל לשקול העברת הון להשקעות שאינן תלויות במסחר פעיל.
האם מסחר בקורלציות או ב־Spread מבטיח סיכון נמוך?
לא באופן אוטומטי. גם פוזיציה משולבת על נכסים בעלי קשר היסטורי יכולה להפסיד, משום שהקשר עשוי להשתנות והפער עלול להתרחב. יש למדוד את הסיכון של הפוזיציה כולה ולכלול עלויות ביצוע, ביטחונות ותרחישי קיצון.
מסחר SPREAD על פערי מחיר, נחשב לבטוח והרגוע ביותר ומבוצע ע"י קרנות הגידור הגדולות בעולם.
לשמחתי, הצלחתי להתאים את סגנון השיטה לסוחרים בעלי חשבון מסחר קטן, על המדדים העיקריים בארה"ב ברמה התוך יומית.
האם אפשר לפרוש מוקדם בישראל באמצעות רווחים ממסחר?
אפשר לתכנן פרישה מוקדמת מבחינה כלכלית אם ההון וההכנסות הצפויות מספיקים להוצאות לאורך זמן. עם זאת, הפסקת עבודה אינה זהה לזכאות לקצבת פנסיה או לקצבת אזרח ותיק. צריך לבדוק את הדין, תנאי המוצרים הפנסיוניים והמיסוי בהתאם למצב האישי.
** חשוב בכל החלטה להתייעץ עם מומחה פנסיוני בעל רישיון שיבדוק את הנתונים הנכונים לכם ולמצבכם בהווה והמטרות לעתיד.
איך ריבית דריבית עוזרת לבנות הון?
כאשר התשואה נשארת מושקעת, היא יכולה לייצר תשואה נוספת לאורך זמן. הפקדות תקופתיות מוסיפות הון לתהליך. עם זאת, התשואה אינה מובטחת, והפסדים, מיסים, עלויות ואינפלציה משפיעים על התוצאה בפועל.
ריבית דריבית הוגדרה כפלא השביעי. ככל שמשך ההשקעה ארוך יותר לאורך שנים, כך ההשפעה של הריבית דריבית גבוהה יותר וסכום כסף נמוך יחסית שנחסר בגיל צעיר, יכול להפוך לסכומים גבוהים ומפתיעים.
האם חייבים להגיע לרווח קבוע מהמסחר לפני שמתחילים להשקיע?
לא בהכרח. אפשר לחסוך ולהשקיע מתוך הכנסה מעבודה, בהתאם לתקציב. עם זאת, אין להתייחס לרווחי מסחר לא מוכחים או לא יציבים כמקור הכנסה מובטח לצורך מימון התחייבויות ארוכות טווח.