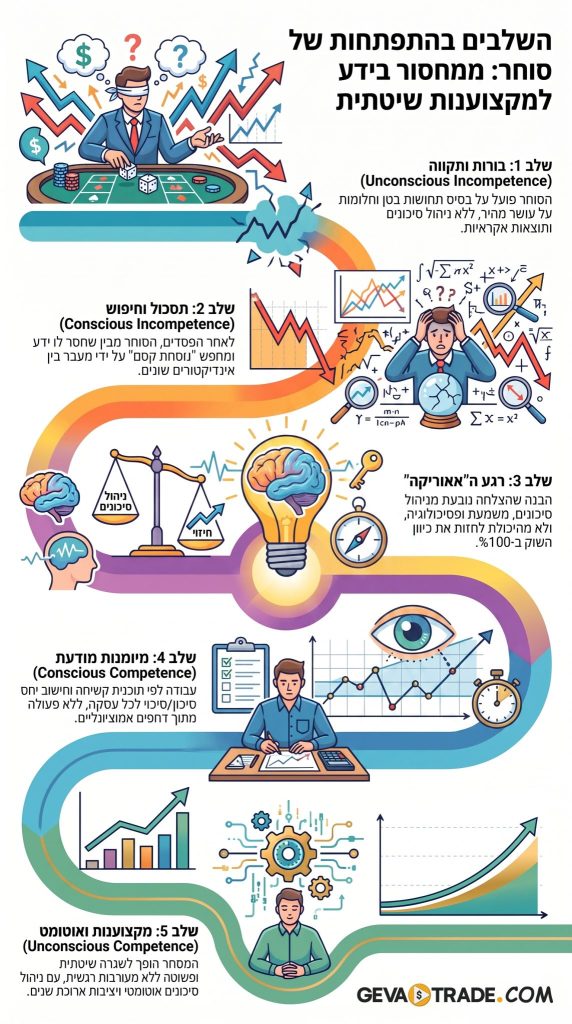
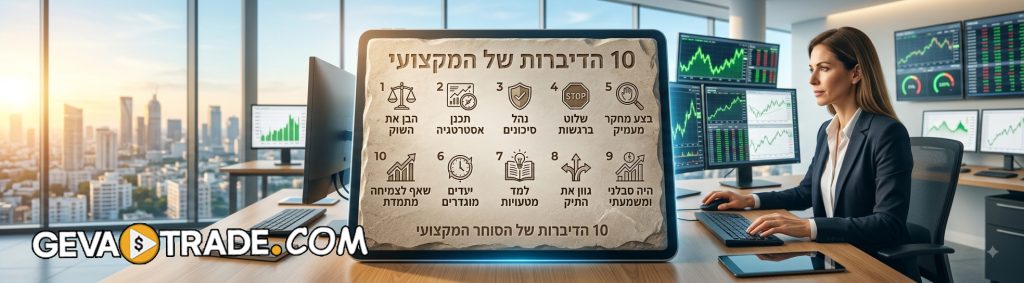
הקורס המומלץ ביותר ללימוד מסחר בשוק ההון ובחוזים עתידיים
  • מתחילים כאן
  • קורסים וספרים לשוק ההון
    • לקורס המלא
    • לקורס הזהב
  • מידע מקצועי לסוחר
  • אודות והמלצות
  • כניסה
  • English
  • מתחילים כאן
  • קורסים וספרים לשוק ההון
    • לקורס המלא
    • לקורס הזהב
  • מידע מקצועי לסוחר
  • אודות והמלצות
  • כניסה
  • English

מאמרים של: גבע גזית

מאמר – איך להפוך רווחים ממסחר בחוזים עתידיים לבסיס פיננסי איתן ולתכנון פרישה מוקדמת

טכניקות אפקטיביות ללמוד מסחר בחוזים עתידיים, FUTURE

אבן הדרך השלישית: הדרך לנתב רווחים מהמסחר להשקעות מגוונות ולבנות בסיס פיננסי איתן לעתיד

מאת גבע גזית | מסחר בחוזים עתידיים, ניהול סיכונים ותכנון פיננסי לטווח ארוך
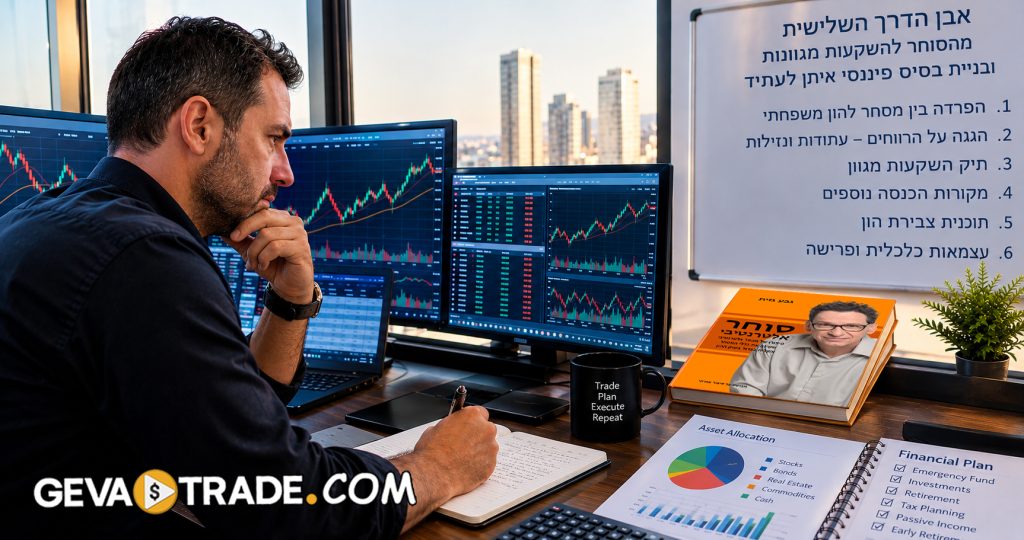
מאמר - ניתוב רווחים מהמסחר לצבירת הון מאת גבע גזית


המטרה האמיתית של סוחר מקצועי אינה רק להרוויח כסף בשוק ההון. המטרה היא להפוך את הכסף שהוא מרוויח למערכת פיננסית שתוכל לשרת אותו במשך עשרות שנים, גם כאשר הוא כבר לא ירצה, או לא יוכל, לשבת מול המסכים ולסחור.

אני רוצה שתחשבו לרגע על הדרך שעובר אדם שבוחר להפוך לסוחר תוך יומי בחוזים עתידיים. בתחילת הדרך הוא רוצה ללמוד לקרוא את השוק, לזהות הזדמנויות, להבין תמיכה והתנגדות, לבנות שיטת מסחר ולסיים את יום המסחר ברווח. בהמשך הוא מבין שלא מספיק לדעת להרוויח. צריך גם לדעת להגדיל את הרווחים בלי להגדיל את הסיכון בצורה בלתי מבוקרת.

אבל כאן מגיע שלב נוסף, שלדעתי הוא אחד השלבים החשובים ביותר בקריירה של כל סוחר.

מה אנחנו עושים עם הכסף שהמסחר מייצר?

אם כל הרווחים נשארים בחשבון המסחר, כל העתיד הכלכלי שלנו עלול להישאר תלוי ביכולת להמשיך לסחור. אם אנחנו מושכים את הרווחים ומוציאים אותם על צריכה, אנחנו אולי נהנים יותר בהווה, אבל לא בהכרח בונים לעצמנו עתיד כלכלי טוב יותר. לעומת זאת, אם אנחנו לומדים לנתב חלק מהרווחים לנכסים מגוונים, לחיסכון ארוך טווח ולתכנון פרישה, אנחנו מתחילים לבנות משהו גדול יותר מחשבון מסחר מוצלח.

במאמר הזה נבחן כיצד ניתן לחבר בין מסחר תוך יומי בחוזים עתידיים לבין בניית הון לטווח ארוך, כיצד אפשר לעשות זאת גם כאשר מתחילים מסכום קטן, אילו טעויות עלולות לפגוע בתהליך, וכיצד לבנות תוכנית עבודה מסודרת לשנה הראשונה.

חשוב לי להבהיר כבר בהתחלה: אין שיטת מסחר שמבטיחה רווחים, ואין תוכנית שמבטיחה עצמאות כלכלית או פרישה מוקדמת. המטרה היא לבנות תהליך מדיד, אחראי ומבוסס נתונים, שמאפשר לנו לקבל החלטות טובות יותר ולהתקדם בהתאם לתוצאות בפועל.

שלוש אבני הדרך בהתפתחות של סוחר מקצועי

  1. אבן הדרך הראשונה: להגיע לתוחלת כספית חיובית

ללמוד לסחור לפי שיטה מוגדרת, למדוד תוצאות לאחר עמלות ועלויות, ולהוכיח לאורך מדגם מספק שהיתרון המסחרי אינו מקרי.

  1. אבן הדרך השנייה: להגדיל את הרווחים באופן מבוקר

לשפר את איכות העסקאות, לפתח חוסן מנטלי, להתאים את גודל הפוזיציה ליכולת לשאת הפסדים ולשמור על היתרון גם כשההיקף גדל.

  1. אבן הדרך השלישית: להפוך רווחי מסחר להון שעובד גם מחוץ למסחר

לבנות כרית ביטחון, להקצות כספים להשקעות מגוונות, לחזק את החיסכון הפנסיוני ולצמצם בהדרגה את התלות בהכנסה ממסחר פעיל.

שימו לב להבדל בין שלוש אבני הדרך. הראשונה עוסקת בהוכחת היכולת להרוויח. השנייה עוסקת בשיפור היכולת הזאת. השלישית עוסקת בהגנה על מה שכבר נבנה ובהפיכתו לבסיס פיננסי ארוך טווח.

סוחר יכול להיות מוכשר מאוד, להרוויח סכומים משמעותיים ואף להגדיל את חשבון המסחר שלו, ובכל זאת לא לבנות לעצמו ביטחון כלכלי. זה קורה כאשר הוא אינו מפריד בין כסף המיועד למסחר, כסף המיועד למחיה וכסף המיועד לעתיד.

לכן, מבחינתי, אבן הדרך השלישית היא המעבר מחשיבה של סוחר בלבד לחשיבה של אדם שמנהל את ההון שצבר.

מדוע רווחים ממסחר אינם מספיקים כדי לבנות עתיד פיננסי יציב?

נניח שסוחר מצליח לייצר רווח בתקופה מסוימת. הוא יכול לבחור להשאיר את כל הרווח בחשבון המסחר ולהשתמש בו להגדלת הפוזיציות בעתיד.

זו אפשרות אחת, אבל היא אינה האפשרות היחידה.

כאשר כל ההון של הסוחר מרוכז בחשבון מסחר פעיל, הביטחון הכלכלי שלו תלוי במידה רבה בהמשך הצלחתו בשוק. שינוי בתנאי השוק, תקופת הפסדים, תקלה תפעולית, בעיה בריאותית או שינוי בנסיבות האישיות עלולים להשפיע על יכולתו לייצר הכנסה.

בחוזים עתידיים קיימת גם בעיית המינוף. הביטחונות הנדרשים לפתיחת פוזיציה אינם משקפים בהכרח את מלוא החשיפה הכלכלית שלה. תנועת מחיר נגד הפוזיציה יכולה לגרום להפסדים משמעותיים, ובמקרים מסוימים ההפסד עלול לעלות על סכום הביטחונות הראשוני. כך מזהירה גם הרשות האמריקאית למסחר בחוזים עתידיים.

מכאן נובעים שלושה עקרונות מרכזיים.

העיקרון הראשון: לא כל רווח צריך לחזור לחשבון המסחר

חלק מהרווחים יכול להיות מופנה למטרות שאינן תלויות בתוצאות המסחר ביום הבא.

העיקרון השני: הגדלת ההון אינה מחייבת הגדלת הסיכון באותו שיעור

אפשר להגדיל בהדרגה את הנכסים לטווח ארוך, בלי להגדיל את מספר החוזים שבהם סוחרים.

העיקרון השלישי: ביטחון פיננסי נבנה ממספר מקורות

חשבון מסחר, תיק השקעות ארוך טווח, חיסכון פנסיוני, נזילות זמינה והכנסות נוספות יכולים למלא תפקידים שונים במערכת הכלכלית של אדם.

המשמעות היא שהמסחר יכול להיות אחד ממנועי צבירת ההון שלנו,  אבל אין סיבה שהוא יהיה גם המקום היחיד שבו נמצא כל ההון שצברנו.

איך מחלקים את הכסף שנוצר מהמסחר?

השלב הראשון הוא להבין שלא כל שקל שנמצא בחשבון המסחר הוא בהכרח כסף פנוי להשקעה. חלק מהכסף נדרש כדי להפעיל את החשבון,  חלק עשוי להיות נחוץ לתשלום מס, וחלק צריך להישאר זמין להתמודדות עם תקופות קשות.

אני מציע לחשוב על ההון שלנו כחמש שכבות נפרדות.

שכבה ראשונה: ביטחון כלכלי ונזילות

כסף שמיועד להוצאות מחיה בלתי צפויות, לתקופות ללא הכנסה ולמצבי חירום. גובה הכרית תלוי ביציבות ההכנסה, בהוצאות ובהתחייבויות. אצל מי שהכנסתו ממסחר משתנה, חשוב להביא בחשבון גם תקופות ממושכות ללא רווח.

שכבה שנייה: הון המיועד למסחר

סכום מוגדר שמיועד לפעילות המסחר בלבד. אין להגדיל אותו באופן אוטומטי בכל פעם שהחשבון מרוויח, ואין להשלים הפסדים באמצעות כספי המחיה או כספים המיועדים לפנסיה.

שכבה שלישית: תיק השקעות לטווח ארוך

תיק המורכב, בהתאם למטרות וליכולת לשאת סיכון, מקרנות מחקות מדדים, מניות מפוזרות, אג"ח ונכסים פיננסיים נוספים. מטרתו לצבור הון לאורך זמן בלי לדרוש מאיתנו לבצע עסקאות מסחר תוך יומיות.

שכבה רביעית: חיסכון פנסיוני והטבות מס

בדיקה של קרנות הפנסיה, קופות הגמל, קרנות ההשתלמות והזכויות הפנסיוניות הקיימות, בהתאם למעמד התעסוקתי ולתנאי הזכאות. יש לבחון דמי ניהול, כיסויים ביטוחיים, מיסוי ותנאי משיכה.

שכבה חמישית: נכסים והכנסות נוספות

בהתאם ליכולת ולנסיבות, אפשר לבחון השקעות נדל"ן, פיקדונות, אג"ח, קרנות השקעה מפוזרות או מקורות הכנסה נוספים. כל אפשרות דורשת בחינת עלויות, נזילות, מיסוי וסיכון.

החלוקה הזאת אינה אומרת שכל אדם צריך להחזיק את כל סוגי הנכסים. היא נועדה לעזור לנו להבחין בין מטרות שונות. לפעמים תיק השקעות מפוזר וחיסכון פנסיוני מספקים בסיס מתאים, ואין צורך להוסיף השקעה בנדל"ן או נכס אחר רק כדי להרגיש מפוזרים יותר.

פיזור אמיתי נבחן לפי החשיפות הכלכליות, ולא לפי מספר שמות הנכסים בתיק. לדוגמה, החזקה בכמה קרנות שעוקבות אחר אותם מדדי מניות אינה בהכרח פיזור משמעותי. גם פיזור בין כמה חוזים עתידיים על מדדי מניות אמריקאיים אינו מבטיח הגנה כאשר השווקים יורדים יחד.

כיצד סוחר בחוזים עתידיים יכול לבנות תיק השקעות מגוון?

כאן אני רוצה להפריד בין שני עולמות: העולם שבו אנחנו מחפשים הזדמנויות מסחר, והעולם שבו אנחנו בונים הון לטווח ארוך.

בחוזים עתידיים, סוחר יכול לבחון מדדי מניות, אג"ח, מטבעות וסחורות, בכפוף למאפייני החוזה, לדרישות הביטחונות ולסיכון. הוא יכול גם לחקור קשרים בין שווקים, קורלציות ופערי מחירים בין נכסים.

אבל חשוב להבין: מגוון רחב יותר של מכשירי מסחר אינו בהכרח מגוון רחב יותר של השקעות. חוזים עתידיים על שני מדדי מניות עשויים להיות חשופים לאותם גורמים כלכליים, ואילו פוזיציות בשני נכסים שנראים שונים עלולות להפסיד יחד בזמן לחץ בשוק.

לכן, הייתי מחלק את האפשרויות לשלוש קבוצות.

א. מסחר תוך יומי במדדי מניות

מדדים כמו S&P 500, Nasdaq 100, Dow Jones ו-Russell 2000 מייצגים חלקים שונים של שוק המניות האמריקאי.

סוחר עשוי לבחון את החוזים העתידיים על מדדים אלה, למשל ES, NQ, YM ו-RTY, ולחקור את הקשרים ביניהם.

  • ES: חוזה על מדד S&P 500.
  • NQ: חוזה על מדד Nasdaq 100.
  • YM: חוזה על מדד Dow Jones Industrial Average.
  • RTY: חוזה על מדד Russell 2000.

לכל חוזה מאפייני תמחור, גודל נקודה, דרישות ביטחונות ותנודתיות משלו. לכן, אין להניח שגודל פוזיציה שמתאים לחוזה אחד מתאים גם לאחר.

מבחינה מחקרית, ניתן להשוות בין התנהגות המדדים בשעות שונות, לבחון את התנודתיות, לבדוק כיצד הם מגיבים לנתונים כלכליים ולמדוד את הקשר בין התנועות שלהם.

הנקודה החשובה היא שהמטרה אינה לסחור בכל המדדים בו זמנית. המטרה היא לבדוק אם קיימת הזדמנות בעלת יתרון מדיד, ולבחור את החשיפה המתאימה לסיכון שהוגדר מראש.

ב. מסחר בקורלציות ובפערים בין נכסים

כאשר שני נכסים נעים לעיתים קרובות בכיוון דומה, אפשר לחקור אם קיימים מצבים שבהם אחד מהם מתנהג באופן שונה מהשני.

לדוגמה, אפשר לבדוק את היחסים בין ES ל-NQ או בין מדדי מניות שונים. מחקר כזה עשוי לעזור להבין אם הפער הנוכחי חריג ביחס להתנהגות ההיסטורית, ואם קיימת השערה מסחרית שניתן לבדוק.

עם זאת, קורלציה היסטורית אינה התחייבות לכך ששני נכסים יחזרו להתנהג באותו אופן. פער יכול להתרחב, קשרים בין נכסים יכולים להשתנות, ופוזיציה שנראית מגודרת יכולה עדיין לספוג הפסדים משני הצדדים.

גם אסטרטגיית Spread אינה נטולת סיכון. יש למדוד את הרווח וההפסד של הפוזיציה המשולבת, את עלויות הביצוע, את הסיכון להתרחבות הפער ואת התנהגותה בתקופות קיצון.

ג. מכשירים פיננסיים שאינם מיועדים למסחר תוך יומי

כאן נמצא אחד החיבורים החשובים ביותר בין מסחר לבין בניית הון.

במקום לנסות להגדיל את מספר העסקאות או את מספר החוזים, אפשר להפנות חלק מההון שנצבר להשקעות שאינן דורשות ניהול שוטף בכל יום מסחר.

האפשרויות כוללות:

סוג נכסתפקיד אפשרי בתוכנית הפיננסיתסיכון מרכזי
קרנות מחקות מדדי מניות רחביםצמיחת הון לטווח ארוךירידות בשוק המניות
אג"ח ממשלתיות ואג"ח איכותיותפיזור החשיפה והפקת הכנסה בהתאם לתנאיםסיכון ריבית, אינפלציה ואשראי
פיקדונות ומזומןנזילות ויציבות יחסית של הסכום הנומינלישחיקת כוח הקנייה
קרנות השתלמות וחיסכון פנסיוניצבירת הון במסגרת כללי מס וזכאות רלוונטייםתנאי המוצר, דמי ניהול וסיכון השקעה
נדל"ןנכס מוחשי והכנסה אפשרית משכירותריכוזיות, עלויות, מינוף ונזילות נמוכה

אין כאן נכס אחד שמתאים לכולם. התמהיל צריך להיקבע לפי טווח הזמן עד השימוש בכסף, ההתחייבויות, היכולת לספוג ירידות והיקף ההון שכבר נצבר.

כיצד מתחילים גם כאשר חשבון המסחר קטן?

זאת אחת השאלות החשובות ביותר, משום שקל לחשוב שצריך להרוויח סכומים גדולים לפני שאפשר להתחיל לבנות תיק השקעות.

למעשה, אין צורך להמתין לחשבון מסחר גדול כדי להתחיל לבנות הרגלים פיננסיים נכונים. אבל צריך להבחין בין האפשרות להתחיל להשקיע לבין האפשרות להתפרנס ממסחר.

חשבון קטן אינו חייב לייצר הכנסה המספיקה למחיה. ניסיון לכפות עליו יעד רווח חודשי גבוה עלול להוביל ללקיחת סיכונים שאינם מתאימים לגודלו.

אני מציע להתחיל מארבע פעולות.

פעולה ראשונה: להפריד בין הכנסה למסחר לבין כסף המיועד לעתיד.

קובעים מראש אילו כספים מיועדים להוצאות המחיה, אילו כספים נדרשים למסחר ואילו כספים ניתן להפנות להשקעות לטווח ארוך. לא משתמשים בכסף שנחוץ למחיה כדי להגדיל את החשיפה למסחר.

פעולה שנייה: למדוד תוצאות נטו.

לא מסתפקים ברווח שמופיע על המסך. מחשבים את התוצאה לאחר עמלות, עלויות נתונים ופלטפורמה, החלקה בביצוע והוצאות רלוונטיות נוספות. במקביל, שומרים רזרבה מתאימה לחבויות מס.

פעולה שלישית: להתחיל בהרגל חיסכון שאינו תלוי ברווחי המסחר.

אם קיימת הכנסה מעבודה או ממקור אחר, אפשר לבחון הפקדה תקופתית בסכום שמתאים לתקציב. כך ניתן לבנות הון גם בחודשים שבהם המסחר אינו רווחי.

פעולה רביעית: להעביר כספים להשקעות רק בהתאם לתוכנית שנקבעה מראש.

אין צורך לקבוע אחוז אחיד שמתאים לכולם. אפשר לקבוע כלל שלפיו בוחנים העברת כסף להשקעות אחת לחודש או אחת לרבעון, לאחר חישוב התוצאה המצטברת, הוצאות, מס ודרישות ההון של חשבון המסחר.

אם המסחר הפסיד באותה תקופה, אין חובה לבצע העברה. ואם נוצר רווח, אין פירוש הדבר שכל הרווח פנוי למשיכה.

העיקר הוא שהחלטת ההשקעה תתקבל לפי התוכנית הפיננסית, ולא מתוך התלהבות לאחר יום מסחר מוצלח או פחד לאחר יום הפסדים.

מה צריך להיות היעד בתום השנה הראשונה?

כדאי להציב יעדים שאפשר למדוד ולבחון:

  • תוכנית מסחר כתובה שנבדקה על נתונים רלוונטיים.
  • תיעוד מלא של העסקאות ועלויות המסחר.
  • כללי סיכון שמיושמים בפועל.
  • הפרדה ברורה בין הון המסחר, כרית הביטחון וההשקעות.
  • תוכנית הקצאת נכסים שמתאימה למטרות וליכולת לשאת סיכון.
  • תמונת מצב מעודכנת של הזכויות הפנסיוניות והשלכות המס.
  • תוכנית פיננסית לשנה השנייה המבוססת על הנתונים שהצטברו.
  • אפשרות להתפתח לאפיקי השקעה נוספים כמו נדל"ן ומקורות הכנסה נוספים

אם הוכח יתרון מסחרי לאורך מדגם מספק, אפשר להמשיך לבחון את השיטה ולהתקדם בזהירות. אם לא, הצעד הנכון הוא לשפר את השיטה או להמשיך לתרגל, ולא להגדיל את הסיכון מתוך תקווה שהרווחים יגיעו.

ההצלחה של השנה הראשונה אינה נמדדת רק בכסף שהרווחנו. היא נמדדת גם ביכולת שלנו לדעת מה אנחנו עושים, מדוע אנחנו עושים זאת, מה הסיכון שאנחנו לוקחים ואיך כל החלטה משפיעה על העתיד הכלכלי שלנו.

לסיכום: אני רוצה שהכסף שהרווחתי ימשיך לעבוד גם כשאני לא סוחר

במהלך הקריירה שלי, אני רואה חשיבות רבה בהפרדה בין היכולת לייצר רווחים לבין היכולת לנהל אותם. אלה שתי מיומנויות שונות, וכל אחת מהן דורשת למידה, משמעת ותוכנית עבודה.

אבן הדרך הראשונה היא לפתח שיטת מסחר שיש לה תוחלת חיובית שניתנת לבדיקה. אבן הדרך השנייה היא ללמוד לשפר את התוצאות תוך שמירה על ניהול סיכונים. אבן
אבן הדרך השלישית היא המעבר מסוחר שמייצר רווחים לסוחר שיודע לשמר חלק מהם, לנתב אותם לנכסים מגוונים ולבנות עתיד כלכלי שאינו תלוי רק במסחר פעיל.

אני ממשיך להתייחס למסחר כמקצוע שדורש משמעת, מדידה, ניהול סיכונים ושיפור מתמיד. במקביל, אני בונה מערכת שמאפשרת להעביר חלק מההון שנצבר להשקעות ארוכות טווח ולמטרות משפחתיות.

מבחינתי, הצלחה אמיתית אינה נמדדת רק בכמה כסף הרווחתי החודש. היא נמדדת גם בכמה הון הצלחתי לשמור, כמה נכסים בניתי, ועד כמה אני ומשפחתי יכולים להתמודד עם תקופה שבה המסחר אינו מצליח.

המטרה היא לא להיות חייבים לסחור לנצח כדי לשמור על רמת החיים שלנו. המטרה היא להשתמש בהצלחה במסחר כדי לבנות בסיס כלכלי שיכול לשרת אותנו גם בעתיד.

זו אבן הדרך השלישית: מהסוחר למשקיע, ומהרווחים של היום לביטחון הכלכלי של מחר.

** צפה בהדרכת וידאו בנושא: אבן הדרך שלישית – איך לנתב רווחים מהמסחר ליצירת בסיס כלכלי איתן


בברכה,
גבע גזית
סוחר פעיל בשוק החוזים העתידיים מאז 2005
התחלתי מאפס – והגעתי רחוק. בדיוק כמוך, רק עם שיטה שעובדת.

נ.ב. רוצה לקרוא על המסע האישי שלי – מאיש טיפול אלטרנטיבי עני לסוחר מצליח?
קרא את ספרי: "הסוחר האלטרנטיבי"
בוא לגלות איך הפכתי כל אתגר להצלחה פיננסית. [לחץ כאן להזמנת הספר]

** מסלול ייחודי ראשון מסוגו בארץ (אפשר להגיד גם בעולם) להכשרת סוחרים בשוק החוזים העתידיים, יצא לדרך!
אני מזמין אותך לקחת בו חלק, העתיד נמצא כבר כאן!  לפרטים לחץ כאן


מאמרים נוספים – לחץ כאן.
 

הספר "סוחר אלטרנטיבי" ספר חובה לכל סוחר בשוק ההון

כמה מרווחי המסחר צריך להשקיע בכל חודש?

אין שיעור אחיד שמתאים לכולם. צריך להביא בחשבון את ההוצאות, המסים, ההון הדרוש למסחר, החובות וכרית הביטחון. לאחר מכן ניתן לקבוע שיעור הפקדה שמתאים ליתרה הפנויה, ולעדכן אותו בהתאם למצב.

האם אפשר לבנות ביטחון כלכלי גם עם חשבון מסחר קטן?

כן, אפשר להתחיל לבנות הרגלי חיסכון ותיק השקעות גם כאשר חשבון המסחר קטן. אבל חשבון קטן אינו מבטיח הכנסה מספקת למחיה, ואין הצדקה להגדיל סיכון כדי להשיג יעד רווח שאינו מתאים להון.

האם כדאי להשקיע את כל הרווחים בחוזים עתידיים נוספים?

לא בהכרח. הגדלת מספר החוזים מגדילה את החשיפה לשוק, ולא בהכרח את הביטחון הכלכלי. יש לבחון אם קיימת הצדקה מסחרית להגדלת הפוזיציה, ובמקביל לשקול העברת הון להשקעות שאינן תלויות במסחר פעיל.

האם מסחר בקורלציות או ב־Spread  מבטיח סיכון נמוך?

לא באופן אוטומטי. גם פוזיציה משולבת על נכסים בעלי קשר היסטורי יכולה להפסיד, משום שהקשר עשוי להשתנות והפער עלול להתרחב. יש למדוד את הסיכון של הפוזיציה כולה ולכלול עלויות ביצוע, ביטחונות ותרחישי קיצון.

מסחר SPREAD על פערי מחיר, נחשב לבטוח והרגוע ביותר ומבוצע ע"י קרנות הגידור הגדולות בעולם.

לשמחתי, הצלחתי להתאים את סגנון השיטה לסוחרים בעלי חשבון מסחר קטן, על המדדים העיקריים בארה"ב ברמה התוך יומית.

האם אפשר לפרוש מוקדם בישראל באמצעות רווחים ממסחר?

אפשר לתכנן פרישה מוקדמת מבחינה כלכלית אם ההון וההכנסות הצפויות מספיקים להוצאות לאורך זמן. עם זאת, הפסקת עבודה אינה זהה לזכאות לקצבת פנסיה או לקצבת אזרח ותיק. צריך לבדוק את הדין, תנאי המוצרים הפנסיוניים והמיסוי בהתאם למצב האישי.

** חשוב בכל החלטה להתייעץ עם מומחה פנסיוני בעל רישיון שיבדוק את הנתונים הנכונים לכם ולמצבכם בהווה והמטרות לעתיד.

איך ריבית דריבית עוזרת לבנות הון?

כאשר התשואה נשארת מושקעת, היא יכולה לייצר תשואה נוספת לאורך זמן. הפקדות תקופתיות מוסיפות הון לתהליך. עם זאת, התשואה אינה מובטחת, והפסדים, מיסים, עלויות ואינפלציה משפיעים על התוצאה בפועל.

ריבית דריבית הוגדרה כפלא השביעי. ככל שמשך ההשקעה ארוך יותר לאורך שנים, כך ההשפעה של הריבית דריבית גבוהה יותר וסכום כסף נמוך יחסית שנחסר בגיל צעיר, יכול להפוך לסכומים גבוהים ומפתיעים.

האם חייבים להגיע לרווח קבוע מהמסחר לפני שמתחילים להשקיע?

לא בהכרח. אפשר לחסוך ולהשקיע מתוך הכנסה מעבודה, בהתאם לתקציב. עם זאת, אין להתייחס לרווחי מסחר לא מוכחים או לא יציבים כמקור הכנסה מובטח לצורך מימון התחייבויות ארוכות טווח.
גבע גזית קרא עוד ←

מאמר – אבן הדרך הראשונה להצלחה במסחר בשוק ההון ובחוזים עתידיים

מאמר - אבן דרך ראשונה להצלחה במסחר מאת גבע גזית

טכניקות אפקטיביות ללמוד מסחר בחוזים עתידיים, FUTURE

מחסום ה-אפס. אבן הדרך הראשונה להצלחה במסחר

אבן הדרך הראשונה היא לדעת לייצר תוחלת כספית חיובית לאורך זמן!

הדרך הטכנית, הניהולית והמנטלית לחצות את קו האפס ולהפוך לסוחר מרוויח ועקבי בשוק ההון

מהו באמת 'מחסום ה-אפס' ולמה כולנו מתחילים משם?

אני רוצה שתחשבו לרגע על הצעד הראשון שכל אדם עושה כשהוא מגיע לשוק ההון. התשובה הכמעט אוטומטית שכולם עונים לי כשאני שואל אותם "למה באת לסחור?" היא פשוטה. "אני רוצה להרוויח כסף".

אבל המציאות בשטח מלמדת אותנו שלפני שמדברים על מיליונים, על הגדלת חוזים או על חופש כלכלי, יש משוכה אחת מרכזית שחובה לעבור. המשוכה הזו היא מחסום ה-אפס.

מחסום ה-אפס הוא השלב שבו הסוחר עובר ממצב שבו הוא מופסד או "דורך במקום", למצב שבו החשבון שלו מייצר תוחלת כספית חיובית עקבית. תוחלת חיובית פירושה שסך הרווחים המצטבר גבוה מסך ההפסדים המצטבר לאורך זמן. לא לאורך חודש אחד מוצלח שבו הכל הלך חלק, אלא באופן עקבי שנמדד ברבעונים ובשנים.

לאורך מעל 21 שנות מסחר פעיל בחוזים עתידיים, ומפגשים עם אלפי סוחרים שליוויתי, ראיתי שהאתגר הגדול איננו למצוא עסקה בודדת שמרוויחה. האתגר האמיתי הוא לבנות יתרון מסחרי יציב שלא נעלם ברגע שהשוק משנה פאזה.

שלושת השלבים לבניית תוחלת כספית חיובית

כדי לעבור את מחסום ה-אפס בצורה מבוקרת ומדויקת, אני מציע לחלק את תהליך בניית התוחלת החיובית לשלושה שלבים ברורים:

השלב הראשון. ללמוד להרוויח 2 דולר ולהפסיד דולר אחד

זהו שלב הכניסה לאזור הריווחי. בשלב זה, היעד שלכם הוא להביא את עצמכם למצב שבו על כל דולר שאתם מסכנים או מפסידים בעסקה, אתם יודעים לייצר 2 דולר ברווח. גם אם מדובר ברווח קטן של 10 דולר ביום ברמה המצטברת.

בעצם העובדה שסיימתם בפלוס, חציתם את מחסום ה-אפס!

השלב השני. שמירה על הרווח וצמצום ההפסד (2 דולר רווח מול חצי דולר הפסד)

שימו לב לנקודה הקריטית הזו. בשלב השני אנחנו לא מנסים להגדיל את הרווח, אלא להתמקד בצמצום ההפסד הממוצע.

הבעיה של רוב הסוחרים איננה שהם לא יודעים להרוויח ,רוב הסוחרים מרוויחים ברוב העסקאות שלהם. המכשול הגדול הוא שבכמה עסקאות מפסידות הם מוחקים את כל מה שהרוויחו קודם לכן.

ברגע שתלמדו לקטוע הפסדים בזמן ולהקטין את ההפסד הממוצע מדולר לחצי דולר (כאשר הרווח נשאר 2 דולר), התוחלת שלכם תזנק באופן דרמטי.

השלב השלישי. הגדלת יחס התוחלת (3 דולר רווח מול חצי דולר הפסד)

לאחר שביססתם את הדיוק שלכם ואת היכולת לחתוך הפסדים במהירות, מגיע השלב השלישי ,הגדלת הרווח הממוצע בעסקאות המנצחות ל-3 דולר, בעוד ההפסד נשאר מוגבל ומצומצם לחצי דולר בלבד.

כאן נוצרת המערכת שמייצרת יציבות ושקט נפשי לאורך זמן.

אינטואיציה מול שיטה.

למה חייבים תוכנית מסחר כתובה ותרשים זרימה?

אחת השאלות השכיחות שאני נשאל היא. "גבע, אם אני מרוויח כבר כמה חודשים מתוך תחושת בטן או אינטואיציה, למה אני חייב תוכנית כתובה?"

כדי להסביר את זה, אני אוהב להשתמש באנלוגיה מעולם העסקים.

תחשבו על שף פרטי מעולה שמכין ארוחות גורמה אצלו בבית. הוא לא צריך מתכונים מדודים על המיליגרם או תרשימי זרימה ,הוא עובד לפי הכישרון, ההרגשה והניסיון שלו.

אבל מה יקרה אם אותו שף ירצה לפתוח רשת מסעדות עולמית כמו מקדונלד'ס או ג'פניקה? הוא לא יוכל להיות נוכח ב-20 סניפים בו-זמנית.

כדי להתרחב ולגדול, הוא חייב לתרגם את הכישרון שלו ל-סיסטם ,תפריט מדויק, נהלי עבודה ברורים וסדר פעולות מובנה שכל עובד בסניף יוכל לבצע במדויק.

אותו עיקרון תקף בדיוק במסחר בשוק ההון. אם המסחר שלכם מבוסס על "תחושה", היכולת שלכם להשתפר, לשכפל את ההצלחה או להגדיל את היקף הפעילות תהיה מוגבלת מאוד.

כדי לבנות עסק מסחרי אמיתי שעובר את מחסום ה-אפס, אתם חייבים תוכנית מסחר כתובה ומפורטת.

מבחן שני הדפים לשיטת מסחר מוגדרת

איך תדעו אם יש לכם שיטת מסחר אמיתית? התשובה פשוטה.

אם תתנו מסמך של עמוד או שניים לאדם עם ידע בסיסי במסחר ,האם הוא ידע לבצע את העסקאות בדיוק כפי שאתם מבצעים אותן?

אם התשובה היא כן, יש לכם שיטה!

אם התשובה היא "לא, הוא צריך את האינטואיציה שלי" ,אין לכם שיטה, ואנחנו חייבים להגדיר אותה.

בשיטת המסחר שאני מלמד, בניתי תרשימי זרימה מפורטים לכל תרחיש.

מה קורה כשהמחיר מגיע לרמת תמיכה או התנגדות, מתי נכנסים ללונג, מתי לשורט, היכן ממוקם ה-Stop Loss  ואיך מנהלים את העסקה.

כשהכל כתוב מול עיניכם בצורה של "כן/לא", הפעולה שלכם הופכת למדויקת, שקטה ואוטומטית.

הגישה המנטלית. גישה מקצוענית מול מסחר כ"חוג" או תחביב

לאורך 21 השנים האחרונות נפגשתי עם סוחרים מכל הסוגים. חלקם מגיעים למסחר במטרה לבנות מקור הכנסה עיקרי, וחלקם מגיעים מבוססים כלכלית ומחפשים את האתגר וההנאה.

חשוב להבין. גישה מקצוענית אינה תלויה בשאלה אם המסחר הוא מקור הפרנסה היחיד שלכם.

ישנם אנשים שמתייחסים למסחר כמו אל "חוג" ,הם משלמים דמי השתתפות (ההפסדים בשוק), נהנים מהאדרנלין והאקשן, ולא באמת מנהלים סיכון או מודדים נתונים.

אם זה מה שמישהו מחפש ,זה בסדר גמור, אבל זו אינה דרך לייצר תוחלת חיובית.

לעומת זאת, סוחר בעל גישה מקצוענית ,גם אם הוא סוחר שעה אחת ביום ,מתייחס לפעילות שלו בחרדת קודש:

  1. הוא פועל אך ורק לפי תוכנית מסחר כתובה.
  2. הוא מתעד כל עסקה ביומן מסחר.
  3. הוא יודע להקפיא ידע קודם שלא הוכיח את עצמו ולתרגל את השיטה בדיוק כפי שהוגדרה.

כשאתם עובדים בצורה מקצועית, אתם מסוגלים לבודד את הרכיבים שעובדים בשיטה שלכם ולחתוך את הרכיבים שמסבים לכם נזק. סוחר שפועל ללא שיטה כתובה לא יכול לדעת מה גרם להפסד ,האם זו הייתה השיטה, תנאי השוק, או פשוט חוסר משמעת.

איך לתרגם את הפעילות שלך למסמך עבודה שעובר את האפס?

אם אתם מוצאים את עצמכם כרגע מרוויחים מדי פעם אבל נתקעים סביב מחסום ה-אפס, הנה הצעד המעשי הראשון שאתם חייבים לעשות:

  • נסחו את תרשים הזרימה שלכם. קיבעו בצורה חד-משמעית מהם תנאי הסף לכניסה לעסקה (למשל. תבנית נרות היפוך על רמת תמיכה, בדיקת מתנדים או זיהוי קורלציה ופערי מחיר שמתאימים למסחר SPREAD).
  • הגדירו את ניהול הסיכונים. קבעו מראש מהו ה-Stop Loss  המקסימלי ומהו יעד הרווח. הגדירו מתי, אם ואיך תנהלו את יעדי הרווח וההפסד מבחינת כניסה בחלקים, יציאה בחלקים או הזזת ה- PROFIR וה-  STOPבהתאמה אחד לשני וביחס לתנועת השוק.
  • בחרו את חלון הזמן והנכסים. סחרו אך ורק בשעות שבהן הנזילות מתאימה לשיטה שלכם (למשל, שעות המסחר בארה"ב).
  • בחנו את הנתונים לאורך זמן. אל תשפטו שיטה לפי יום או יומיים. תנו לשיטה לפעול לאורך מדגם מייצג של עסקאות (רבעון או חצי שנה) ובדקו את התוחלת המצטברת.

ברגע שיהיה לכם מסמך מוגדר ומדיד, אתם תגלו שקל יותר לזהות טעויות, לשפר את יחס הרווח/הפסד ולהתקדם בבטחה אל מעבר לקו האפס.

לסיכום. מעבר ממחסום האפס לבניית קריירת מסחר יציבה

מחסום ה-אפס הוא איננו רק יעד כספי ,הוא בראש ובראשונה תפיסת עולם מסחרית.

המעבר מסוחר שמחפש ריגוש או נסמך על מזל לסוחר שמייצר תוחלת חיובית, דורש משמעת, שיטה סדורה ויכולת לנהל סיכונים בקור רוח.

כשאתם יודעים להרוויח 10 דולר ביום באופן עקבי ומבוסס שיטה, הדרך להרוויח  דולר100, 1,000 דולר או 10,000 דולר כבר פתוחה בפניכם. האתגר האמיתי הוא לא גודל הסכום, אלא בניית המנגנון שעובד שוב ושוב.

תזכרו. השוק אינו חייב לנו דבר, אבל עבודה מקצועית ועקבית היא המפתח היחיד להצלחה ארוכת טווח.
** צפה בהדרכת וידאו בנושא: מחסום ה-אפס. אבן הדרך הראשונה להצלחה במסחר

הספר "סוחר אלטרנטיבי" ספר חובה לכל סוחר בשוק ההון


בברכה,
גבע גזית
סוחר פעיל בשוק החוזים העתידיים מאז 2005
התחלתי מאפס – והגעתי רחוק. בדיוק כמוך, רק עם שיטה שעובדת.


נ.ב. רוצה לקרוא על המסע האישי שלי – מאיש טיפול אלטרנטיבי עני לסוחר מצליח?
קרא את ספרי: "הסוחר האלטרנטיבי"
בוא לגלות איך הפכתי כל אתגר להצלחה פיננסית. [לחץ כאן להזמנת הספר]


** מסלול ייחודי ראשון מסוגו בארץ (אפשר להגיד גם בעולם) להכשרת סוחרים בשוק החוזים העתידיים, יצא לדרך!
אני מזמין אותך לקחת בו חלק, העתיד נמצא כבר כאן!  לפרטים לחץ כאן


מאמרים נוספים – לחץ כאן.


שאלות ותשובות קשורות לנושא המאמר


מהו מחסום ה-אפס במסחר בשוק ההון?

מחסום ה-אפס הוא נקודת המעבר שבה סוחר מפסיק להפסיד או לדרוך במקום, ומגיע למצב שבו החשבון שלו מייצר תוחלת כספית חיובית עקבית לאורך זמן.


איך יודעים אם יש לי שיטת מסחר אמיתית או רק אינטואיציה?

אם אתם מסוגלים לתת מסמך של עמוד או שניים עם כללי המסחר שלכם לסוחר מתחיל, והוא יוכל לבצע את העסקאות בדיוק כמוכם ,יש לכם שיטה מוגדרת. אם לא, המסחר שלכם עדיין מבוסס על אינטואיציה.


מהו השלב החשוב ביותר בצמצום הפסדים?

השלב החשוב ביותר הוא ללמוד לקטוע הפסדים בזמן ולהקטין את גודל ההפסד הממוצע בעסקאות המפסידות, מבלי לפגוע ביעד הרווח של העסקאות המנצחות.


האם אפשר להצליח במסחר גם אם סוחרים במשרה חלקית?

בהחלט. הצלחה במסחר אינה נמדדת בכמות השעות, אלא בגישה מקצוענית ,עבודה לפי תוכנית כתובה, ניהול סיכונים קפדני ותיעוד עסקאות ביומן מסחר.

איך מתקדמים לאחר שמגיעים לרווחיות קטנה אך עקבית?

ברגע שהוכחתם תוחלת חיובית עקבית (אפילו בסכומים קטנים), הבסיס הטכני והמנטלי כבר קיים. מכאן ההתקדמות נעשית באמצעות הגדלה הדרגתית של המינוף או גודל הפוזיציה, תוך שמירה הדוקה על כללי השיטה.


גבע גזית קרא עוד ←

מאמר – אבן דרך השנייה – איך להגדיל רווחים במסחר בשוק ההון ובחוזים עתידיים?

מאמר - הדרך להגדיל רווחים במסחר מאת גבע גזית

טכניקות אפקטיביות ללמוד מסחר בחוזים עתידיים, FUTURE

איך להגדיל רווחים במסחר בחוזים עתידיים? הדרך הטכנית והמנטלית


בפעם הקודמת דיברנו על אבן הדרך הראשונה, שהיא לדעת לייצר תוחלת כספית חיובית לאורך זמן.

אבן הדרך השנייה היא להגדיל את הרווחים עוד יותר!

הדרך הטכנית והדרך המנטלית במסחר בחוזים עתידיים כדי להגדיל רווחים

השלב שבו סוחר מפסיק לחשוב רק על העסקה הבאה ומתחיל לבנות קריירה ארוכת טווח

אני רוצה שתחשבו לרגע על סוחר שכבר עבר את השלבים הראשונים בדרך. הוא למד לקרוא גרפים, הוא מכיר רמות תמיכה והתנגדות, הוא יודע לזהות מצבים שבהם השוק מציע הזדמנות, והוא כבר מבין שניהול סיכונים חשוב לא פחות מזיהוי העסקה.

אולי הוא אפילו הצליח לבנות לעצמו שיטת מסחר שעובדת עבורו לאורך זמן.

אבל אז מגיעה השאלה הבאה. איך מתקדמים מכאן?

איך מגדילים את פוטנציאל הרווח בלי להפוך את המסחר להימור? 

איך מתמודדים עם פוזיציות גדולות יותר בלי לאבד את המשמעת? 

האם כדאי להוסיף שווקים, ללמוד אסטרטגיות נוספות, לעבוד עם הון חיצוני או לנהל כספים של אחרים?

אלה שאלות שמסמנות מעבר חשוב בקריירה של סוחר. המעבר מסוחר שמחפש הזדמנויות נקודתיות לסוחר שבונה עסק מסחרי המבוסס על שיטה, משמעת, ניהול סיכונים ותהליך עבודה עקבי.

אני רואה בשלב הזה אבן דרך משמעותית. לא משום שהמטרה היא להגדיל את המספרים בכל מחיר, אלא משום שסוחר שרוצה להתקדם לאורך שנים צריך ללמוד כיצד להרחיב את הפעילות שלו בצורה מבוקרת, תוך שמירה על היתרון המקצועי שבנה.

חשוב להבין כבר בתחילת הדרך: הגדלת הרווח אינה נובעת בהכרח מהגדלת מספר החוזים. לפעמים הדרך הנכונה היא לשפר את איכות העסקאות, לפעמים להוסיף אסטרטגיה, ולפעמים דווקא לצמצם פעילות שאינה מתאימה לשיטה.

המטרה היא להגדיל את פוטנציאל הרווח לאורך זמן, בלי להגדיל את הסיכון מעבר למה שההון, השיטה והיכולת המנטלית שלנו מסוגלים לשאת.

  1. לפני שמגדילים את הרווחים, צריך להבין מה באמת עובד

אחת הטעויות הנפוצות בקרב סוחרים היא הרצון להגדיל את הפעילות מיד לאחר תקופה מוצלחת. כמה עסקאות הסתיימו ברווח, הביטחון עולה, ונראה שהגיע הזמן להגדיל את מספר החוזים.

אבל רצף מוצלח אינו בהכרח הוכחה לכך שיש לנו יתרון מסחרי יציב.

כדי לדעת אם אנחנו באמת מוכנים להתקדם, אנחנו צריכים לבדוק את התוצאות לאורך מדגם משמעותי של עסקאות, בתנאי שוק שונים, ובהתאם לכללי המסחר שהגדרנו מראש.

אני רוצה לראות נתונים ולא רק תחושה טובה.

האם השיטה מייצרת תוחלת חיובית לאחר עמלות ועלויות ביצוע? מהו שיעור ההצלחה? מהו הרווח הממוצע בעסקה מרוויחה לעומת ההפסד הממוצע בעסקה מפסידה? מהי הירידה המרבית בהון במהלך תקופת הבדיקה? האם התוצאות נובעות משיטת מסחר מוגדרת או מכמה עסקאות חריגות?

אלה הנתונים שצריכים להנחות אותנו.

לדוגמה, נניח שסוחר מבצע מאה עסקאות. הוא מרוויח ב 45 מהן ומפסיד ב 55. בממוצע, כל עסקה מרוויחה מניבה 300 דולר וכל עסקה מפסידה עולה לו 200 דולר.

התוחלת לפני עלויות היא:

45  כפול 300 דולר, פחות 55 כפול 200 דולר, שווה 2,500 דולר למדגם של מאה עסקאות, כלומר 25 דולר לעסקה בממוצע.

המספר הזה אינו מבטיח שהעסקאות הבאות יהיו רווחיות. הוא גם אינו מביא בחשבון עמלות, החלקה (slippage) במחיר הביצוע ושינויים בתנאי השוק. אבל הוא מספק בסיס כמותי לבחינת השיטה.

לפני שמגדילים את החשיפה, צריך לדעת אם קיים יתרון שאפשר להרחיב באופן סביר, ומה מידת אי הוודאות סביב התוצאות.

סוחר שאינו יודע להסביר מדוע השיטה שלו מרוויחה, לא באמת יודע אם הגדלת הפוזיציה תגדיל את הרווח או רק את ההפסד האפשרי.

  1. הדרך המנטלית: מדוע קשה כל כך להגדיל את מספר החוזים?

נניח שסוחר רגיל להיכנס לחוזה אחד על מדד S&P 500 . הוא מכיר את תנודות המחיר, יודע היכן להציב את הוראת ההגנה (Stop Loss) שלו, ומצליח לקבל החלטות בהתאם לתוכנית.

עכשיו הוא מחליט לסחור בחמישה חוזים במקום בחוזה אחד.

מבחינה טכנית, לא בהכרח השתנה דבר. אותו גרף, אותה נקודת כניסה, אותה נקודת יציאה ואותו מבנה שוק.

אבל מבחינה כספית ומנטלית, המצב שונה לחלוטין.

בחוזה E mini S&P 500, כל נקודת מדד שווה 50 דולר לחוזה. לכן תנועה של ארבע נקודות נגד הפוזיציה מייצגת הפסד של 200 דולר בחוזה אחד, לעומת 1,000 דולר בחמישה חוזים, לפני עלויות מסחר.

במיקרו חוזה על אותו מדד, כל נקודת מדד שווה 5 דולר. ההבדל בגודל החוזה מאפשר להתאים את החשיפה ואת הסיכון להון ולתוכנית המסחר.

החדשות: יש גם חוזי ננו (Nano), שהם עשירית מחוזי המיקרו (0.5 דולר לנקודה, 0.25 לטיק).

ככל שהחשיפה הכספית גדלה, כל תנודה בשוק מקבלת משמעות כספית גדולה יותר. סוחר שבעבר היה מסוגל להמתין בסבלנות להתפתחות העסקה, עלול להתחיל להתערב בה, לסגור מוקדם מדי, להזיז את הוראת ההגנה או להיכנס שוב מתוך תסכול.

זו אחת הנקודות החשובות ביותר בהתפתחות של סוחר מקצועי: היכולת הטכנית אינה מבטיחה יכולת מנטלית להתמודד עם חשיפה גדולה יותר.

איך בונים את היכולת המנטלית להתמודד עם פוזיציות גדולות יותר?

הדרך אינה לנסות להיות אמיצים יותר. הדרך היא לבנות תהליך שמאפשר לקבל החלטות טובות גם כשהסכומים גדלים.

ראשית, מגדילים חשיפה בהדרגה.

לא חייבים לעבור מחוזה אחד לחמישה חוזים. אפשר לבחון הגדלה מדורגת, כאשר כל שלב מותנה בעמידה בכללי המסחר ובנתוני הביצוע. אם העלייה בחשיפה גורמת לחריגה מהתוכנית, חוזרים לגודל הקודם ובודקים מה השתנה.

שנית, קובעים מראש את ההפסד האפשרי.

לפני הכניסה לעסקה, צריך לדעת מהו הסיכון הכספי המתוכנן, היכן התרחיש הטכני שקורה מבטל מיד את העסקה, ומה תהיה ההשפעה של ההפסד על החשבון.

אסור לבחור גודל פוזיציה רק לפי הביטחונות שהברוקר דורש. דרישת ביטחונות היא תנאי תפעולי, לא מדד לסיכון שהחשבון מסוגל לשאת.

שלישית, מתרגלים קבלת החלטות בלי לשנות את הכללים בעקבות תנודה רגעית.

סוחר צריך ללמוד להבחין בין מידע חדש שמצדיק שינוי בהחלטה לבין אי נוחות שנובעת מכך שהסכום הכספי גדול יותר מכפי שהוא רגיל אליו.

רביעית, מתעדים את התגובה המנטלית.

ביומן המסחר כדאי לרשום לא רק את מחיר הכניסה והיציאה, אלא גם האם סגרנו מוקדם מתוך פחד, האם הגדלנו חשיפה מתוך התלהבות, והאם פעלנו בהתאם לתוכנית.

אם סוחר מבצע את אותה אסטרטגיה בחשיפה קטנה בצורה מסודרת, אך משנה את התנהגותו כשהחשיפה גדלה, זהו סימן שצריך לעבוד על תהליך קבלת ההחלטות לפני שמגדילים שוב את הפעילות.

באתר שלי www.gevatrade.com  יש כלי תיעוד מקצועי שעושה את כל מהלך התיעוד לקל ונוח. והכי חשוב, לוקח בחשבון השפעות מנטליות לפני, במהלך ואחרי ביצוע העסקאות.

חמישית, מקבלים את העובדה שגם עסקה טובה יכולה להפסיד.

המטרה אינה לנצח בכל עסקה. המטרה היא לבצע סדרה של עסקאות בהתאם לשיטה בעלת תוחלת חיובית, תוך הגבלת ההפסדים ושמירה על היכולת להמשיך לפעול גם בתקופות קשות.

סוחר שמודד את עצמו רק לפי הרווח או ההפסד של העסקה האחרונה יתקשה מאוד לבנות קריירה יציבה.

לעומת זאת, סוחר שמודד את איכות הביצוע שלו, את העמידה בתוכנית ואת ניהול הסיכונים, בונה בסיס מקצועי שאפשר לשפר לאורך זמן.

  1. האתגר האמיתי: להישאר מקצועיים גם בתקופות של הפסדים

כל סוחר שממשיך לפעול לאורך שנים צריך להיות מוכן לתקופות שבהן השיטה אינה מתפקדת כפי שציפה.

תנאי השוק משתנים. התנודתיות עולה ויורדת, הקשרים בין נכסים מתחזקים ונחלשים, נזילות השוק משתנה, ולעיתים אסטרטגיה שעבדה היטב בסביבה מסוימת מניבה תוצאות פחות טובות בסביבה אחרת. ולפעמים גורמים אישיים שאינם קשורים למסחר משפיעים על היכולת שלנו לסחור בהצלחה.

התגובה המקצועית אינה בהכרח להחליף שיטה או להגדיל סיכון כדי להחזיר הפסדים.

התגובה המקצועית היא לעצור ולבדוק.

האם ההפסדים נמצאים בטווח שהוגדר בבדיקות קודמות? האם נוצר שינוי במבנה השוק? האם התחלנו לבצע עסקאות שאינן עומדות בכללים? האם הגדלנו את מספר החוזים מעבר ליכולת שלנו? האם העלויות או איכות הביצוע השתנו?

חשוב להבדיל בין שתי תופעות שונות: תקופת הפסדים שהיא חלק מההתפלגות הצפויה של השיטה, לעומת הידרדרות בביצועים שמצביעה על שינוי בתנאי השוק או על בעיה בתהליך המסחר.

אי אפשר להבחין ביניהן על סמך תחושה בלבד. צריך נתונים, יומן מסחר וכללים ברורים.

לכן, עוד לפני הגדלת הפעילות, אני ממליץ להגדיר מראש תנאים שבהם מקטינים חשיפה או מפסיקים זמנית את המסחר לצורך בדיקה.

ניהול סיכונים טוב אינו נמדד רק ביכולת להרוויח בתקופות טובות. הוא נמדד גם ביכולת להישאר במשחק בתקופות שבהן השוק אינו משתף פעולה.

  1. הדרך הטכנית: איך להגדיל את פוטנציאל הרווח בלי להסתמך רק על יותר חוזים?

כאשר מדברים על הגדלת רווחים במסחר תוך יומי בחוזים עתידיים, קל להתמקד במספר החוזים. בפועל, יש כמה מנופים מקצועיים שאפשר לבחון, וכל אחד מהם דורש בדיקה נפרדת.

הראשון הוא שיפור איכות העסקאות. השני הוא הרחבת מגוון ההזדמנויות. השלישי הוא התאמת גודל הפוזיציה להון ולתנודתיות. הרביעי הוא פיזור מקורות התוצאה בין אסטרטגיות שאינן תלויות בהכרח באותו גורם שוק.

לא כל שינוי משפר את התוצאה. כל הרחבה צריכה להיבחן בנפרד לפני שמחברים אותה לפעילות הקיימת.

שיפור העסקאות הקיימות

לפעמים הדרך הטובה ביותר להגדיל את הרווח אינה להוסיף שוק או אסטרטגיה, אלא להבין טוב יותר את העסקאות שכבר מבצעים.

אפשר לבדוק באילו שעות ביום מתקבלות התוצאות הטובות ביותר, אילו מצבי שוק מתאימים לאסטרטגיה, מהו המרחק המתאים להוראת ההגנה, והאם יחס הסיכון לתשואה תואם את מאפייני העסקאות בפועל.

לדוגמה, אסטרטגיה שמבוססת על פריצה עשויה להתנהג באופן שונה בשוק מגמתי לעומת שוק שנע בטווח מוגדר. אסטרטגיה שמבוססת על חזרה לממוצע עשויה להיות רגישה במיוחד לתקופות שבהן השוק נע בכיוון אחד בעוצמה.

המסקנה אינה שצריך להתאים את הכללים לכל תנודה. המסקנה היא שצריך להבין באילו תנאים האסטרטגיה נבחנה, היכן היא נוטה להצליח, והיכן הסיכון שלה גדל.

ככל שההחלטות מבוססות יותר על נתונים ופחות על תחושות, כך אפשר לקבל החלטה מושכלת יותר לגבי הרחבת הפעילות.

השני הוא הרחבת מגוון ההזדמנויות

כשאתה סוחר על נכס אחד או עם אסטרטגיה אחת, אתה מוגבל למספר ההזדמנויות שהשוק מייצר ביום מסחר ובחלונות הזמן של המסחר האירופה, ארה"ב והמזרח הרחוק.

הוספת אסטרטגיה ונכסים נוספים, פותחת יותר הזדמנויות לתגובה למהלכי השוק. מאפשר הגנות נוספות מעבר לקביעת הגנות Stop Loss במחיר מסוים, מורידה סיכון ומאפשרת מינוף.

התאמת גודל הפוזיציה לתנודתיות השוק

גודל הפוזיציה צריך להיקבע לפי הסיכון הכספי המתוכנן, ולא לפי הרצון להרוויח סכום מסוים.

נניח שאנחנו סוחרים בחוזה E mini S&P 500, כאשר כל נקודת מדד שווה 50 דולר. אם המרחק מנקודת הכניסה להוראת ההגנה הוא ארבע נקודות, הסיכון המתוכנן לחוזה הוא 200 דולר, לפני עמלות והחלקה.

אם מגבלת הסיכון שקבענו לעסקה היא 400 דולר, שני חוזים מייצגים סיכון מתוכנן של 400 דולר. עם זאת, אין בכך הבטחה שההפסד בפועל יסתכם בסכום הזה. בשוק מהיר, בזמן פרסום נתונים כלכליים או כאשר הנזילות נמוכה, מחיר הביצוע עלול להיות שונה מהמחיר המבוקש.

אם התנודתיות גדלה והמרחק הנדרש להוראת ההגנה עולה, ייתכן שיהיה נכון להקטין את מספר החוזים במקום להמשיך לסחור באותה חשיפה.

זהו עיקרון חשוב בניהול סיכונים: לא מתאימים את הסיכון לשאיפות הרווח, אלא מתאימים את החשיפה לתנאי השוק וליכולת החשבון לשאת הפסד.

עבודה עם מדדי תנודתיות ונתונים היסטוריים

מדד ATR, ראשי תיבות של Average True Range, מאפשר להעריך את טווח התנודה הממוצע של השוק בתקופה שנבחרה. הוא אינו מנבא את כיוון התנועה, אבל יכול לסייע בהבנת התנודתיות ובהשוואת תנאי השוק בין תקופות שונות.

לדוגמה, אם טווח התנודה הממוצע מתרחב באופן משמעותי, צריך לבדוק האם מרחקי הוראות ההגנה, יעדי הרווח וגודל הפוזיציה עדיין מתאימים לשיטה.

גם כאן, אין נוסחה אחת שמתאימה לכל סוחר. אסטרטגיית פריצה, אסטרטגיית חזרה לממוצע ואסטרטגיית מסחר במרווחי מחירים עשויות לדרוש כללי ניהול שונים.

המדד הוא כלי עזר, לא תחליף להגדרת תרחיש המסחר ולבדיקת התוצאות.

  1. הרחבת הפעילות לשווקים נוספים: יותר הזדמנויות או יותר טעויות?

אחרי שסוחר בנה שיטת מסחר מסודרת, טבעי שיתחיל לבחון שווקים נוספים. אם הוא מכיר היטב את חוזי S&P 500, אולי כדאי לו להוסיף חוזים על סקטורים נוספים כמו אנרגיה, מתכות, טכנולוגיה, מטבעות ועוד.

לכאורה, ההיגיון פשוט. יותר שווקים פירושם יותר הזדמנויות.

אבל צריך להיזהר מהמסקנה הזאת.

שווקים שונים מתנהגים באופן שונה. הם מושפעים מהרכבי המדדים, מהמשקל של ענפים מסוימים, מהתנודתיות, מהנזילות ומהתגובה לנתונים כלכליים. ניסיון שנצבר בשוק אחד אינו מבטיח הצלחה בשוק אחר. גם הוועדה האמריקאית למסחר בחוזים עתידיים ובסחורות, CFTC,  מדגישה כי היכרות עם שוק אחד אינה מבטיחה הבנה מספקת של שווקים ומוצרים אחרים.

לכן, הרחבת הפעילות צריכה להתחיל בבדיקה ולא בכניסה מיידית למסחר.

חוזי S&P 500, Nasdaq 100, Dow Jones ו Russell 2000

אלה מדדים שונים, אבל אין פירוש הדבר שהם מספקים בהכרח ארבעה מקורות עצמאיים לרווח.

בתקופות מסוימות הם נעים באותו כיוון בתגובה לאותם גורמים, כגון שינוי בציפיות הריבית, נתוני אינפלציה או שינוי בתיאבון לסיכון. במצבים כאלה, פתיחת עסקאות בכמה מדדים במקביל עלולה להגדיל את החשיפה הכוללת לאותו גורם שוק.

לכן, במקום לשאול רק כמה שווקים אני יכול לסחור, כדאי לשאול שלוש שאלות.

  • האם השוק הנוסף מציע הזדמנויות שהשיטה הנוכחית שלי אינה מזהה?
  • האם יש לי מספיק נתונים כדי להבין כיצד השיטה מתפקדת בו?
  • והאם העסקאות בשוק החדש מוסיפות פיזור אמיתי, או שהן למעשה מגדילות את אותה חשיפה?

סוחר מקצועי אינו חייב לסחור בכל שוק. עליו לבחור את השווקים שבהם הוא מסוגל להבין את ההתנהגות, לזהות את התנאים המתאימים לשיטה ולנהל את הסיכון בצורה מסודרת.

איך בוחנים שוק חדש לפני שמוסיפים אותו לפעילות?

השלב הראשון הוא להגדיר בדיוק את תנאי הכניסה והיציאה, בלי לשנות את הכללים בכל פעם שהתוצאה אינה נוחה.

השלב השני הוא לבדוק את השיטה על נתונים היסטוריים מתאימים, תוך התחשבות בעמלות, בהחלקה, בשעות המסחר ובמאפייני החוזה.

השלב השלישי הוא לתעד את התוצאות בסביבת סימולציה או במסגרת ניסוי מבוקר, ולהשוות אותן להנחות המקוריות.

חשוב לזכור שסימולציה אינה זהה למסחר בפועל. תוצאות היסטוריות או מדומות עשויות להיות שונות מתוצאות אמיתיות בגלל נזילות, החלקה, עלויות ביצוע והקושי לעמוד בתוכנית בזמן הפסדים.

רק לאחר שיש בסיס ראייתי מספק אפשר להעריך אם השוק החדש מתאים להרחבת הפעילות.

  1. הרחבת אסטרטגיות: מקור צמיחה נוסף לקריירת המסחר

הרחבת הפעילות אינה חייבת להתבצע באמצעות שווקים נוספים. אפשר לבחון גם אסטרטגיות נוספות באותו שוק.

למשל, סוחר שמכיר היטב מסחר המבוסס על תמיכה והתנגדות עשוי לבדוק אסטרטגיה המתמקדת בפריצות, אסטרטגיה המבוססת על חזרה לממוצע או שיטה שמזהה פערים בין נכסים בעלי קשר כלכלי.

הרעיון הוא לבנות כמה כלים מקצועיים, כאשר לכל כלי יש תנאי פעולה ברורים.

אבל יש הבדל גדול בין היכרות עם כמה אסטרטגיות לבין היכולת להפעיל אותן בצורה עקבית.

כל אסטרטגיה דורשת הגדרה נפרדת של תנאי השוק המתאימים לה, כללי הכניסה והיציאה, ניהול הסיכון והדרך למדוד את התוצאות.

בשנים בראשונות שלי במסחר חיפשתי את השיטה המנצחת. לאחר שלא מצאתי כזו. חיפשתי איך באמת השוק נע ומתוך ההבנה למה ואיך הוא נע, איך אני יכול להבין תבניות התנהגותיות שיעשו לי שכל בהבנה ובזיהוי שאופן שאצליח להגיב בזמן ולהרוויח מכך כסף בקלות וביחס סיכוי גבוה מאוד מול הסיכון האפשרי.

מהרגע שזיהיתי את הבסיס החזק ביותר של תמיכה והתנגדות והצלחתי לייצר מכך רווחים שוב ושוב על בסיס יומי, התחלתי לזהות שגם חוזים על מדדים נוספים (Nasdaq 100, Dow Jones  ו Russell 2000) נעים דומה מאוד ומגיבים מהר מאוד אחד לשני.

ומכן, הדרך למעבר למסחר בקורלציה היה מהיר מאוד.
 

מסחר בקורלציות

מסחר בקורלציות בוחן את הקשר בין התנהגותם של שני נכסים או יותר.

לדוגמה, סוחר עשוי לבדוק כיצד שני מדדי מניות מגיבים לאירועים כלכליים, והאם נוצר ביניהם פער ביחס לדפוס שנצפה בעבר.

כאשר נכס אחד נע באופן שונה מהנכס האחר, השאלה המקצועית היא האם מדובר בהזדמנות אמיתית או בשינוי מוצדק בתמחור.

קורלציה היסטורית אינה מבטיחה שהקשר יישמר בעתיד. היא גם אינה מוכיחה שהפער ייסגר או שהנכס שנראה חלש יחזור להוביל.

לכן, מסחר בקורלציות מחייב הגדרה ברורה של הקשר שנבחן, של התנאים שבהם הוא תקף ושל הסיכון במקרה שהקשר משתנה.

ברגע שאתה מבין ויודע לזהות מתי נוצר חוסר שיווי משקל בין הנכסים שנעים בקורלציה, אתה יכול להגיב מהר מאוד ולהרוויח מכך.

למעשה, מסחר בקורלציה זו הדרך שבה אני מרוויח הכי הרבה כסף בזמן הקצר ביותר.

לאחר שהצלחתי להבין את הקורלציה בין המדדים השונים, הבחנתי שגם לחוסר שיווי המשקל במחיר בין הנכסים יש ערך שאני יכול להרוויח ממנו. וזהו הפער שנוצר בין המדדים במהלך יום מסחר. ולשיטת המסחר הזו קוראים מסחר במרווחים (SPREAD). השיטה הבטוחה ביותר למסחר של קרנות הגידור הגדולות בעולם. ושאני שמח להגיד, שאני בין הבודדים שהתמחה בדרך המסחר הזו ושגם מלמד אותה באופן שתתאים לבעלי חשבון מסחר קטן ושמותאמת למסחר על המדדים ברמה התוך-יומית.

מסחר ב SPREAD

במסחר ב SPREAD -, הסוחר בוחן את הפרש המחירים בין שני חוזים או נכסים, בהתאם להגדרה של האסטרטגיה.

במקום להסתמך רק על התחזית לגבי כיוון השוק, אפשר לבנות אסטרטגיה שמנסה לנצל שינוי ביחס בין שני מחירים.

לדוגמה, אפשר לבחון פער בין שני מדדים או בין חוזים בעלי קשר כלכלי מוגדר. השאלה אינה רק אם השוק כולו יעלה או ירד, אלא כיצד יתפתח הפער בין שני הצדדים.

למעשה, בדרך הזו של מסחר על פערי מחיר SPREAD אתה לא צריך לנחש את כיוון השוק, לא צריך למקם מראש STOP LOSS ולראות איך השוק מנפנף אותך החוצה ואחר כך חוזר לכיוון שחשבת.

אתה סוחר באופן מוגן, מגודר, על הפער שנוצר בין המדדים, אחד LONG והשני SHORT.

עם זאת, חשוב להדגיש: מסחר ב SPREAD אינו נטול סיכון ואינו מבטיח הגנה מפני הפסדים. גם כאשר שתי הפוזיציות נועדו לקזז חלק מהחשיפה הכיוונית, הפער עצמו יכול להתרחב, הקשר בין הנכסים יכול להשתנות ועלויות הביצוע עלולות לפגוע בתוצאה.

בנוסף, גודל החוזים, יחסי החשיפה והביטחונות הנדרשים חייבים להיבחן בנפרד. שתי פוזיציות מנוגדות אינן בהכרח מבטלות זו את זו מבחינת הסיכון.

היתרון האפשרי של אסטרטגיה כזאת אינו בכך שהיא בטוחה יותר מעצם הגדרתה, אלא בכך שהיא מאפשרת לבחון מקור אחר של הזדמנות מסחרית, עם כללי סיכון שניתן למדוד.

איך יודעים אם אסטרטגיה נוספת באמת משפרת את התוצאה?

לא מספיק לבדוק אם היא מרוויחה בפני עצמה.

צריך לבדוק גם כיצד היא מתנהגת לצד האסטרטגיה הקיימת.

  • האם היא מפסידה באותן תקופות?
  • האם היא דורשת חשיפה נוספת בדיוק כאשר הסיכון בתיק כבר גבוה?
  • האם היא מוסיפה רווחיות לאורך זמן, לאחר עלויות, בלי להגדיל באופן בלתי סביר את הירידה המרבית בהון?

אפשר לגלות שאסטרטגיה שנראית מצוינת לבדה אינה תורמת הרבה כאשר משלבים אותה עם אסטרטגיה אחרת.

לעומת זאת, אסטרטגיה עם תשואה ממוצעת נמוכה יותר עשויה לתרום לפיזור הסיכונים, אם היא מתנהגת אחרת בתנאי שוק שונים.

המטרה אינה לצבור כמה שיותר אסטרטגיות. המטרה היא לבנות מערך פעילות שבו כל אסטרטגיה ממלאת תפקיד מוגדר.

  1. הגדלת המינוף והעבודה עם הון חיצוני

עד עכשיו דיברנו על שיפור שיטת המסחר, הגדלת החשיפה באופן מבוקר והרחבת הפעילות לשווקים ולאסטרטגיות נוספות. יש דרך נוספת שבה סוחרים עשויים לנסות להרחיב את היקף הפעילות שלהם: שימוש בהון חיצוני.

הרעיון נשמע פשוט. אם יש לי שיטה מסחרית עם יתרון מוכח, אולי אוכל להפעיל אותה באמצעות הון גדול יותר, במקום להסתמך רק על הכסף הפרטי שלי.

אבל כאן צריך להפריד בין שלושה מושגים שונים: הון נוסף, מינוף פיננסי וניהול כספים של אחרים.

הון נוסף אינו בהכרח מינוף

אם סוחר מוסיף הון לחשבון שלו באמצעות הון עצמי נוסף, הוא עשוי להגדיל את יכולתו לממן את הפעילות ולספוג הפסדים. אבל הוא עדיין צריך לקבוע את גודל הפוזיציה לפי הסיכון, ולא לפי יתרת החשבון בלבד.

מינוף, לעומת זאת, מאפשר לשלוט בחשיפה כספית גדולה ביחס להון שהוקצה לה. בחוזים עתידיים, דרישת הביטחונות עשויה להיות רק חלק מהחשיפה הכלכלית של החוזה. לכן, תנועה קטנה יחסית במחיר הנכס יכולה להשפיע במידה משמעותית על ההון בחשבון.

כאשר השוק נע לטובת הסוחר, המינוף עשוי להגדיל את הרווח ביחס להון שהוקצה. כאשר השוק נע נגדו, הוא מגדיל גם את ההפסד היחסי ועלול להביא לדרישת ביטחונות נוספת או לסגירת פוזיציות. במצבים מסוימים ההפסד עלול לעלות על הסכום שהוקצה בתחילה.

לכן, השאלה החשובה אינה כמה מינוף הברוקר מאפשר לנו לקבל, אלא מהי החשיפה המתאימה להון, לשיטת המסחר וליכולת שלנו לעמוד בתקופות הפסד.

שימוש בהון חיצוני

אפשרות אחרת היא לקבל הון מגורם חיצוני, בהתאם להסכם ולמסגרת המשפטית הרלוונטית.

לפני שבוחנים אפשרות כזאת, צריך להבין את תנאי ההתקשרות, את חלוקת הרווחים וההפסדים, את מגבלות המשיכה, את דרישות הביטחונות ואת האחריות במקרה של הפסד.

חשוב גם להבין שהגדלת ההון אינה הופכת שיטה חלשה לשיטה רווחית. אם אין יתרון מסחרי אמיתי, הון נוסף עלול רק להגדיל את היקף ההפסדים.

אם קיימת שיטה בעלת תוחלת חיובית, עדיין צריך לבדוק כיצד היא מתנהגת בהיקף פעילות גדול יותר. ביצוע עסקאות רבות יותר או גדולות יותר עשוי להשפיע על איכות הביצוע, על ההחלקה ועל היכולת לעמוד בכללים.

אפשרות נוספת להגדלת הון חיצוני היא מסחר דרך חברות נוסטרו בחשבון ממומן. כמו Apex Trader Funding, Topstep, The5ers, My Funded Futures, Lucid Trading ועוד.

מצד אחד אתה משתמש בכסף של אחרים ולא מסתכן בהפסד של כסף אישי. מצד שני, אתה מוגבל בתקנות המסחר בנוקשות שחברות הנוסטו דורשות. כל חריגה, גם הקטנה ביותר, מובילה לביטול הזכות למשיכת רווחים מחשבון המסחר ואף לסגירת החשבון כולו.

לכל פתיחת חשבון מסחר ישנה עלות (ממוצעת של כ-80$ נכון למועד כתיבת המאמר) ונדרש לעבור מבחן יכולת בתנאים מאוד נוקשים בזמן מוגדר.

דבר נוסף, חברות הנוסטרו מאפשרות לפתוח מספר חשבונות מסחר במקביל, לסחור על חשבון אחד במינוף קטן ושאר החשבונות משתכפלים ומנוהלים יחד. כלומר, אתה סוחר עם 10 חשבונות במקביל, כל אחד במינוף של חוזה אחד ומרוויח על אותה פעולה פי 10.

ויש עוד דרך, מסחר דרך חברות שמאפשרות לסוחרים לעקוב אחר החשבון שלך. כמו eToro, AvaTrade, Plus500, Traders Connect, Social Trader Tools ועוד.

אתה סוחר כרגיל וכל רווח שלך מתורגם גם לרווח של כל מי שעוקב אחר החשבון שלך. ואתה מקבל על סך פעילות כל החשבונות, נתח מסוים. אתה יכול גם לפתוח מספר חשבונות שעוקבים אחרי הפעילות שלך עצמך.

אין לראות בהון חיצוני קיצור דרך לבניית קריירה. הוא עשוי להיות כלי להרחבת פעילות שכבר נבחנה, אך הוא גם מוסיף התחייבויות, מורכבות וסיכונים.

ניהול כספים של אחרים

אפשרות נוספת היא לעבור מפעילות בחשבון פרטי לעבודה במסגרת של ניהול השקעות או מסחר עבור אחרים.

זהו שינוי מהותי. כאשר אדם מנהל כספים של לקוחות, הוא אינו אחראי רק להחלטות המסחר שלו. הוא צריך להתמודד גם עם חובות מקצועיות, הסכמים, שקיפות, דיווחים, טיפול בסיכונים ועמידה בדרישות הדין.

בישראל, ניהול תיקי השקעות עבור אחרים לפי שיקול דעת כפוף להסדרה ולדרישות רישוי, בהתאם לחוק הסדרת העיסוק בייעוץ השקעות, בשיווק השקעות ובניהול תיקי השקעות ולהוראות החלות על הפעילות המסוימת. לפני שמציעים שירות כזה או מקבלים כספים לניהול, יש לבדוק את דרישות הרישוי וההסדרה הרלוונטיות מול רשות ניירות ערך ועם עורך דין המתמחה בתחום.

גם מבחינה מקצועית, ניהול כסף של אחרים מחייב שינוי בגישה. לקוח עשוי להתקשות לקבל ירידה בהון, גם אם היא נמצאת בטווח שהאסטרטגיה צפויה לייצר. סוחר צריך להיות מסוגל להסביר את הסיכון, להציג נתונים בצורה הוגנת ולא ליצור ציפיות לתשואה שאינה מובטחת.

ניהול הון חיצוני אינו רק דרך להגדיל את היקף המסחר. זו אחריות נוספת, ולעיתים גם מקצוע נפרד שדורש הכשרה, ניסיון, תשתית תפעולית ועמידה בדין.

  1. איך מתמודדים עם תקופות שבהן שום דבר לא הולך לפי התוכנית?

בקריירה ארוכת שנים במסחר, האתגר אינו רק להצליח כשהשוק מתאים לשיטה. האתגר הוא לשמור על תהליך קבלת החלטות תקין גם כאשר התוצאות מאכזבות.

סוחר עשוי לחוות תקופות שבהן הוא מבצע את כל הכללים ועדיין מפסיד. הוא עלול לראות סוחרים אחרים מפרסמים תוצאות טובות, להתפתות לאסטרטגיות חדשות או להרגיש שהוא חייב להגדיל את הפעילות כדי להתקדם.

דווקא ברגעים האלה נבחנת המקצועיות.

אני ממליץ להגדיר מראש כללי פעולה למצבים של ירידה בהון, חריגה מהתוכנית או שינוי בתנאי השוק. כללים כאלה יכולים לכלול הקטנת חשיפה, הפסקת מסחר לצורך בדיקה, ניתוח עסקאות ועדכון השיטה רק כאשר הנתונים מצדיקים זאת.

חשוב גם להפריד בין הערכה עצמית לבין תוצאה כספית. עסקה מפסידה אינה בהכרח עסקה גרועה, ועסקה מרוויחה אינה בהכרח עסקה טובה. השאלה היא אם ההחלטה התקבלה בהתאם למידע ולכללים שהוגדרו מראש.

ככל שהקריירה מתקדמת, צריך ללמוד גם להתמודד עם שעמום, עם חוסר ודאות ועם הצורך להמתין להזדמנות מתאימה. לא כל יום מציע תנאים טובים למסחר, ולא כל תקופה מצדיקה הרחבת פעילות.

סוחר אינו צריך להוכיח לעצמו בכל יום שהוא מסוגל להרוויח. הוא צריך לדעת לזהות מתי התנאים מתאימים לשיטה שלו ומתי עדיף להישאר מחוץ לשוק.

  1. תוכנית מעשית להרחבת פעילות המסחר

במקום להגדיל בבת אחת את מספר החוזים, להוסיף שווקים ולהכניס הון נוסף, אפשר להתקדם בתהליך מדורג.

שלב ראשון: מדידת הביצועים הקיימים

יש לאסוף את נתוני העסקאות, כולל רווח והפסד לאחר עלויות, תוחלת לעסקה, ירידה מרבית בהון, שיעור העמידה בכללים והביצועים בתנאי שוק שונים.

המטרה היא להבין מה עובד, מה אינו עובד ומה עדיין אינו ידוע.

שלב שני: בחירת שינוי אחד בלבד

אפשר לבחור בין בדיקת גודל פוזיציה חדש, בחינת שוק נוסף או פיתוח אסטרטגיה נוספת. לא כדאי לשנות כמה מרכיבים בו זמנית, משום שאז קשה לזהות מה גרם לשיפור או להרעה בתוצאות.

שלב שלישי: בדיקה היסטורית וניסוי מבוקר

יש לבדוק את השינוי מול נתונים מתאימים, להביא בחשבון עלויות ולבחון אותו גם בתנאי שוק שלא שימשו לפיתוחו. לאחר מכן אפשר לבצע ניסוי מבוקר ולתעד את התוצאות.

שלב רביעי: בחינת הסיכון הכולל

לא מספיק לחשב את הסיכון של כל עסקה בנפרד. צריך לבדוק גם את הסיכון של כל הפוזיציות יחד, את הקשרים בין האסטרטגיות ואת ההפסד האפשרי בתרחיש שבו כמה עסקאות נכשלות באותו זמן.

שלב חמישי: הגדלה הדרגתית בהתאם לנתונים

רק לאחר שהשינוי עומד בתנאים שהוגדרו מראש, אפשר לשקול הרחבה נוספת. אם הביצועים או ההתנהגות המנטלית נפגעים, חוזרים לשלב הקודם ובוחנים מחדש את ההנחות.

התהליך הזה אולי נראה איטי יותר מהגדלה מיידית של מספר החוזים, אבל הוא מאפשר לקבל החלטות על בסיס נתונים במקום על בסיס התלהבות רגעית.

  1. אבן הדרך השנייה היא לא רק להרוויח יותר, אלא לבנות מערכת מסחר טובה יותר

כאשר אני חושב על התפתחות של סוחר לאורך שנים, אני לא מסתכל רק על גודל החשבון או על מספר החוזים שהוא מסוגל להחזיק.

אני מסתכל על היכולת שלו להבין את השוק, לזהות הזדמנויות מתאימות, לנהל סיכונים, ללמוד מטעויות ולהמשיך לקבל החלטות מקצועיות גם כאשר התוצאות אינן כפי שציפה.

הדרך הטכנית והדרך המנטלית חייבות להתקדם יחד.

אם היכולת הטכנית משתפרת אבל המשמעת נחלשת, הגדלת הפעילות עלולה להזיק. אם הביטחון המנטלי עולה אבל השיטה אינה נבדקת כראוי, הביטחון עלול להפוך לביטחון יתר. ואם יש שיטה טובה אך אין ניהול סיכונים, גם תקופה מוצלחת עלולה להסתיים בהפסד משמעותי.

לכן, הגדלת פוטנציאל הרווח צריכה להתבסס על כמה יסודות: שיטת מסחר מוגדרת, נתונים אמינים, בדיקה של אסטרטגיות נוספות, התאמת החשיפה לתנודתיות, משמעת מנטלית ותוכנית ברורה לניהול הפסדים.

רק לאחר שהיסודות האלה קיימים, אפשר לבחון אם הרחבת הפעילות מתאימה לסוחר ולנסיבות שלו.

לכל אדם מותר לטעות במהלך התמקצעות במקצוע המסחר בשוק ההון ובחוזים עתידיים בפרט. אך במידה ואתה חוזר על טעויות שוב ושוב, אתה כבר לא בן אדם, אתה חמור. והתחושה הכי קשה לאחר יום מסחר רע, היא לא ההפסד הכספי, אלא מעשה "החמורות" שנהגת בעת ניהול העסקאות.

לסיכום: איך מתקדמים מאבן הדרך הראשונה לשנייה?

אבן הדרך הראשונה היא ללמוד לסחור בצורה מסודרת, להבין את השוק ולפתח שיטת עבודה בעלת כללים ברורים. ולייצר תוחלת כספית חיובית לאורך זמן.

אבן הדרך השנייה היא ללמוד כיצד להרחיב את הפעילות בלי לאבד את היתרונות שנבנו בדרך. להצליח להרוויח יותר מאותה פעילות שאנחנו עושים עד כה בהצלחה.

זה יכול להתבטא בשיפור איכות העסקאות, בהרחבת הפעילות לשווקים נוספים, בפיתוח אסטרטגיות חדשות או בבחינת מסגרת פעילות עם הון נוסף. כל אחת מהאפשרויות דורשת בדיקה נפרדת, הבנת הסיכון והתקדמות הדרגתית.

הנקודה החשובה ביותר היא לא להתבלבל בין היכולת להגדיל את החשיפה לבין היכולת לנהל אותה.

סוחר מקצועי אינו נמדד רק לפי כמה הוא יכול להרוויח בעסקה מוצלחת. הוא נמדד גם לפי הדרך שבה הוא מגביל הפסדים, מגיב לשינויים, שומר על המשמעת ומנהל את ההון לאורך זמן.

אני מאמין שהתקדמות במסחר מתחילה בהבנה שהשוק אינו חייב לנו דבר. אין אסטרטגיה שמבטיחה רווח, אין גודל פוזיציה שמבטיח הצלחה ואין סכום הון שהופך החלטה שגויה להחלטה נכונה.

מה שכן אפשר לעשות הוא לבנות תהליך מקצועי, למדוד את התוצאות, ללמוד מהנתונים ולשפר את קבלת ההחלטות באופן עקבי.

זאת הדרך שבה אפשר לבחון הגדלת פעילות בצורה אחראית ולבנות בסיס לקריירה ארוכת טווח במסחר בחוזים עתידיים.

היעד אינו להרוויח יותר בכל מחיר. היעד הוא לפתח יכולת מקצועית שמאפשרת לזהות הזדמנויות, לנהל סיכונים ולהתקדם כאשר הנתונים מצדיקים זאת.


** צפה בהדרכת וידאו בנושא: אבן דרך השנייה – הדרכים להגדיל רווחים במסחר בשוק ההון ובחוזים עתידיים

בברכה,
גבע גזית
סוחר פעיל בשוק החוזים העתידיים מאז 2005
התחלתי מאפס – והגעתי רחוק. בדיוק כמוך, רק עם שיטה שעובדת.

נ.ב. רוצה לקרוא על המסע האישי שלי – מאיש טיפול אלטרנטיבי עני לסוחר מצליח?
קרא את ספרי: "הסוחר האלטרנטיבי"
בוא לגלות איך הפכתי כל אתגר להצלחה פיננסית. [לחץ כאן להזמנת הספר]

** מסלול ייחודי ראשון מסוגו בארץ (אפשר להגיד גם בעולם) להכשרת סוחרים בשוק החוזים העתידיים, יצא לדרך!
אני מזמין אותך לקחת בו חלק, העתיד נמצא כבר כאן!  לפרטים לחץ כאן


מאמרים נוספים – לחץ כאן.


הספר "סוחר אלטרנטיבי" ספר חובה לכל סוחר בשוק ההון

שאלות ותשובות קשורות לנושא המאמר

איך מגדילים רווחים במסחר בחוזים עתידיים?

אפשר לבחון שיפור של אסטרטגיה קיימת, התאמת גודל הפוזיציה, הרחבת הפעילות לשווקים נוספים או פיתוח אסטרטגיות חדשות. כל שינוי דורש בדיקה של התוצאות והסיכון, ואין דרך שמבטיחה רווח.

איך יודעים אם אפשר להגדיל את מספר החוזים?

בודקים את תוצאות המסחר לאורך מדגם מתאים, את הירידה המרבית בהון, את הסיכון הכספי לעסקה ואת היכולת להמשיך לפעול בהתאם לתוכנית גם כאשר ההפסדים גדלים. הגדלה צריכה להיות הדרגתית ומבוססת נתונים.

האם מסחר בכמה מדדים במקביל מפזר את הסיכון?

לא בהכרח. מדדים שונים עשויים להיות מושפעים מאותם גורמים ולנוע באותו כיוון. צריך למדוד את החשיפה המשותפת ולא להניח שכל שוק נוסף מפחית סיכון.

מה ההבדל בין מסחר בקורלציות למסחר ב SPREAD?

מסחר בקורלציות בוחן את הקשר בין התנהגותם של נכסים. מסחר ב SPREAD מתמקד בהפרש המחירים בין שני נכסים או חוזים, לפי הגדרת האסטרטגיה. בשני המקרים הקשרים ההיסטוריים עשויים להשתנות, ולכן נדרש ניהול סיכונים.

האם מינוף מגדיל את הרווחים?

מינוף מגדיל את החשיפה ביחס להון שהוקצה לה, ולכן עשוי להגדיל את הרווח או את ההפסד ביחס להון. הוא אינו משפר כשלעצמו את היתרון המסחרי של האסטרטגיה.

גבע גזית קרא עוד ←

המונחים המקצועיים שכל סוחר חייב להכיר

מאמר - מתי להגדיל את חשבון המסחר בחוזים עתידיים? מאת גבע גזית

טכניקות אפקטיביות ללמוד מסחר בחוזים עתידיים, FUTURE

נספח הבהרות – המונחים המקצועיים שכל סוחר חייב להכיר

כדי להבין באמת איך פועל שוק ההון, ובמיוחד איך מתבצע מסחר בחוזים עתידיים, חשוב להכיר את השפה המקצועית שבה משתמשים סוחרים, ברוקרים, מנהלי השקעות וחדרי מסחר.

המונחים הבאים אינם "טריקים למסחר". הם אבני יסוד להבנת האופן שבו פקודות נכנסות לשוק, כיצד מתבצעות עסקאות, מה משפיע על המחיר ומהם הסיכונים הכרוכים במסחר.


1. קונים – Buyers

קונים הם משתתפים בשוק שמבקשים לרכוש נכס פיננסי במחיר מסוים.

כאשר קונה שולח פקודת Market, הוא מבקש לבצע רכישה במחירים הזמינים באותו רגע בספר הפקודות.

כאשר קונה משתמש בפקודת Limit, הוא מגדיר את המחיר המרבי שבו הוא מוכן לקנות.

חשוב להבין:

עצם קיומם של קונים אינו אומר שהמחיר חייב לעלות.

המחיר נקבע כתוצאה מהאינטראקציה בין פקודות הקנייה והמכירה, מהנזילות הזמינה ומהעסקאות שמתבצעות בפועל.


2. מוכרים – Sellers

מוכרים הם משתתפים המבקשים למכור נכס פיננסי.

מוכר יכול להשתמש בפקודת Market כדי לבצע עסקה במחירים הזמינים בשוק, או בפקודת Limit כדי להגדיר את המחיר המינימלי שבו הוא מוכן למכור.

גם כאן חשוב להימנע מפישוט יתר:

מוכר אינו בהכרח "דובי", וקונה אינו בהכרח "שורי".

לדוגמה, גוף שמחזיק נכס ויוצא ממנו יכול למכור ללא קשר לתחזית שלו לגבי השוק.

לכן צריך להבדיל בין עצם ביצוע העסקה לבין הסיבה שבגללה המשתתף מבצע אותה.


3. פקודות Limit – Limit Orders

פקודת Limit היא הוראה לבצע עסקה במחיר מוגדר או במחיר טוב יותר.

לדוגמה:

אם חוזה נסחר ב-6,000 נקודות וסוחר מעוניין לקנות רק ב-5,990 או פחות, הוא יכול להציב פקודת Buy Limit ב-5,990.

הפקודה לא מבטיחה ביצוע.

אם המחיר לעולם לא יגיע למחיר שהוגדר, העסקה לא תתבצע.

לפקודות Limit יש תפקיד חשוב בספר הפקודות, משום שהן עשויות להוסיף נזילות לשוק כאשר הן ממתינות לביצוע.


4. פקודות Market – Market Orders

פקודת Market היא הוראה לבצע את העסקה באופן מיידי במחירים הזמינים בשוק, בכפוף לתנאי השוק ולנזילות הקיימת.

היתרון:

עדיפות לביצוע על פני מחיר מוגדר.

החיסרון:

אין התחייבות למחיר ביצוע מסוים.

כאשר אין מספיק נזילות במחיר הטוב ביותר, פקודת Market יכולה להתבצע במספר מחירים.

לכן, במיוחד בשוק תנודתי או בזמן פרסום נתון כלכלי משמעותי, מחיר הביצוע עלול להיות שונה מהמחיר שהסוחר ראה רגע לפני שליחת הפקודה.


5. Stop Orders – פקודות עצירה

Stop Order היא פקודה שהופכת לפעילה כאשר המחיר מגיע לרמת Trigger שהוגדרה מראש.

סוחר עשוי להשתמש בה כדי:

  • להגביל הפסד.

  • להיכנס לעסקה במקרה של פריצה.

  • לנהל פוזיציה בהתאם לתרחיש שהוגדר מראש.

חשוב מאוד להבין:

Stop אינו הבטחה למחיר ביצוע.

כאשר הטריגר מופעל, סוג הפקודה ואופן הביצוע קובעים כיצד העסקה תבוצע.

בשוק מהיר או בתנודתיות גבוהה, מחיר הביצוע יכול להיות שונה ממחיר ה-Stop.

לכן Stop הוא כלי לניהול סיכון – לא ביטוח מפני הפסד.


6. נזילות – Liquidity

נזילות מתארת עד כמה ניתן לקנות או למכור נכס בכמות מסוימת מבלי לגרום להשפעה משמעותית על המחיר.

שוק נזיל בדרך כלל מאפשר לבצע עסקאות בקלות יחסית ובמרווחים צרים יותר.

שוק פחות נזיל עלול להתאפיין ב:

  • Spread רחב יותר.

  • פחות עומק בספר הפקודות.

  • קושי לבצע כמויות גדולות במחיר הרצוי.

  • השפעה גדולה יותר של פקודות על המחיר.

חשוב לזכור שנזילות אינה מספר אחד.

ניתן לבחון אותה באמצעות פרמטרים כגון Spread, עומק ספר הפקודות, Volume והיכולת לבצע עסקה בהיקף מסוים מבלי להזיז משמעותית את המחיר.


7. Spread – מרווח

למונח Spread יש שתי משמעויות נפוצות בעולם המסחר.

א. Bid-Ask Spread

זהו הפער בין:

Bid – המחיר הטוב ביותר שבו קיימת הצעת קנייה.

לבין:

Ask – המחיר הטוב ביותר שבו קיימת הצעת מכירה.

לדוגמה:

Bid = 5,999.75
Ask = 6,000.00

ה-Spread הוא 0.25 נקודה.

Spread קטן בדרך כלל מעיד על שוק שבו קיימת נזילות טובה יותר, אם כי אין להסיק זאת מהמרווח לבדו.

ב. Spread Trading

זהו מסחר המתמקד ביחס או בפער בין שני נכסים או חוזים.

לדוגמה, במקום לשאול רק:

"האם ES יעלה?"

אפשר לבחון את היחס בין שני חוזים או נכסים ולשאול:

"האם הפער ביניהם צפוי להתרחב או להצטמצם?"

זהו אחד הרעיונות המרכזיים בגישת החשיבה של 3D TRADING.


8. Volume – מחזור מסחר

Volume הוא מספר היחידות או החוזים שהוחלפו במהלך תקופה מסוימת, בהתאם להגדרת השוק והנתון.

בחוזים עתידיים, Volume מתייחס למספר החוזים שנסחרו.

Volume יכול לעזור להבין את רמת הפעילות בשוק.

לדוגמה:

עלייה משמעותית במחיר המלווה בעלייה במחזור עשויה לספק מידע שונה מעלייה במחיר שמתרחשת במחזור נמוך.

אבל:

Volume אינו אומר לבדו אם המחיר יעלה או ירד.

הוא מתאר פעילות, ולא מספק תחזית ודאית.


9. Open Interest – עניין פתוח

Open Interest הוא מספר החוזים העתידיים שעדיין פתוחים ולא נסגרו או פקעו, בהתאם להגדרת הנתון בבורסה.

זה שונה מ-Volume.

Volume:

כמה חוזים נסחרו במהלך תקופה.

Open Interest:

כמה חוזים פתוחים קיימים.

לדוגמה, ייתכן שבמהלך יום מסוים נסחרו מאות אלפי חוזים, בעוד שמספר החוזים הפתוחים בסוף היום יהיה נמוך או גבוה יותר בהתאם לאופן שבו עסקאות חדשות נפתחו או פוזיציות קיימות נסגרו.

Open Interest יכול לספק מידע חשוב על השתתפות בשוק ועל מבנה הפוזיציות, אך גם אותו אין לפרש לבדו כאיתות קנייה או מכירה.


10. תנודתיות – Volatility

תנודתיות מתארת את מידת השינוי במחיר לאורך זמן.

שוק תנודתי יכול לעבור מרחק גדול יחסית בפרק זמן קצר.

תנודתיות גבוהה יכולה ליצור:

  • הזדמנויות גדולות יותר לתנועה.

  • סיכון גדול יותר.

  • שינוי מהיר של תנאי השוק.

  • צורך בהתאמת גודל הפוזיציה והסיכון.

חשוב להבדיל בין כיוון לבין תנודתיות.

תנודתיות גבוהה אינה אומרת שהשוק חייב לעלות או לרדת.

היא אומרת שהמחיר נע בעוצמה או בקצב גבוהים יותר.


11. גידור – Hedging

גידור הוא פעולה שנועדה להפחית או לנהל חשיפה לסיכון מסוים.

לדוגמה, גוף שמחזיק חשיפה משמעותית לנכס מסוים יכול להשתמש בחוזה עתידי הקשור אליו כדי לצמצם חלק מהחשיפה לשינוי במחיר.

גידור אינו בהכרח ניסיון להרוויח מהעסקה עצמה.

לעיתים מטרתו היא:

להפחית את אי-הוודאות.

לדוגמה, יצרן, יבואן, חברת תעופה או גוף פיננסי עשויים להשתמש בנגזרים כדי לנהל חשיפות למחירי סחורות, מטבעות, ריבית או מדדים.


12. אלגוריתמים – Algorithms

אלגוריתם מסחר הוא מערכת של כללים שהמחשב מבצע באופן אוטומטי או חצי-אוטומטי.

הכללים יכולים להתייחס ל:

  • מחיר.

  • זמן.

  • Volume.

  • תנודתיות.

  • נזילות.

  • נתוני שוק.

  • ביצוע פקודות.

  • ניהול פוזיציה.

חשוב להבין:

אלגוריתם אינו בהכרח בינה מלאכותית.

אלגוריתם יכול להיות מערכת פשוטה מאוד שמבצעת הוראות מוגדרות מראש.

בשווקים מודרניים נעשה שימוש נרחב במסחר אלגוריתמי, כולל לצורך ביצוע עסקאות וניהול תהליכי מסחר.


13. Market Makers – עושי שוק

Market Maker, או עושה שוק, הוא משתתף שמספק באופן שיטתי הצעות קנייה ומכירה, בהתאם למסגרת ולכללים של השוק שבו הוא פועל.

תפקידם יכול לתרום לנזילות ולאפשר למשתתפים אחרים לבצע עסקאות.

עושה שוק אינו "האויב של הסוחר הקטן".

הוא פועל במסגרת מודל עסקי שבו קיימים סיכונים, עלויות ומגבלות.

חשוב גם לא לבלבל בין Market Maker לבין כל מוסד פיננסי גדול.

אלה תפקידים שונים.


14. מוסדיים – Institutional Investors

משקיעים מוסדיים הם גופים שמנהלים או משקיעים סכומי כסף משמעותיים עבור עצמם או עבור אחרים.

בקטגוריה הזו יכולים להיכלל, בהתאם להגדרה:

  • קרנות פנסיה.

  • חברות ביטוח.

  • קרנות נאמנות.

  • קרנות גידור.

  • מנהלי נכסים.

  • בנקים.

  • גופים פיננסיים אחרים.

למוסדיים יכולים להיות צרכים שונים לחלוטין.

אחד מגדר.

אחר משקיע לטווח ארוך.

אחר מנהל תיק.

אחר מבצע אסטרטגיית מסחר.

לכן המונח "המוסדיים" אינו מתאר שחקן אחד בעל מטרה אחת.


15. סוחרים מקצועיים – Professional Traders

המונח סוחר מקצועי אינו אומר בהכרח "סוחר שמרוויח".

בהקשר של עולם העבודה, הכוונה יכולה להיות לאדם שעבודתו כוללת פעילות מסחרית בשווקים במסגרת גוף מקצועי, או לסוחר עצמאי שעוסק במסחר כפעילות מקצועית – בהתאם להקשר.

סוחר מקצועי מתייחס בדרך כלל למסחר כתהליך הכולל:

  • הכנה.

  • תכנון.

  • ניהול סיכונים.

  • ביצוע.

  • תיעוד.

  • בקרה.

  • הערכת ביצועים.

  • שיפור מתמשך.

הנקודה החשובה:

מקצוענות נמדדת באיכות התהליך – לא במספר העסקאות המנצחות ביום אחד.


16. סוחרים פרטיים – Retail Traders

סוחר פרטי הוא אדם שסוחר בחשבון שאינו חשבון של מוסד פיננסי גדול או גוף מסחרי המנהל כספי ציבור.

סוחרים פרטיים יכולים להיות שונים מאוד זה מזה:

  • מתחילים.

  • מנוסים.

  • סוחרי יום.

  • משקיעים לטווח ארוך.

  • סוחרי חוזים עתידיים.

  • סוחרי מניות.

  • סוחרי אופציות.

  • סוחרים אוטומטיים.

לכן "Retail" אינו מילה נרדפת ל"חובבן".

יש סוחרים פרטיים בעלי ידע, ניסיון ומערכות עבודה מתקדמות.


17. מערכות אוטומטיות – Automated Trading Systems

מערכת מסחר אוטומטית היא מערכת שמסוגלת לבצע חלק מתהליך המסחר ללא קבלת החלטה ידנית בכל שלב.

מערכת יכולה:

  1. לקבל נתוני שוק.

  2. לבדוק תנאים מוגדרים.

  3. לייצר איתות.

  4. לשלוח פקודה.

  5. לנהל Stop או יעד.

  6. לסגור פוזיציה בהתאם לכללים.

היתרון המרכזי הוא עקביות בביצוע הכללים.

אבל אוטומציה אינה מבטיחה רווחיות.

מערכת יכולה לבצע בצורה מושלמת אסטרטגיה גרועה.

לכן:

אוטומציה אינה תחליף ליתרון מסחרי, לניהול סיכונים או לבדיקת האסטרטגיה.


18. אירועים מאקרו־כלכליים – Macroeconomic Events

אלה אירועים או פרסומים המשפיעים על התמונה הכלכלית הרחבה ועלולים לגרום לשינוי משמעותי בתמחור בשווקים.

דוגמאות:

  • החלטות ריבית של בנקים מרכזיים.

  • נתוני אינפלציה.

  • נתוני תעסוקה.

  • נתוני GDP.

  • נתוני צריכה.

  • נתוני פעילות כלכלית.

  • הודעות מדיניות מוניטרית.

  • אירועים גיאופוליטיים בעלי משמעות כלכלית.

בזמן פרסום נתון משמעותי, השוק עלול להפוך לתנודתי מאוד.

המחיר יכול לנוע במהירות, המרווחים עשויים להשתנות והביצוע בפועל עלול להיות שונה מהמחיר שבו הסוחר ציפה להתבצע.

לכן סוחר מקצועי צריך לדעת לא רק מה הוא סוחר, אלא גם מתי הוא סוחר ומה מתרחש סביבו.


השורה התחתונה

כל אחד מהמונחים האלה מתאר חלק אחר מהמערכת שנקראת שוק ההון.

אבל אסור להסתכל עליהם כעל אוסף של מילים נפרדות.

הם מתחברים זה לזה:

קונים ומוכרים יוצרים עסקאות.

Limit ו-Market הן דרכים שונות להשתתף בביצוע.

Stop Orders מאפשרות לנהל תרחישים מוגדרים מראש.

נזילות ו-Spread משפיעים על איכות הביצוע.

Volume ו-Open Interest מספקים מידע על פעילות ומבנה השוק.

תנודתיות משפיעה על הסיכון ועל אופי התנועה.

גידור מאפשר לנהל חשיפה.

אלגוריתמים ומערכות אוטומטיות מאפשרים לבצע כללים באופן שיטתי.

Market Makers מספקים נזילות במסגרת פעילותם.

מוסדיים, מקצוענים וסוחרים פרטיים מייצגים קבוצות שונות של משתתפים.

ואירועים מאקרו־כלכליים יכולים לשנות במהירות את התנאים שבהם כל המשתתפים האלה פועלים.

וזו בדיוק הסיבה שאני מעדיף ללמד סוחר להבין את המערכת, ולא רק לזהות צורה על הגרף.

כי ברגע שמבינים שהגרף הוא רק חלק מהסיפור, מתחילים לשאול שאלות אחרות:

מי פועל?

איפה מתבצעות העסקאות?

כמה נזילות קיימת?

מה קורה בשווקים הקשורים?

מה הסיכון?

מה מבטל את התרחיש?

ומה גורם לי לא לסחור בכלל?

אלה כבר שאלות של סוחר שחושב כמו מקצוען.


** צפה בהדרכות וידאו בערוץ ה-YOUTUBE של גבע גזית עם מאות הדרכות, שידורים חיים ודוגמאות של מסחר חי בכף אמיתי


בברכה,הספר "סוחר אלטרנטיבי" ספר חובה לכל סוחר בשוק ההון
גבע גזית
סוחר פעיל בשוק החוזים העתידיים מאז 2005
התחלתי מאפס – והגעתי רחוק. בדיוק כמוך, רק עם שיטה שעובדת.

נ.ב. רוצה לקרוא על המסע האישי שלי – מאיש טיפול אלטרנטיבי עני לסוחר מצליח?
קרא את ספרי: "הסוחר האלטרנטיבי"
בוא לגלות איך הפכתי כל אתגר להצלחה פיננסית. [לחץ כאן להזמנת הספר]

** מסלול ייחודי ראשון מסוגו בארץ (אפשר להגיד גם בעולם) להכשרת סוחרים בשוק החוזים העתידיים, יצא לדרך!
אני מזמין אותך לקחת בו חלק, העתיד נמצא כבר כאן!  לפרטים לחץ כאן


מאמרים נוספים – לחץ כאן.

גבע גזית קרא עוד ←

מאמר – הסוד השחור של הניתוח הטכני

מאמר - הסוד השחור של הניתוח טכני במסחר בשוק ההון מאת גבע גזית

טכניקות אפקטיביות ללמוד מסחר בחוזים עתידיים, FUTURE

"הסוד השחור של הניתוח הטכני": המודלים שכולם מלמדים – פשוט לא עובדים

למה ראש וכתפיים, דגלים, משולשים ונרות יפניים אינם מספיקים כדי להפוך סוחר למקצוען

אני רוצה לפתוח את המאמר הזה במשפט שעלול להרגיז לא מעט אנשים:

אם כל מה שלמדת על מסחר הוא לזהות תבנית על הגרף וללחוץ Buy או Sell – עדיין לא למדת באמת איך לקבל החלטת מסחר.

ראש וכתפיים.

דגל.

משולש.

Double Top.

Double Bottom.

נר פטיש.

נר בולע.

פריצה של קו מגמה.

שבירה של תמיכה.

חצייה של ממוצעים נעים.

אני מכיר היטב את העולם הזה.

אבל אחרי שנים של מסחר, לימוד וניתוח שוק, הבנתי משהו מהותי:

הגרף הוא לא השוק.

הגרף הוא רק ייצוג של מה שכבר התרחש בשוק.

והשאלה המקצועית באמת אינה:

"איזו תבנית אני רואה?"

אלא:

"מה גורם למחיר להיות במקום שבו הוא נמצא, מי פועל שם, היכן נמצאת הנזילות, ומה צריך לקרות כדי שהרעיון שלי יהיה נכון ומה יבטל אותו?"

זו בדיוק הנקודה שבה מתחיל ההבדל בין מי שלומד לנתח גרפים לבין מי שלומד לקבל החלטות במסחר.


קודם כל בואו נשחט פרה קדושה

אני לא אומר שתבניות טכניות הן חסרות משמעות.

המחקר האקדמי דווקא מציג תמונה הרבה יותר מעניינת.

מחקרם של Lo, Mamaysky ו-Wang ב-Journal of Finance מצא שבחלק מהמקרים תבניות טכניות סיפקו מידע נוסף לגבי התפלגות התשואות. כלומר, אי אפשר לומר באופן מדעי ש"ניתוח טכני לא עובד בכלל".

מצד שני, מחקר שהתמקד ספציפית בתבנית Head and Shoulders מצא שתוצאות כללי המסחר שנבדקו היו בדרך כלל שליליות, או שלא הצביעו על תשואה חיובית מובהקת.

סקירה רחבה של הספרות על ניתוח טכני מצאה תוצאות מעורבות: חלק מהמחקרים מצאו רווחיות וחלק לא, כאשר בעיות כמו בחירת כללים בדיעבד, Data Snooping, עלויות מסחר והערכת סיכון מקשות מאוד על הסקת מסקנה כללית שלפיה תבניות טכניות הן "מכונת כסף".

ואפילו קיימים מחקרים שמצאו רווחיות מסוימת בתבניות נרות ספציפיות לאחר עלויות מסחר ובתנאי ניהול סיכון מסוימים.

לכן הטענה המקצועית שלי אינה:

"תבניות לא עובדות."

הטענה שלי היא הרבה יותר חשובה:

תבנית לבדה אינה סיבה מספקת לקבלת החלטת מסחר.


אז למה כולם רואים את אותן תבניות?

כי כולנו מסתכלים על אותו גרף.

אם אלפי סוחרים מסתכלים על אותו חוזה עתידי ורואים את אותו שיא, אותו שפל, אותה התנגדות ואותו מבנה גרפי אין שום סיבה להתפלא מכך שהפקודות שלהם יתרכזו סביב אותן נקודות.

וזה כבר מעניין הרבה יותר מהציור עצמו.

השוק אינו מורכב רק מגרפים.

ניתוח טכני בשוק ההון לא עובד ואיך גבע גזית מרוויח כסףהוא מורכב מ:

  • קונים.

  • מוכרים.

  • פקודות Limit.

  • פקודות Market.

  • Stop orders.

  • נזילות.

  • Spread.

  • Volume.

  • Open Interest.

  • תנודתיות.

  • גידור.

  • אלגוריתמים.

  • Market Makers.

  • מוסדיים.

  • סוחרים מקצועיים.

  • סוחרים פרטיים.

  • מערכות אוטומטיות.

  • אירועים מאקרו־כלכליים.

  • ובעיקר – אינטראקציה מתמדת בין כל המשתתפים האלה.

בשווקים עתידיים, CME מציינת שנזילות נבחנת בין היתר באמצעות Volume, Open Interest, Bid/Offer Spread ועומק ספר הפקודות.

כלומר, אם אני מסתכל רק על הצורה שנוצרה על הגרף אני מתעלם מחלק משמעותי מהמשחק.


האם המוסדיים "לוכדים" את הסוחר הקטן?

כאן אני רוצה לדייק.

אני לא מקבל את האמירה הפשטנית:

"המוסדיים מציירים ראש וכתפיים כדי לגרום לריטייל להפסיד."

אין בסיס מספיק לטענה גורפת כזאת.

אבל יש תופעה אמיתית ומעניינת הרבה יותר.

כאשר מספר גדול של משתתפים מגיב לאותם מחירים, נוצר ריכוז של פעילות סביב רמות מסוימות.

אם סוחרים רבים מחליטים:

"אם המחיר יורד מתחת לשפל הזה אני יוצא."

או:

"אם המחיר פורץ את השיא אני נכנס."

אז ברור שלפקודות סביב האזור הזה יש משמעות לשוק.

וזה לא דורש קונספירציה.

זה פשוט מיקרו־מבנה של שוק.

במילים אחרות:

הבעיה אינה שמישהו בהכרח "רודף" אחרי הסטופ שלך. הבעיה היא שאתה עלול להציב את ההחלטה שלך במקום שבו הרבה משתתפים אחרים מקבלים בדיוק אותה החלטה.


ראש וכתפיים התבנית אינה האויב

נניח שאני רואה:

כתף שמאל.

ראש.

כתף ימין.

קו צוואר.

אני יכול להגיד:

"נוצר Head and Shoulders. אני מוכר."

אבל זו החלטה ברמה אחת בלבד.

אני מעדיף לשאול:

איפה המחיר נמצא ביחס לטווח הגדול יותר?

מה קרה לנפח?

מה קרה לתנודתיות?

האם הייתה דחייה של המחיר?

האם יש שינוי אמיתי בזרימת העסקאות?

מה קורה בחוזים קשורים?

האם קיימת סטייה או קורלציה חריגה?

איפה נמצא הסיכון שלי?

מה יוכיח שאני טועה?

רק לאחר מכן אני שואל אם התבנית הגרפית תומכת ברעיון.

זו כבר צורת חשיבה אחרת.


אותו דבר בדיוק קורה עם דגלים

הסוחר הקלאסי רואה:

עלייה חדה.

התכנסות.

"דגל".

ואז:

"פריצה – קנייה."

אבל אני רוצה לדעת מה עומד מאחורי הפריצה.

האם מדובר בהמשך של מהלך משמעותי?

האם התנודתיות תומכת במהלך?

האם יש בכלל מספיק נזילות כדי לבצע את העסקה במחיר שאני רוצה?

האם נכסים אחרים מאשרים אותו?

האם היחס בין שני שווקים השתנה?

ומה קורה אם הפריצה נכשלת?

הנקודה האחרונה קריטית.

סוחר מקצועי לא צריך רק לדעת למה להיכנס. הוא צריך לדעת מה יגרום לו לצאת.


כאן מתחיל ההבדל בין "ניתוח טכני" לבין "קבלת החלטות"

במשך שנים לימדו סוחרים לחפש תשובה.

אני למדתי לחפש הסתברות.

אני לא מנסה לדעת בוודאות מה המחיר יעשה.

אני מנסה לבנות מצב שבו:

  1. יש לי סיבה לפעול.

  2. אני יודע מה הסיכון.

  3. אני יודע מה מבטל את הרעיון.

  4. אני יודע כיצד לנהל את הפוזיציה.

  5. אני יודע מהו יחס הסיכון לתגמול.

  6. ואני מוכן נפשית לכך שהעסקה יכולה להפסיד.

זה אולי נשמע פחות מרגש מתבנית שמבטיחה "איתות".

אבל זו בדיוק הנקודה.

בשוק אין ודאות. יש תהליך קבלת החלטות.


מה באמת מעניין סוחרים מקצועיים?

כאשר מסתכלים על האופן שבו מתייחסים למסחר מקצועי בספרות ובתעשייה, התמונה שונה מאוד מהרעיון שסוחר מקצועי פשוט מחפש תבנית יפה.

בניהול ובביצוע עסקאות מקצועיות מתייחסים גם ל:

  • תנאי השוק.

  • נזילות.

  • עלות ביצוע.

  • Market Impact.

  • Bid/Ask.

  • גודל פוזיציה.

  • דחיפות ביצוע.

  • סיכון.

  • תזמון.

  • אלגוריתמי ביצוע.

  • איכות ההוצאה לפועל.

  •  

** ראה הבהרות לגבי המונחים המקצועיים שכל סוחר חייב להכיר
** מילון מושגים מקצועיים נרחב כאן

CFA Institute, למשל, מתארת בעולם המסחר המקצועי מדדים כמו Implementation Shortfall, הכוללים עלויות ביצוע, השפעת השוק, עלויות עיכוב ועלות הזדמנות.

גם CME מדגישה שעומק ספר הפקודות לבדו אינו מדד מספיק לנזילות, ושצריך לבחון גם השפעת מחיר ואיכות ביצוע.

כלומר:

מקצוען לא שואל רק "לאן המחיר ילך?"

הוא שואל גם:

"כמה יעלה לי להיות צודק?"


ומה עם הפסיכולוגיה?

ניהול כפסי בשוק ההון עם גבע גזיתכאן נמצא לדעתי אחד הסודות החשובים ביותר של המסחר.

הבעיה של רוב הסוחרים אינה חוסר בידע.

הם יודעים מהו Stop.

הם יודעים מהי תמיכה.

הם יודעים מהי התנגדות.

הם יודעים מה זה נר יפני.

הם יודעים מהו יחס Risk/Reward.

אבל בזמן אמת הם מתנהגים אחרת.

הם מזיזים סטופ.

מגדילים פוזיציה אחרי הפסד.

נכנסים כי "המחיר כבר ברח".

סוגרים רווח מהר מדי.

מנסים להחזיר הפסד.

סוחרים בלי תנאי כניסה ברור.

והופכים עסקה אחת למבחן של האגו שלהם.

מחקר על סוחרי חוזים עתידיים מקצועיים מצא קשר בין משמעת לבין הצלחה יחסית, כאשר סוחרים מצליחים יותר התאפיינו בהתנהגות שנמצאה ממושמעת ורציונלית יותר.

וזה בעיניי שיעור אדיר.

משמעת אינה תכונה נחמדה של סוחר, היא חלק ממערכת המסחר!


וזה גם מסביר למה "עוד אינדיקטור" בדרך כלל אינו הפתרון

כאשר סוחר מפסיד, הוא לעיתים קרובות מחפש עוד משהו.

עוד ממוצע.

עוד RSI.

עוד MACD.

עוד תבנית.

עוד נר.

עוד סרטון.

עוד קורס.

עוד "סוד".

אבל אם הבעיה היא שאין לו מערכת החלטות מסודרת עוד אינדיקטור רק מוסיף רעש.

אני מעדיף מעט כלים, אבל להבין בדיוק למה אני משתמש בהם.

למרות שאני מלמד שני כלים טכניים לזיהוי היפוכים ותחילת מגמות ארוכות, אצלי על הגרף אין שום מתנד או אינדקטור, רק מחיר.

את החלטות המסחר אני מקבל בעיקר מחלון המסחר ה-DOM בחוזים עתידיים (או LEVEL2 במניות).


כאן נולדה אצלי החשיבה שהפכה ל-3D TRADING

כשהתחלתי לסחור ולחקור את השוק, כמו סוחרים רבים, גם אני חיפשתי את הדרך שבה אפשר "לקרוא" את המחיר.

אבל עם הזמן הבנתי שאני לא רוצה להסתכל על השוק רק מממד אחד.

מחיר.

מחיר.

ועוד פעם מחיר.

רציתי להבין את היחסים שמאחורי המחיר.

כך התפתחה אצלי בהדרגה החשיבה שהפכה למה שאני מכנה היום:

3D TRADING

המסחר התלת־מימדי שלי אינו ניסיון לנחש את העתיד.

הוא ניסיון להסתכל על השוק מכמה זוויות במקביל.


הממד הראשון: להבין את המחיר עצמו

כאן נמצאים הדברים שסוחר חייב לדעת:

תמיכה.

התנגדות.

מבנה השוק.

שיאים.

שפלים.

טווחים.

תנודתיות.

התנהגות המחיר.

אבל אני לא מסתפק בשאלה:

"איפה המחיר?"

אני שואל:

"מה המחיר עושה במקום שבו הוא נמצא?"

זו שאלה אחרת לחלוטין.


הממד השני: מסחר בקורלציות

אחד הדברים ששינו אצלי את דרך החשיבה היה ההבנה שאני לא חייב להסתכל על נכס אחד כאילו הוא מתקיים בחלל ריק.

אם אני מסתכל על חוזה עתידי מסוים, אני יכול לבדוק את ההתנהגות של שווקים ונכסים הקשורים אליו.

האם הם מאשרים?

האם הם מתנגשים?

האם נוצר פער?

האם אחד מהם מוביל והשני מפגר?

האם הקשר ביניהם השתנה?

זו אינה הבטחה לכיוון עתידי.

אבל זו יכולה להיות שכבת מידע נוספת.

וזה בדיוק הרעיון:

לא להחליט על סמך גרף יחיד כאשר קיימת אינפורמציה רלוונטית במקומות אחרים בשוק.


הממד השלישי: מסחר Spread – השיטה הבטוחה ביותר של קרנות הגידור הגדולות בעולם!

מכאן הגעתי לעומק נוסף של החשיבה שלי.

במקום לשאול תמיד:

"האם השוק יעלה או ירד?"

אפשר לשאול:

"מה היחס בין שני נכסים?"

זהו שינוי מנטלי משמעותי.

במקום להתמקד רק בכיוון מוחלט, אני יכול לבחון את פער המחירים בין שני נכסים ואת ההתנהגות היחסית ביניהם.

זו אחת מאבני היסוד של החשיבה שעליה בניתי את גישת ה-3D TRADING שלי.

ומה עם DOM וזרימת פקודות?

כאן אנחנו מגיעים לנקודה שבה הגרף הופך להיות רק חלק מהתמונה.

אני יכול להסתכל על:

DOM – Depth of Market

ולבחון את ספר הפקודות.

גבע גזית אחד מהסוחרים המצליחים ביותר בישראל למעלה מ-20 שניםאני יכול לעקוב אחר:

  • Bid.

  • Ask.

  • עומק.

  • שינויי נזילות.

  • ביצוע עסקאות.

  • Volume.

  • תגובת המחיר.

  • התנהגות סביב רמות מפתח.

אבל גם כאן אני לא מאמין ב"כלי קסם".

DOM אינו כדור בדולח.

גם ספר פקודות יכול להשתנות במהירות, ועומק לבדו אינו מדד מושלם לנזילות.

לכן מבחינתי הכלים צריכים לעבוד יחד.

כך אני חושב לפני עסקה

במקום:

"יש ראש וכתפיים –> Sell."

אני רוצה להגיע למשהו הרבה יותר מסודר:

1. באיזה שוק אני נמצא?

ES?

NQ?

YM?

RTY?

או שוק אחר?

2. מהו מבנה השוק?

האם אנחנו במגמה?

בטווח?

באזור קיצון?

3. מהן רמות המפתח?

איפה תמיכה?

איפה התנגדות?

איפה נמצאים אזורים משמעותיים מהעבר?

4. מה מספרים השווקים הקשורים?

האם קיימת קורלציה?

האם יש סטייה?

האם משהו חריג מתרחש?

5. מה מספר ה-Spread?

האם קיים פער יחסי שמעניין אותי?

6. מה קורה בזרימת הפקודות?

האם התנהגות העסקאות מאשרת את הרעיון שלי?

7. איפה הסיכון?

זו אולי השאלה החשובה ביותר.

8. מה מבטל את העסקה?

אם אין לי תשובה ברורה – אין לי עסקה.

9. איך אני מנהל אותה?

כניסה היא רק ההתחלה.

10. ואם התנאים אינם קיימים?

אני לא סוחר!

זה הדבר שסוחרים מתחילים הכי פחות אוהבים לשמוע

לפעמים ההחלטה המקצועית ביותר היא:

לא לעשות כלום.

מחקרים על סוחרי יום מראים עד כמה קשה לייצר ביצועים חיוביים באופן עקבי. במחקר על סוחרי יום בטייוואן, פחות מ-1% מהאוכלוסייה שנבדקה הצליחה באופן צפוי ועקבי להשיג תשואה חריגה חיובית לאחר עמלות.

במחקר אחר, שהתבסס על נתוני סוחרי חוזים עתידיים בברזיל, 97% מהסוחרים שהתמידו יותר מ-300 ימי מסחר הפסידו כסף.

הנתונים האלה אינם אומרים שאף אחד אינו יכול להצליח במסחר.

הם אומרים משהו הרבה יותר חשוב:

מסחר אינו משחק שבו עצם הרצון, הביטחון או עודף הפעילות מייצרים יתרון.


ולכן אני לא מלמד "לנצח את השוק"

אני לא יודע מה יהיה הנר הבא.

גם אף אחד אחר לא יודע בוודאות.

מה שאני כן יכול לעשות הוא לבנות תהליך.

תהליך שבו אני יודע:

  • מה אני מחפש.
  • למה אני נכנס.
  • כמה אני מוכן לסכן.
  • מה יבטל את העסקה.
  • איך אני מנהל אותה.
  • ומתי אני לא עושה דבר.

זו מבחינתי מקצוענות.


לצאת מהתבנית בלי לזרוק את הגרף

אני לא רוצה שסוחר שקורא את המאמר הזה יזרוק את כל מה שלמד.

להפך.

אני רוצה שהוא ישדרג את דרך החשיבה שלו.

אם למדת ניתוח טכני – מצוין.

למדת תמיכה והתנגדות – מצוין.

למדת נרות יפניים – מצוין.

למדת תבניות – מצוין.

עכשיו תשאל:

מה עוד אני צריך לדעת לפני שאני מסכן כסף?

זה בדיוק המעבר מתבנית למערכת.

מתמונה להקשר.

מניחוש להסתברות.

מכניסה לניהול.

ומ"אני צודק" ל"אני מנהל סיכון".


מה באמת צריך ללמוד בקורס מסחר בשוק ההון?

גבע גזית סוחר ומרצה בכיר למסחר בחוזים עתידייםאם הייתי מתחיל היום מחדש, הייתי מחפש פחות קורס שמבטיח לי "שיטה מנצחת", ויותר הכשרה שמלמדת אותי:
ניתוח טכני

איך לקרוא מבנה שוק, תמיכה, התנגדות, מגמה וטווח.

חוזים עתידיים

איך החוזים עובדים, מהו המינוף, מהו ערך הטיק ומה משמעות התנודתיות.

ניהול סיכונים

כמה לסכן, היכן להציב נקודת ביטול ואיך להימנע מחשיפת יתר.

פסיכולוגיית מסחר

איך לקבל החלטה כשהכסף והרגש נמצאים באותו רגע על השולחן.

קורלציות

איך לבחון את הקשר בין שווקים במקום להסתכל על נכס בודד.

Spread Trading

איך לחשוב במונחים של יחס ופער בין נכסים.

Order Flow ו-DOM

איך להבין את המתרחש בסביבת הביצוע ולא רק את הצורה ההיסטורית של הגרף.

תהליך עבודה

איך להפוך את כל זה למערכת החלטות שחוזרת על עצמה.

להשקיע בלימוד מי אני האדם שרוצה להפוך לסוחר מקצועי

מהם הגורמים שפנימיים האישיים ביותר שלי, שמשפיעים על אופן קבלת ההחלטות וההתנהגות שלי במסחר.


והנה השינוי המנטלי שאני רוצה שתיקחו מהמאמר

אל תחפשו את התבנית שתספר לכם מה יקרה.

חפשו את המצב שבו קיימת לכם סיבה מספקת לפעול.

אל תשאלו:

"האם זה הולך לעלות?"

שאלו:

"מה צריך לקרות כדי שאני אקנה?"

אל תשאלו:

"איפה אני יכול לעשות הכי הרבה כסף?"

שאלו:

"כמה אני מוכן להפסיד אם אני טועה?"

אל תשאלו:

"איך אני מחזיר את ההפסד?"

שאלו:

"האם העסקה הבאה בכלל עומדת בתנאים שלי?"

ואל תשאלו:

"איך אני מנצח את השוק?"

שאלו:

"איך אני בונה תהליך שבו אני לא הורס לעצמי את המסחר?"

חופש אמיתי אינו הכסף שאתה מרוויח במסחר

זה אולי המשפט החשוב ביותר מבחינתי.

אני לא מאמין שהמטרה הסופית של המסחר היא להיות עשיר מהמסחר.

כסף הוא כלי.

המטרה האמיתית היא חופש בחירה.

החופש לבחור איך ייראה היום שלך.

החופש להחליט במה לעבוד.

החופש לבחור כמה זמן להקדיש למשפחה.

החופש ללמוד.

לטייל.

ליצור.

לעבוד כי אתה רוצה ולא רק כי אתה חייב.

אבל יש כאן תנאי חשוב:

אסור להפוך את המסחר עצמו ל"כלא" חדש.

אם אתה קם בבוקר וחייב לסחור כדי לשלם את החשבונות איבדת חלק מהחופש שחיפשת.

אם כל הפסד גורם לך חרדה זו אינה עצמאות.

אם אתה תלוי באדם אחר שיגיד לך מתי לקנות ומתי למכור עדיין לא בנית עצמאות.

היעד מבחינתי הוא לבנות יכולת חשיבה וקבלת החלטות עצמאית.


לכן אני רוצה שתחשבו מחוץ לקופסה

לא נגד הניתוח הטכני.

לא נגד הנרות היפניים.

לא נגד תבניות.

אלא מעבר להם.

תבנית יכולה להיות מידע.

נר יכול להיות מידע.

תמיכה יכולה להיות מידע.

התנגדות יכולה להיות מידע.

DOM יכול להיות מידע.

קורלציה יכולה להיות מידע.

Spread יכול להיות מידע.

אבל אף אחד מהם לבדו אינו "האמת".

היתרון נמצא בדרך שבה אתה מחבר את המידע לתהליך החלטה.


השיעור החשוב ביותר שלקחתי מהשוק

אחרי כל השנים האלה, אני לא חושב שהסוחר המקצועי הוא זה שיודע הכי הרבה.

אני חושב שהסוחר המקצועי הוא זה שיודע:

  • מה הוא יודע.
  • מה הוא לא יודע.
  • מתי לפעול.
  • מתי לא לפעול.
  • כמה לסכן.
  • מתי להודות שטעה.

ובעיקר:

איך להמשיך לקבל החלטות טובות גם אחרי שהעסקה האחרונה הייתה גרועה.

זו בעיניי המשמעות האמיתית של מקצוענות במסחר.


3D TRADING – לא עוד תבנית, אלא דרך לחשוב אחרת מהרוב

זו הסיבה שפיתחתי את מתודולוגיית 3D TRADING.

לא כדי למצוא "נוסחת קסם".

לא כדי לדעת בוודאות מה יעשה השוק.

ולא כדי להבטיח רווחים.

פיתחתי אותה מתוך הצורך שלי לקבל החלטות בצורה רחבה יותר:

ממד ראשון – המחיר ומבנה השוק.
ממד שני – קורלציות והיחסים בין שווקים.
ממד שלישי – Spread ופערים יחסיים.

ועל כל אלה אני מחבר את הדברים שאני רואה בזמן אמת: רמות, תנודתיות, זרימת פקודות, DOM, Volume, הקשר בין השווקים ובעיקר ניהול סיכונים.

זו הדרך שבה אני מסתכל על השוק.

וזו גם הסיבה שאני רוצה שסוחר שלומד ממני לא יהיה תלוי בי.

להפך.

המטרה שלי היא לתת לו כלים לחשוב בעצמו.


ואם הגעתם עד לכאן, קחו איתכם שבע שאלות

לפני כל עסקה שאני שוקל, אני רוצה לדעת:

1. באיזה שוק אני סוחר?

2. מה התנאי שלי לכניסה?

3. מה מבטל את העסקה?

4. היכן נמצא הסיכון?

5. כיצד אני מנהל את הפוזיציה?

6. כיצד אני יוצא ברווח אם התרחיש שלי מתממש?

7. ומתי אני פשוט לא סוחר?

אם אין לי תשובה ברורה, אני לא חייב לעשות עסקה.

וזה אולי ההבדל הגדול ביותר בין סוחר שמחפש איתות לבין סוחר שבונה מקצוע.


הסוד השחור האמיתי

אז מהו באמת "הסוד השחור של הניתוח הטכני"?

לא שראש וכתפיים "לא עובדים".

לא שהדגלים הם תרמית.

לא שהמוסדיים יושבים ומחכים לסטופ שלך.

הסוד הרבה יותר פשוט:

סוחר שלא מבין מה עומד מאחורי התבנית עלול להתייחס אליה כאילו היא סיבה למסחר.

והיא לא בהכרח סיבה.

היא לכל היותר חלק מהמידע.

העולם המקצועי של המסחר מורכב הרבה יותר מציור על גרף.

הוא כולל שוק, נזילות, ביצוע, סיכון, הסתברות, התנהגות, משמעת וקבלת החלטות.

וזה בדיוק המקום שבו אני רוצה שכל מי שקורא את המאמר הזה יתחיל לחשוב אחרת.

לא לחפש עוד "איתות".

לא לחפש עוד "גורו".

לא לחפש מישהו שיגיד לו בכל בוקר מה לעשות.

אלא ללמוד להבין את השוק.

לפתח שיטת עבודה.

לנהל סיכון.

ולקבל החלטות באופן עצמאי.

כי מבחינתי, החופש האמיתי אינו להיות תלוי בכסף שהמסחר מייצר.

החופש האמיתי הוא להיות מסוגל לבחור איך לחיות את החיים שלך.

וזה, בסופו של דבר, הרבה יותר גדול מכל תבנית שמופיעה על הגרף.


** צפה בהדרכת וידאו בנושא: הסוד השחור של הניתוח הטכני – למה כל המודולים לא עובדים

בברכה,הספר "סוחר אלטרנטיבי" ספר חובה לכל סוחר בשוק ההון
גבע גזית
סוחר פעיל בשוק החוזים העתידיים מאז 2005
התחלתי מאפס – והגעתי רחוק. בדיוק כמוך, רק עם שיטה שעובדת.

נ.ב. רוצה לקרוא על המסע האישי שלי – מאיש טיפול אלטרנטיבי עני לסוחר מצליח?
קרא את ספרי: "הסוחר האלטרנטיבי"
בוא לגלות איך הפכתי כל אתגר להצלחה פיננסית. [לחץ כאן להזמנת הספר]

** מסלול ייחודי ראשון מסוגו בארץ (אפשר להגיד גם בעולם) להכשרת סוחרים בשוק החוזים העתידיים, יצא לדרך!
אני מזמין אותך לקחת בו חלק, העתיד נמצא כבר כאן!  לפרטים לחץ כאן


מאמרים נוספים – לחץ כאן.

גבע גזית קרא עוד ←

מאמר – איך לנצח את הסטטיסטיקה בשוק ההון ובחוזים עתידיים?

מאמר - השלבים בהתפתחות סוחר מקצועי מאת גבע גזית

טכניקות אפקטיביות ללמוד מסחר בחוזים עתידיים, FUTURE

איך לנצח את הסטטיסטיקה בשוק ההון ובחוזים עתידיים? המדריך המלא לאריכות ימים ומקצוענות במסחר

מסחר בשוק ההון ובחוזים עתידיים הוא אחד המקצועות המאתגרים ביותר בעולם. בעוד שהבטחות לרווחים מהירים מציפות את הרשת, הנתונים המחקריים של גופים אקדמיים ורשויות פיקוח פיננסיות מציגים תמונה חדה וחד-משמעית: רוב הסוחרים היומיים והפרטיים אינם שורדים לאורך זמן.

מחקרים מקיפים של ה-FINRA (רשות הפיקוח על התעשייה הפיננסית בארה"ב), ה-SEC, ומחקריהם של פרופ' ברדברד בארבר ופרופ' טראנס אודין מאוניברסיטת קליפורניה מראים כי למעלה מ-90% מהסוחרים הפרטיים מוחקים את חשבונם או פורשים בתוך השנה הראשונה. במעקב ארוך טווח על סוחרים בחוזים עתידיים, מחקרים מצאו כי פחות מ-1% עד 3% מהסוחרים מצליחים לייצר תשואה עודפת עקבית ורווחית לאורך מעל 5 שנים.

אז מה מאפשר לאותם 3% בודדים לנצח את הסטטיסטיקה ולהשיג אריכות ימים (Longevity) מקצועית בשוק?


השלבים בהתפתחות של סוחר: מחוסר ידע מוחלט למקצוען

המעבר מחוסר ניסיון להצלחה עקבית אינו מקרי; הוא עובר דרך חמישה שלבים פסיכולוגיים ותפעוליים מוגדרים:

  1. שלב הבורות והתקווה (Unconscious Incompetence): הסוחר נכנס לשוק על בסיס תחושות בטן, טיפים או חלומות על עושר מהיר. בשלב זה אין הקפדה על ניהול סיכונים, והתוצאות הן אקראיות לחלוטין.
  2. שלב התסכול והחיפוש (Conscious Incompetence): לאחר הפסדים ראשונים, הסוחר מבין שחסר לו ידע. הוא מתחיל לעבור מאינדיקטור לאינדיקטור, מחפש את "הנוסחה הסודית" ומגלה שהשוק מורכב בהרבה ממה שחשב.
  3. שלב האור והאיזון (The "Aha!" Moment): ההבנה המרכזית מחלחלת: ההצלחה אינה טמונה בחיזוי כיוון השוק, אלא בניהול סיכונים, מיומנות פסיכולוגית ומשמעת. הסוחר מפסיק לחפש 100% הצלחה בכל עסקה.
  4. שלב המיומנות המודעת (Conscious Competence): הסוחר עובד לפי תוכנית עבודה מוגדרת וקשיחה. הוא אינו פועל מתוך דחף או אמוציות, אלא לפי חוקים ברורים. כל עסקה מחושבת מבחינת יחס סיכון/סיכוי.
  5. שלב המקצוענות והאוטומט (Unconscious Competence): המסחר הופך לפעולה שיטתית, שגרתית ואפילו פשוטה. הסוחר פועל ללא מעורבות רגשית, מנהל סיכונים בצורה אוטומטית ושומר על יציבות לאורך שנים.


אריכות ימים במסחר: כמה זמן שורד סוחר מקצועי?

כאשר סוחר מגיע לשלב המיומנות הגבוהה, שאלת ההישרדות משתנה. בשלב זה, אריכות הימים שלו בשוק אינה תלויה במזל, אלא ביכולת להסתגל לשינויים במבנה השוק ולשמור על חוסן מנטלי.

נתונים מראים כי סוחרים מקצועיים שהשלים 3 עד 5 שנות רווחיות עקבית, נוטים להישאר בתחום עשרות שנים. הגורם הקריטי ביותר לשרידות ארוכת טווח הוא הימנעות מאירועי קצה (Tail Risk), כלומר, מניעת הפסד יחיד שיכול למחוק חודשים של עבודה קשה.


איך לנצח את הסטטיסטיקה: צעדים מעשיים לביצוע מיידי

כדי לעבור מצד המפסידים לצד המנצחים, כל סוחר מחויב ליישם את הצעדים הבאים:

  • הגדרת גבול הפסד יומי קשיח (Daily Stop Loss): קבעו סכום מקסימלי שברגע הגעה אליו, המסחר נעצר מיידית לאותו יום. ללא פשרות.
  • עבודה לפי תוכנית מסחר כתובה: אין להיכנס לאף עסקה ללא נקודת כניסה, נקודת יציאה ברווח (Take Profit) ונקודת יציאה בהפסד (Stop Loss) מוגדרות מראש.
  • ניהול יומן מסחר מפורט: תעדו כל עסקה, סיבת הכניסה, התחושה הרגשית והתוצאה. ניתוח יומן המסחר שבועית מראה בדיוק היכן הטעויות החוזרות.
  • מעבר למסחר במרווחים (Spread Trading) ופערי מחירים: התמקדות בשיטות המבוססות על יחסים בין נכסים או פערי מחיר (Spread) ולא על חיזוי כיוון השוק, מקטינה באופן משמעותי את החשיפה לתנודות פתאומיות.
  • הפרדה מוחלטת בין אגו לתוצאה: מחיקת הצורך "להוכיח לשוק שהוא טעה". הפסד קטן הוא חלק מעלות התפעול של העסק, ולא כישלון אישי.


הפעילות של גבע גזית והדרך שלך לנצח את הסטטיסטיקה

להורדה - המדריך למסחר בתלת מימד 3D TRADING מאת גבע גזית סוחר החוזים המוביל בישראל. ללמוד בדרך הפוכה ממה שכולם מלמדיםמאז שנת 2005 אני פעיל בעולם המסחר בשוק ההון והחוזים העתידיים, עם התמחות ייחודית במסחר ב-Spread ובזיהוי התנהגות השווקים. במהלך השנים פיתחתי את תוכנית ההכשרה 3D TRADING, המבוססת על שלושת מודולי ההתנהגות של השווקים, שמטרתה להעניק לסוחרים את הכלים המעשיים והחוסן המנטלי הנדרשים כדי לשרוד ולהרוויח לאורך זמן. מעבר למסחר האישי שלי, ליוויתי והכשרתי אלפי סוחרים, כתבתי את הספר "סוחר אלטרנטיבי", ואני ממשיך לפעול יום-יום כדי להנגיש ידע אמין, מקצועי ומבוסס עובדות לכל מי ששואף לנצח את הסטטיסטיקה ולהפוך לסוחר מקצוען.

סיכום: העקרונות שקובעים מי ישרוד ומי יפרוש

המספרים והמחקרים מבהירים היטב: מסחר בשוק ההון ובחוזים עתידיים אינו משחק של ניחושים או קיצורי דרך, אלא מקצוע לכל דבר, הדורש משמעת ברזל, תכנון מדויק ויכולת הסתגלות עקבית. הדרך מבורות מלאה למקצוענות אינה נמדדת בתוצאה של עסקה בודדת, אלא בניהול נכון של מאות ואלפי עסקאות לאורך זמן.

כדי לנצח את הסטטיסטיקה ולהבטיח אריכות ימים כשחקנים מובילים בשוק, פעלו לפי עקרונות קריטיים הכוללים שישה כללי ברזל:

  • שליטה מוחלטת בסיכון לפני הרווח: סוחר מקצועי מחשב תמיד את סיכון הקצה ואת המחיר שהוא מוכן לשלם עוד לפני שהוא רואה את הפוטנציאל לרווח.
  • תוכנית עבודה קשיחה: אפס קבלת החלטות ספונטניות תוך כדי תנועת המחיר. כל כניסה, יציאה וגודל פוזיציה מוגדרים מראש.
  • חוסן פסיכולוגי ואיזון רגשי: ניתוק מלא בין האגו והרצון "לצדוק" לבין הפעילות התפעולית. הפסד מבוקר הוא אירוע שגרתי בעסק, לא כישלון אישי.
  • מיקוד בשיטות בעלות הסתברות גבוהה: מעבר ממסחר כיווני כפייתי לשיטות מתקדמות ומבוססות פערי מחיר (Spread) המקטינות חשיפה לתנודות פתאומיות.
  • עקביות ותחקור מתמיד: ניהול יומן מסחר יומי, הסקת מסקנות מהירה ותיקון טעויות תפעוליות בזמן אמת.
  • המשכיות ולמידה מתמדת: השוק משתנה ומתפתח continuously, והסוחר המצליח נארז בסבלנות, מתאים את מיומנויותיו ושומר על אופק פעילות של שנים, ולא של ימים.

הנתונים הסטטיסטיים הקשים אינם גזירת גורל, הם פשוט מראים מה קורה למי שמנסה ללכת בדרך הזו לבד, ללא שיטה סדורה וללא מנהיגות מקצועית.

הסיבה שרוב הסוחרים נכשלים היא חוסר בליווי נכון ברגעים הקריטיים.

ההבדל בין 97% המפסידים לבין 3% המנצחים אינו כישרון מולד, אלא נגישות לשיטת מסחר בטוחה המבוססת על פערי מחירים (Spread Trading) וליווי צמוד של מנטור שכבר עשה את הדרך.

במסלולי ההכשרה והליווי האישי שלי, אתה לא לבד.

אתה מקבל גב מקצועי, ניתוח מעשי של כל צעד והטמעה עמוקה של שלושת מודולי ההתנהגות 3D TRADING.

אם תמיד חלמת להיות חלק מהטופ העולמי במסחר ולבנות קריירה יציבה, בטוחה וארוכת שנים, הגיע הזמן להפסיק להמר על הכסף שלך. ואני ממליץ לך הצטרף עוד היום לאחד מסלולי הליווי האישי. עשה את הצעד הראשון שלך אל עבר קבוצת 3% המנצחים.

מאחל לך את כל ההצלחה שבעולם בכל דרך שתבחר.

גבע גזית

** ראה מה קרה עם מאות אנשים בדיוק כמוך ומה הם אומרים על הליווי האישי.

** צפה בהדרכות וידאו ושידורים חיים בנושאים הקשורים להצלחה במסחר

בברכה,הספר "סוחר אלטרנטיבי" ספר חובה לכל סוחר בשוק ההון
גבע גזית
סוחר פעיל בשוק החוזים העתידיים מאז 2005
התחלתי מאפס – והגעתי רחוק. בדיוק כמוך, רק עם שיטה שעובדת.

נ.ב. רוצה לקרוא על המסע האישי שלי – מאיש טיפול אלטרנטיבי עני לסוחר מצליח?
קרא את ספרי: "הסוחר האלטרנטיבי"
בוא לגלות איך הפכתי כל אתגר להצלחה פיננסית. [לחץ כאן להזמנת הספר]

** מסלול ייחודי ראשון מסוגו בארץ (אפשר להגיד גם בעולם) להכשרת סוחרים בשוק החוזים העתידיים, יצא לדרך!
אני מזמין אותך לקחת בו חלק, העתיד נמצא כבר כאן!  לפרטים לחץ כאן


מאמרים נוספים – לחץ כאן. 

גבע גזית קרא עוד ←

מאמר – האם להיות סוחר בשוק ההון קשה יותר מעבודה אחרת?

מאמר - האם לסחור יותר קשה מעבודה אחרת? מאת גבע גזית

טכניקות אפקטיביות ללמוד מסחר בחוזים עתידיים, FUTURE

האם לסחור יותר קשה מעבודה אחרת?


השוואה בין מסחר, להיות שכיר, עסק עצמאי או הייטק

מסחר תוך יומי בשוק ההון, ובמיוחד מסחר בחוזים עתידיים, נתפס לעיתים מבחוץ כעבודה קלה במיוחד. אין משרד, אין מנהל שיושב מעל הראש, אין עובדים שצריך לנהל, אין מחסן, אין מלאי, אין נסיעות ללקוחות, ולעיתים ניתן לבצע את העבודה ממחשב בבית.


אבל האם מכאן נובע שמסחר הוא מקצוע קל?

התשובה מורכבת הרבה יותר.

מסחר מקצועי אינו בהכרח עבודה קשה יותר מעבודת כפיים, מפס ייצור, מניהול עסק או מעבודה בהייטק. הוא פשוט קשה מסוג אחר. הקושי המרכזי במסחר אינו בהכרח פיזי, אלא קוגניטיבי, רגשי, פיננסי ומשמעתי.

כדי להבין האם מסחר קשה יותר מעבודה אחרת, צריך קודם להגדיר מהי בכלל עבודה קשה.

  1. מהי עבודה קשה?

המונח עבודה קשה אינו מתייחס רק למספר השעות שבהן אדם נמצא בעבודה.

עבודה יכולה להיות קשה בגלל מאמץ גופני, בגלל לחץ זמן, בגלל אחריות, בגלל אי ודאות, בגלל דרישה לריכוז ממושך, בגלל עבודה עם אנשים, בגלל סיכון פיזי, בגלל חוסר אוטונומיה או בגלל פער בין המאמץ שהאדם משקיע לבין התגמול שהוא מקבל.

מחקרי עבודה בינלאומיים משתמשים בדיוק בגישה רחבה זו.

ארגון העבודה הבינלאומי ILO בוחן את סביבת העבודה באמצעות גורמים כמו עומס, קצב העבודה, אוטונומיה, שעות העבודה, יחסים בין עובדים ומנהלים, ביטחון תעסוקתי, דרישות רגשיות ותנאים פיזיים.

גם OECD מגדיר עומס תעסוקתי כמצב שבו דרישות העבודה, כגון מאמץ פיזי, אינטנסיביות ושעות עבודה לא גמישות, גבוהות מהמשאבים שהעובד מקבל, כגון אוטונומיה, הכשרה והזדמנויות להתפתחות.

לכן אפשר להגדיר עבודה קשה באמצעות לפחות שבעה ממדים:

  1. מאמץ פיזי.
  2. מאמץ מנטלי.
  3. לחץ וזמן.
  4. רמת אחריות.
  5. אי ודאות.
  6. תלות באנשים ובמערכות אחרות.
  7. היחס בין המאמץ, הסיכון והתגמול.

זוהי נקודת המוצא להשוואה בין מסחר לבין מקצועות אחרים.


  1. מה אומרים המחקרים על האופן שבו אנשים חווים עבודה קשה?

הנתונים מראים שאין מקצוע אחד שהוא הקשה ביותר עבור כולם.

סקר תנאי העבודה האירופי של Eurofound לשנת 2024 בחן יותר מ־36,600 עובדים ב־35 מדינות אירופיות ובחן את איכות העבודה לפי מאפיינים כמו סביבת העבודה הפיזית, עוצמת העבודה, זמן העבודה, אוטונומיה, אפשרויות התפתחות, יחסים במקום העבודה ורמת המעורבות. המחקר מצא הבדלים משמעותיים בין מקצועות וענפים, והראה שאיכות העבודה קשורה באופן הדוק לרווחה, בריאות ומעורבות העובדים.

בסקר האירופי נמצא, לדוגמה, כי עבודה אינטנסיבית יכולה להתבטא בעבודה במהירות גבוהה ובמועדי יעד צפופים. בסקר תנאי העבודה משנת 2021, 49 אחוזים מהעובדים דיווחו שעבדו לעיתים קרובות בקצב גבוה ו־48 אחוזים דיווחו על עבודה תחת מועדי יעד צפופים. במקביל נמדדו דרישות פיזיות, סיכונים, עבודה בשעות לא שגרתיות ואוטונומיה.

כלומר, עבודה קשה אינה בהכרח עבודה שבה האדם מזיע.

אפשר לשבת מול מחשב במשך שעות ולהיות תחת עומס נפשי וקוגניטיבי משמעותי. וזה בדיוק המקום שבו מתחיל ההבדל הגדול בין מסחר לבין מקצועות רבים אחרים.


  1. עבודת כפיים קשה מסיבה אחת, מסחר קשה מסיבה אחרת

עובד בניין, לדוגמה, עשוי להרים משאות, לעבוד בחוץ, להתמודד עם חום וקור ולבצע עבודה פיזית במשך שעות.

לפי נתוני הלשכה האמריקאית לסטטיסטיקה של העבודה, עובדי בניין ועוזריהם עובדים בדרך כלל במשרה מלאה, העבודה שלהם עשויה להיות פיזית מאוד ולעיתים מתבצעת בחוץ ובתנאי מזג אוויר שונים. השכר החציוני בארצות הברית בשנת 2024 היה 46,050 דולר לשנה.

בפסי ייצור הקושי יכול להיות שונה.

העובד עשוי לבצע פעולה חוזרת מאות או אלפי פעמים, לעמוד בקצב שנקבע על ידי מערכת הייצור, לעבוד במשמרות ולהיות תלוי במכונות, מנהלים, עובדים אחרים ואספקת חומרי גלם.

נתוני BLS מראים שהשכר החציוני בכל מקצועות הייצור בארצות הברית עמד בשנת 2024 על 45,960 דולר לשנה, לעומת 49,500 דולר בכלל המקצועות.

בעולם ההייטק התמונה הפוכה מבחינת סוג המאמץ.

מתכנת אינו נדרש בדרך כלל להרים משאות או לעבוד בשמש, אבל הוא נדרש לריכוז, פתרון בעיות, למידה מתמשכת, עמידה בדרישות, עבודה בצוות והתמודדות עם מערכות מורכבות.

לפי BLS, מפתחי תוכנה נדרשים בדרך כלל לתואר ראשון בתחום מדעי המחשב, טכנולוגיית מידע או תחום קשור. השכר החציוני של מפתחי תוכנה בארצות הברית בשנת 2024 היה 133,080 דולר לשנה.

גם מקצועות רפואיים ממחישים את אותה נקודה.

אחות מוסמכת יכולה להגיע להכשרה של מספר שנים, לעבור מסלול לימודים מקצועי ולעמוד בדרישות רישוי. השכר החציוני בארצות הברית בשנת 2024 היה 93,600 דולר לשנה. אבל לצד השכר קיימים אחריות רפואית, עבודה עם אנשים, משמרות, לחץ וסיכון מקצועי.

לכן השאלה הנכונה אינה רק כמה קשה העבודה.

השאלה היא כמה קשה העבודה ביחס למה שהיא דורשת ומה שהיא מחזירה לאדם.


  1. הקשר בין מאמץ, שכר ומוטיבציה

אחד המודלים המרכזיים בחקר העבודה הוא מודל חוסר האיזון בין מאמץ לתגמול.

המודל שפותח על ידי החוקר יוהנס זיגריסט בוחן מה קורה כאשר אדם משקיע מאמץ גבוה ומקבל בתמורה תגמול נמוך יחסית.

התגמול אינו רק כסף. הוא כולל גם ביטחון תעסוקתי, אפשרויות קידום, הערכה ומעמד מקצועי. מחקרים רבים מצאו קשר בין חוסר איזון מתמשך בין מאמץ לתגמול לבין תוצאות בריאותיות שליליות.

סקירה שיטתית שכללה 51 מחקרים מצאה תמיכה משמעותית בחשיבותו של המודל ובהשפעה של מאפיינים חיצוניים ופנימיים של העבודה על בריאות העובדים.

המשמעות עבור עולם העבודה פשוטה מאוד.

אדם מוכן לעבוד קשה כאשר הוא מרגיש שהמאמץ שלו משתלם.

כאשר אדם עובד קשה מאוד, מקבל שכר נמוך, אינו רואה אופק להתקדמות ומרגיש שאין לו שליטה על העבודה, המוטיבציה עלולה להיפגע.

לעומת זאת, כאשר האדם מרגיש שהמאמץ שלו מוביל להתקדמות, להכנסה גבוהה יותר, לאוטונומיה ולתחושת יכולת, המוטיבציה יכולה להתחזק.

מחקר מטא אנליזה שפורסם בשנת 2026 ובחן 192 מחקרים על מוטיבציה במקום העבודה מצא קשרים חיוביים בין אוטונומיה, תחושת מסוגלות ומוטיבציה אוטונומית לבין שביעות רצון, מעורבות, רווחה וביצועים בעבודה.

וזה מוביל אותנו ישירות למסחר.


  1. מה מיוחד במבנה העבודה של סוחר עצמאי?

סוחר עצמאי אינו עובד רגיל במובן הקלאסי של המילה.

  • אין לו מנהל שקובע את שעת ההגעה.
  • אין לו צוות שמחכה לו.
  • אין לו לקוח שמכתיב בהכרח את לוח הזמנים.
  • אין לו מחסן.
  • אין לו מלאי מוצרים.
  • אין צורך לייצר מוצר פיזי.
  • אין צורך להגיע לאתר עבודה בחום או בקור.
  • אין צורך לנהל עובדים כדי לבצע את הפעולה הבסיסית שממנה מגיעה ההכנסה.

אבל יש כאן פרדוקס.

ככל שהמערכת החיצונית פחות מנהלת את האדם, כך הוא חייב לנהל את עצמו יותר.
סוחר עצמאי צריך להיות גם העובד וגם המנהל.

הוא צריך לקבוע לעצמו את שעות העבודה, להכין את סביבת העבודה, ללמוד, לבדוק את ביצועיו, לנהל את הסיכון, להתמודד עם הפסדים ולשמור על משמעת.

  • אין מנהל שאפשר להאשים.
  • אין עובד שאפשר להאשים.
  • אין לקוח שאפשר להאשים.
  • ובסופו של דבר אין משכורת קבועה שמגיעה רק משום שהאדם הגיע לעבודה.

זו אחת הסיבות לכך שמסחר אינו מקצוע קל גם כאשר סביבת העבודה עצמה נוחה.


  1. במסחר אין צורך בתואר כדי להתחיל ללמוד, אבל צריך ללמוד מקצוע

כאן קיים הבדל מהותי בין מסחר עצמאי לבין מקצועות רבים אחרים.

במקצועות מסוימים קיימת כניסה פורמלית ברורה.

רופא צריך הכשרה מקצועית ורישוי.

אחות צריכה הכשרה ורישיון.

מפתח תוכנה נדרש בדרך כלל לתואר ראשון במשרות רבות.

מנהל בכיר נדרש בדרך כלל להשכלה גבוהה וניסיון מקצועי משמעותי.

במסחר עצמאי בכספו של האדם, אין מסלול אוניברסיטאי אחיד שמעניק תעודת סוחר כפי שקיימת תעודת מקצוע במקצועות מוסדרים.

חשוב גם להבחין בין מסחר עצמאי לבין מתן שירותים פיננסיים לאחרים.

בישראל, חוק הסדרת העיסוק בייעוץ השקעות, בשיווק השקעות ובניהול תיקי השקעות מסדיר עיסוקים אלה ומחייב רישיון במקרים הרלוונטיים. תנאי הרישוי כוללים בין היתר בחינות והתמחות, בהתאם למסלול ולדרישות החוק.

לכן אדם שסוחר בכספו שלו אינו נמצא באותו מסלול הכשרה כמו אדם המבקש לנהל כסף של לקוחות.

אבל היעדר דרישת תואר אינו אומר שהמקצוע פשוט. הוא רק אומר שהאחריות להכשרה עוברת במידה רבה אל הסוחר עצמו.


  1. כמה זמן באמת צריך להשקיע בלימוד מסחר?

זו אחת הנקודות שבהן יש הבדל גדול בין ללמוד מסחר לבין להיות סוחר מקצועי.

  • אפשר ללמוד את המונחים הבסיסיים של שוק ההון בזמן קצר.
  • אפשר ללמוד מהו חוזה עתידי.
  • אפשר ללמוד כיצד פועלת פקודת קנייה.
  • אפשר ללמוד מהו מדד.
אבל ידיעה טכנית אינה שוות ערך למיומנות מקצועית.

סוחר מקצועי צריך להבין את המכשיר שבו הוא סוחר, את מבנה השוק, את הסיכון, את ההתנהגות שלו עצמו ואת המשמעות של קבלת החלטות תחת אי ודאות.

הוא צריך גם להבין עובדה שאינה נעימה לשמוע.

אין קשר הכרחי בין מספר השעות שאדם יושב מול המסך לבין איכות העבודה שלו. לפעמים סוחר שעובד שעתיים בצורה ממושמעת מבצע עבודה מקצועית יותר מסוחר שיושב עשר שעות מול המסך.


  1. העבודה הקשה ביותר במסחר היא לא ללחוץ על כפתור

אחת הטעויות הנפוצות היא לחשוב שהפעולה הפיזית של המסחר היא העבודה.

היא לא.

העבודה האמיתית היא תהליך קבלת ההחלטות.

סוחר צריך להתמודד עם אי ודאות מתמדת.

הוא אינו יודע בוודאות מה יהיה המחיר הבא.

הוא אינו יודע אם העסקה הבאה תצליח.

הוא אינו יודע אם יום מסחר מסוים יהיה יום טוב או יום חלש.

לכן העבודה אינה בנויה כמו פס ייצור שבו השקעה של עוד שעה מגדילה בהכרח את התפוקה.

וזהו הבדל חשוב מאוד.

בפס ייצור ניתן בדרך כלל למדוד תפוקה באמצעות כמות מוצרים.

במסחר אי אפשר למדוד מקצועיות רק לפי מספר העסקאות או מספר שעות העבודה. לפעמים דווקא היכולת לא לבצע פעולה היא תוצאה של עבודה מקצועית.


  1. מסחר לעומת עסק עצמאי

עסק עצמאי רגיל עשוי להעניק לאדם חופש גדול יותר משכירות, אבל הוא עדיין דורש מערכת שלמה.

  • בעל חנות צריך ספקים ומלאי.
  • בעל מסעדה צריך עובדים, חומרי גלם, ציוד, רישוי ולקוחות.
  • בעל מקצוע עצמאי צריך שיווק, פרסום, לקוחות, גבייה, הנהלת חשבונות ושירות.
  • בעל עסק שמעסיק עובדים צריך גם לגייס אנשים, להכשיר אותם, לנהל אותם ולשלם להם.
  • אפילו עסק קטן מאוד תלוי בדרך כלל באנשים אחרים.
  • הלקוח צריך להגיע.
  • הספק צריך לספק.
  • העובד צריך לבצע.
  • חברת הפרסום צריכה לעבוד.
  • המערכת הטכנולוגית צריכה לפעול.

המסחר העצמאי שונה במובן הזה.

המוצר שאותו הסוחר מוכר אינו מוצר פיזי.

  • אין צורך למצוא לקוח כדי לבצע עסקת מסחר בחשבון האישי.
  • אין צורך להחזיק מלאי.
  • אין צורך לנהל צוות כדי לבצע את הפעילות הבסיסית.

הסוחר יכול לעבוד ממשרד ביתי או מכל מקום שבו קיימת סביבת עבודה מתאימה וחיבור למערכות המסחר.

אבל חשוב להיות מדויקים.

הוא עדיין תלוי בברוקר, בבורסה, בתשתיות תקשורת, בנתוני שוק ובמערכת הפיננסית.

לכן נכון יותר לומר שמסחר עצמאי מפחית סוגים רבים של תלות תפעולית, ולא שהוא מבטל כל תלות באנשים ובמערכות.


  1. ומה לגבי השכר?

כאן נמצא ההבדל הגדול ביותר בין מסחר לבין עבודה שכירה.

עובד שכיר מקבל בדרך כלל שכר עבור הזמן, התפקיד והאחריות שלו, בהתאם להסכם ההעסקה.

הסוחר אינו מקבל שכר עבור עצם הישיבה מול המחשב.
ההכנסה שלו תלויה בתוצאה הכלכלית של הפעילות.

זה יכול להיות יתרון גדול.

אבל זו גם נקודת הסיכון הגדולה ביותר.

מחקר שבחן את כל מי שהתחילו לסחור במסחר יומי בשוק החוזים העתידיים על מדדי מניות בברזיל בין השנים 2013 ו־2015 מצא שבקרב אלה שהתמידו יותר מ־300 ימי מסחר, 97 אחוזים הפסידו כסף.

רק 1.1 אחוזים הרוויחו יותר משכר המינימום המקומי ו־0.5 אחוזים הרוויחו יותר מהשכר ההתחלתי של פקיד בנק, לפי המחקר.

זה נתון שאסור להתעלם ממנו.

הוא אומר שמסחר תוך יומי אינו קיצור דרך להכנסה.

הוא אומר שהחופש שמסחר יכול להציע קיים רק אם האדם מצליח לפתח מיומנות, משמעת וניהול סיכון לאורך זמן.


  1. אז האם מסחר קשה יותר מעבודה אחרת?

אם מודדים קושי פיזי, כנראה שלא.

עבודה בבנייה, בחקלאות, בתעשייה או במקצועות פיזיים יכולה להיות קשה בהרבה מבחינה גופנית.

אם מודדים את מספר שנות ההכשרה הפורמלית, מסחר עצמאי יכול להיות קצר יותר ממקצועות כמו רפואה, סיעוד או מקצועות טכנולוגיים מסוימים.

אם מודדים אחריות על אנשים אחרים, מנהל בארגון גדול עשוי להתמודד עם מערכת מורכבת בהרבה.

אבל אם מודדים את רמת אי הוודאות, האחריות האישית, הצורך בשליטה עצמית והעובדה שאין משכורת שמגיעה רק משום שהגעת לעבודה, המסחר יכול להיות קשה מאוד.

במילים פשוטות:

עבודה שכירה יכולה להיות קשה בגלל מה שהארגון דורש ממך.

עסק עצמאי יכול להיות קשה בגלל מה שהלקוחות והמערכת העסקית דורשים ממך.

מסחר יכול להיות קשה בגלל מה שאתה דורש מעצמך.


  1. מה הופך את המסחר לאטרקטיבי מבחינת מבנה העבודה?

היתרון המרכזי של מסחר עצמאי אינו הבטחה להכנסה.

היתרון הוא מבנה העבודה.

  • סוחר עצמאי יכול ליהנות מרמה גבוהה של אוטונומיה.
  • הוא יכול לקבוע לעצמו את סביבת העבודה.
  • הוא אינו חייב להחזיק משרד גדול.
  • הוא אינו חייב להעסיק עובדים כדי לבצע את פעילות המסחר הבסיסית.
  • הוא אינו צריך לייצר מלאי.
  • הוא אינו צריך לחפש לקוח חדש עבור כל פעולה.
  • הוא אינו צריך לנסוע ללקוח.
  • הוא יכול לעבוד בפרקי זמן מוגדרים.
  • הוא יכול לתכנן את זמנו בהתאם למשפחה ולמטרות החיים.

וזהו יתרון שאינו נמדד רק בכסף.

מחקרי עבודה מראים שוב ושוב שאוטונומיה, תחושת מסוגלות ואיזון בין דרישות העבודה לבין המשאבים הזמינים קשורים לאיכות העבודה, למוטיבציה ולרווחה.

סקר Gallup משנת 2025 מצא שעובדים בארצות הברית דירגו איזון בין עבודה לחיים אישיים ורווחה אישית, שכר והטבות, יציבות תעסוקתית והאפשרות לעשות את מה שהם טובים בו בין הגורמים החשובים ביותר בבחירת עבודה.

כלומר, החופש שאנשים מחפשים מעבודה אינו בהכרח רק חופש לא לעבוד. לעיתים קרובות זהו חופש לבחור איך לעבוד.


  1. אבל חופש אינו שווה ערך להכנסה

זוהי ההבחנה החשובה ביותר במאמר הזה.

אפשר להיות עצמאי ועדיין להיות עבד לעסק.

אפשר להחזיק חברה ועדיין לעבוד 14 שעות ביום.

אפשר להיות בעל חנות ועדיין להיות תלוי לחלוטין בלקוחות.

ואפשר לסחור מהבית ועדיין להיות משועבד למסך.

לכן חופש אמיתי אינו נמדד רק במקום שבו עובדים.

הוא נמדד בשליטה שיש לאדם על הזמן, על ההחלטות ועל המבנה הכלכלי של חייו.
מסחר מקצועי יכול להציע מבנה עבודה בעל אוטונומיה גבוהה מאוד, אבל רק לאחר שהאדם רכש יכולת מקצועית מספקת והוכיח לעצמו שהוא מסוגל לפעול בצורה עקבית ומבוקרת.
 

  1. חוזים עתידיים והאפשרות למבנה עבודה גמיש

המסחר בחוזים עתידיים הוא דוגמה מעניינת במיוחד משום שהשוק מאפשר לסוחר לפעול במכשירים פיננסיים סטנדרטיים ובמערכת אלקטרונית, ללא צורך בהקמת עסק מסורתי סביב הפעילות.

  • אין צורך במחסן.
  • אין צורך במלאי.
  • אין צורך במוצר פיזי.
  • אין צורך בצוות מכירות.
  • אין צורך להעסיק עובדים כדי לבצע את הפעולה הבסיסית של המסחר.

אבל יש מחיר ליתרונות האלה.

  • הסיכון עובר אל הסוחר עצמו.
  • כאשר אין משכורת קבועה, ההכנסה אינה מובטחת.
  • כאשר אין מנהל, הסוחר צריך לנהל את עצמו.
  • כאשר אין צוות, אין מי שיתקן את הטעות בזמן אמת.
  • וכאשר ההון האישי חשוף לתוצאות המסחר, כל טעות מקצועית יכולה לקבל משמעות כלכלית.

הם כלי פיננסי שמאפשר מבנה עבודה עצמאי וגמיש יותר, אך לצד אפשרות זו קיימים סיכונים משמעותיים, במיוחד בגלל המינוף המובנה בחלק מהחוזים.


  1. מה באמת צריך כדי להפוך מסחר למקצוע?

  • לא תואר אקדמי.
  • לא משרד מפואר.
  • לא צוות של עובדים.
  • ולא בהכרח שנים של הכשרה פורמלית כפי שנדרשות בחלק מהמקצועות האחרים.

אבל כן נדרשים דברים אחרים.

  • ידע מקצועי.
  • היכרות מעמיקה עם השוק שבו פועלים.
  • יכולת לקבל החלטות בתנאי אי ודאות.
  • משמעת.
  • ניהול סיכון.
  • יכולת להתמודד עם הפסדים.
  • שליטה עצמית.
  • יכולת ללמוד מטעויות.
  • מערכת עבודה ברורה.
  • יכולת למדוד ביצועים לאורך זמן.
  • ובעיקר, היכולת להפריד בין הרצון להרוויח כסף לבין הצורך לקבל החלטה מקצועית.

זו אולי הדרישה הקשה ביותר.


  1. ההבדל בין עבודה קשה לעבודה שמשרתת את החיים

בסופו של דבר, השאלה האם מסחר קשה יותר מעבודה אחרת אינה השאלה החשובה ביותר.

השאלה החשובה יותר היא איזה סוג של עבודה מתאים לאדם.

יש אנשים שמעדיפים יציבות.

הם רוצים משכורת קבועה, מנהל, צוות, שעות ברורות וזכויות סוציאליות.

יש אנשים שמעדיפים מקצוע הדורש השכלה ארוכה ומעניק להם מומחיות ברורה.

יש אנשים שמעדיפים עסק עצמאי.

ויש אנשים שמעדיפים מודל שבו ההון והמיומנות שלהם הם כלי העבודה המרכזיים.

לכל אחת מהאפשרויות יש מחיר.

עבודה שכירה יכולה לספק יציבות אבל להפחית אוטונומיה.

עסק עצמאי יכול להגדיל אוטונומיה אבל להגדיל את התלות בלקוחות ובתפעול.

מקצוע חופשי יכול להעניק הכנסה גבוהה אבל לדרוש שנים של הכשרה.

מסחר יכול להעניק גמישות גבוהה מאוד אבל להעמיד את האדם מול אי ודאות פיננסית יומיומית.


  1. המסלול שלי: ממגיוון של עסקים למסחר בשוק ההון

הדרך שלי למסחר בשוק ההון לא התחילה מתוך החלטה מקרית להפוך לסוחר. לפני שנכנסתי לעולם המסחר עסקתי בתחומים שונים כעצמאי. בתחילת דרכי עסקתי, בין היתר, ביבוא משחקי תלת מימד להרכבה עצמית, הייתי מפיץ בחברה הקשורה לתחום התזונה והפחתת המשקל, ובהמשך ניהלתי עסק בתחום הגמילה מעישון. בכל אחד מהתחומים האלה הייתי צריך לבנות מערכת עסקית כדי לייצר הכנסה: לעבוד מול ספקים, מוצרים, לקוחות, שיווק, מכירות ותפעול. ההכנסה הייתה תלויה במידה רבה באנשים ובגורמים נוספים שלא היו בשליטתי המלאה.

בשנת 2005 השתתפתי בקורס בסיסי בשוק ההון והתחלתי לסחור במניות בישראל, כאשר במקביל עדיין ניהלתי את העסק שלי בתחום הגמילה מעישון. לאחר שהעסק קרס, החלטתי להפוך את המסחר בשוק ההון למקצוע.

מאז הקדשתי את עצמי ללמידה, להתנסות ולפיתוח שיטת עבודה מקצועית במסחר.

עם השנים עברתי להתמקד גם במסחר בחוזים עתידיים, בקורלציות ובמסחר Spread, ובניתי את שיטת 3D TRADING. מבחינתי, המעבר למסחר היה למעשה מעבר ממודל שבו הייתי תלוי בלקוחות, ספקים, מוצרים ומערכות עסקיות, למקצוע שבו כלי העבודה המרכזיים שלי הם הידע, הניסיון, המשמעת, קבלת ההחלטות וההון שאיתו אני סוחר. (gevatrade.com)


  1. השורה התחתונה

האם לסחור יותר קשה מעבודה אחרת?

לא בהכרח.

אבל מסחר קשה בדרך אחרת.

עובד בניין עשוי להתמודד עם הגוף.

עובד ייצור עשוי להתמודד עם קצב ומונוטוניות.

עובד הייטק עשוי להתמודד עם מורכבות, למידה ולחץ.

מנהל עשוי להתמודד עם אנשים, אחריות ותוצאות.

בעל עסק עשוי להתמודד עם לקוחות, עובדים, ספקים, שיווק, מלאי ותזרים.

הסוחר מתמודד בעיקר עם עצמו, עם אי הוודאות ועם ההון שלו.

וזו בדיוק הסיבה שמסחר יכול להיות מקצוע מרתק מצד אחד ומאתגר מאוד מצד שני.

היתרון הגדול אינו בכך שסוחר יכול להרוויח כסף בלי לעבוד קשה.

היתרון האפשרי הוא שבניגוד למבנים רבים של עבודה מסורתית, ניתן לבנות סביב המסחר מודל עבודה בעל אוטונומיה גבוהה, גמישות בזמן ותלות תפעולית נמוכה יחסית.

עבור אדם שמצליח להפוך את המסחר למיומנות מקצועית יציבה, הדבר עשוי לאפשר לו לעצב מחדש את היחסים בין עבודה, זמן, הכנסה ומשפחה.

אבל צריך לומר זאת בצורה ברורה.

מסחר אינו מבטיח חופש כלכלי.

מסחר אינו מבטיח הכנסה.

מסחר אינו מתאים לכל אדם.

והמחקרים על סוחרי יום מראים שרובם אינם מצליחים לייצר ממנו הכנסה עקבית.

לכן המטרה אינה למצוא עבודה שאינה קשה.

המטרה היא למצוא דרך שבה הקושי שאתה מוכן להשקיע יוצר עבורך ערך שמתאים לחיים שאתה רוצה לבנות.

וזו אולי השאלה החשובה ביותר שכל אדם צריך לשאול את עצמו:

אם אני כבר מוכן לעבוד קשה במשך שנים, האם אני רוצה להשקיע את המאמץ שלי במערכת שבה הזמן שלי נמכר תמורת שכר, במערכת שבה אני תלוי בלקוחות ובארגון, או במערכת שבה אני מפתח מיומנות והון שיכולים לאפשר לי יותר שליטה על הזמן ועל אופן העבודה שלי?

עבור מי שבוחר ללמוד את שוק ההון, התשובה אינה מתחילה בכסף.
היא מתחילה בבניית מקצוע.

רק לאחר שהמקצוע נבנה, נבדק ונעשה עקבי, אפשר להתחיל לדבר ברצינות על עצמאות, גמישות ועל האפשרות להשתמש במסחר כחלק מתוכנית רחבה יותר לחופש כלכלי.


** צפה בהדרכת וידאו בנושא: האם להיות סוחר בשוק ההון קשה יותר מעבודה אחרת?


בברכה,הספר "סוחר אלטרנטיבי" ספר חובה לכל סוחר בשוק ההון
גבע גזית
סוחר פעיל בשוק החוזים העתידיים מאז 2005
התחלתי מאפס – והגעתי רחוק. בדיוק כמוך, רק עם שיטה שעובדת.


נ.ב. רוצה לקרוא על המסע האישי שלי – מאיש טיפול אלטרנטיבי עני לסוחר מצליח?
קרא את ספרי: "הסוחר האלטרנטיבי"
בוא לגלות איך הפכתי כל אתגר להצלחה פיננסית. [לחץ כאן להזמנת הספר]


** מסלול ייחודי ראשון מסוגו בארץ (אפשר להגיד גם בעולם) להכשרת סוחרים בשוק החוזים העתידיים, יצא לדרך!
אני מזמין אותך לקחת בו חלק, העתיד נמצא כבר כאן!  לפרטים לחץ כאן


מאמרים נוספים – לחץ כאן.

גבע גזית קרא עוד ←

מאמר – האם אפשר להיות עשיר מדי בשביל לסחור?

מאמר - אם היו לי 10 מיליון בבנק מאת גבע גזית

טכניקות אפקטיביות ללמוד מסחר בחוזים עתידיים, FUTURE

האם אפשר להיות עשיר מדי בשביל לסחור?

כסף, פחד, תאוות בצע, משמעות והפסיכולוגיה שמאחורי הרצון להמשיך לסחור גם כשכבר לא צריך את הכסף

אם היו לכם 10 מיליון דולר בבנק, האם הייתם ממשיכים לסחור?

זו שאלה שנשמעת בתחילה כמו שאלה על כסף.

אבל בעיניי, היא בכלל שאלה על אני העצמי, האדם.

האם אנחנו סוחרים כדי להתעשר, או משום שאנחנו אוהבים את האתגר?
האם אנחנו רוצים עוד כסף, או רוצים את החופש שהכסף מאפשר?
האם אחרי שהשגנו ביטחון כלכלי אנחנו באמת יודעים לעצור?
ומה קורה כאשר המטרה שלשמה התחלנו לסחור כבר הושגה?

אני עוסק במסחר בשוק ההון מאז 2005, ובמהלך השנים למדתי דבר חשוב מאוד: האתגר הגדול ביותר במסחר אינו תמיד להבין את השוק. לעיתים האתגר הגדול הוא להבין את עצמנו.

המסחר לימד אותי שהאדם יכול לדעת בדיוק מה נכון לעשות ועדיין לעשות משהו אחר לחלוטין ברגע שבו כסף אמיתי נמצא על הכף.

וזה בדיוק המקום שבו פסיכולוגיה התנהגותית וכלכלה נפגשות.


השאלה שמאחורי השאלה

נניח שמחר בבוקר נכנסים לחשבון הבנק שלכם 10 מיליון דולר.

  • אין לכם חובות.
  • יש לכם בית.
  • המשפחה מסודרת.
  • אתם יכולים לטייל, ללמוד, לעזור לילדים, לתרום, להשקיע ולחיות ברמת חיים גבוהה מאוד במשך שנים רבות.

ועכשיו מגיעה השאלה:

האם עדיין תפתחו את מערכת המסחר ותבצעו עסקה?

אם התשובה היא כן, כדאי לשאול:

למה?

אם התשובה היא לא, כדאי לשאול:

מה בדיוק השתנה?

  • השוק הרי לא השתנה.
  • הגרפים לא השתנו.
  • החוזים העתידיים לא השתנו.
  • רמות התמיכה וההתנגדות לא השתנו.

רק דבר אחד השתנה.

המשמעות שהכסף מקבל עבורכם.

וזו נקודה מרכזית להבנת פסיכולוגיית מסחר.


המסחר שלי התחיל הרבה לפני שהפך למקצוע

כשאני מסתכל לאחור על הדרך שעשיתי, אני מבין עד כמה המסע שלי במסחר לא היה רק מסע כלכלי.

הספר שלי, "סוחר אלטרנטיבי", מתאר את התהליך שעברתי ואת הדרך שבה נוצר סוחר מתוך תקופה של חוסר ודאות, עליות ומורדות, למידה והתמודדות עם החלטות אמיתיות בשוק. הספר מתאר את תהליך היווצרותו של סוחר בשוק החוזים העתידיים ואת ההתמודדות עם קבלת החלטות, ניהול פוזיציות, פחד מהפסד ותאוות בצע.

אני לא התחלתי את הדרך כשכל התשובות אצלי.

להפך.

כמו סוחרים רבים, הייתי צריך ללמוד לא רק את השוק אלא גם את עצמי.

עם השנים הבנתי שהפער בין סוחר שיודע לקרוא גרף לבין סוחר שיודע לקבל החלטה אינו בהכרח פער של ידע טכני.

זה פער פסיכולוגי.

אפשר לדעת היכן נמצאת רמת התמיכה.

אפשר לדעת היכן נמצאת רמת ההתנגדות.

אפשר לדעת היכן להציב עצירת הפסד.

אבל כאשר הפוזיציה פתוחה והכסף משתנה מול העיניים, המוח האנושי עלול להתחיל לנהל משא ומתן עם כל מה שהסוחר חשב שהוא יודע.

וזה בדיוק מה שהופך את פסיכולוגיית המסחר לחלק כל כך משמעותי מהמקצוע.
 

האם מיליונרים באמת ממשיכים לעבוד?

הדימוי הפשוט אומר שאדם עשיר אמור לפרוש.

אבל המציאות מורכבת הרבה יותר.

מחקרים על אנשים בעלי הון גבוה מראים שכסף מקל על חלק מהבעיות בחיים, אך אינו מבטל שאלות של משמעות, משפחה, זהות, יחסים ומטרה.

מחקר שנערך בקרב משקי בית בעלי הון של 25 מיליון דולר ומעלה מצא שאנשים עשירים מאוד תיארו את היותם הורים טובים כאחת השאיפות המרכזיות שלהם, ובמקביל דיווחו שכסף יכול גם ליצור קשיים סביב ילדים, זהות, מערכות יחסים והשאלה האם הישגים נובעים מהיכולת האישית או מהעושר המשפחתי.

לכן אפשר להבין מדוע אדם עשיר ממשיך לעסוק בעבודה או במסחר.

לא בהכרח מפני שהוא צריך את הכסף.

  • אולי הוא צריך את העשייה.
  • אולי הוא אוהב את האתגר.
  • אולי הוא אוהב ללמוד.
  • אולי הוא אוהב לנצח את עצמו.
  • אולי הוא נהנה מהתחושה שהוא עדיין מסוגל לקבל החלטות תחת אי ודאות.
  • ואולי המסחר הפך לחלק מהזהות שלו.

כסף מול משמעות

זו אחת השאלות החשובות ביותר שכל אדם שמתעסק בשוק ההון צריך לשאול את עצמו.

מה אני באמת רוצה להשיג באמצעות הכסף?

אם התשובה היא:

"אני רוצה יותר כסף",

מיד עולה השאלה:

כמה יותר?

  • מיליון?
  • חמישה מיליון?
  • עשרה מיליון?
  • מאה מיליון?
  • ומתי מספיק?

הבעיה היא שלמטרה שמוגדרת רק באמצעות "עוד" אין קו סיום טבעי.

  • אפשר להגיע להכנסה גבוהה יותר ועדיין להרגיש שחסר.
  • אפשר לקנות בית גדול יותר ועדיין לרצות בית גדול יותר.
  • אפשר להחזיק תיק השקעות גדול יותר ועדיין להסתכל על האדם שמרוויח יותר.

וזה אינו רק רעיון פילוסופי.

מחקרים על הכנסה, אושר והשוואה חברתית מצאו שאנשים אינם מסתכלים רק על הסכום המוחלט שיש להם.

למיקום היחסי שלהם בתוך קבוצת ההשוואה החברתית יש חשיבות משמעותית. מחקר של Boyce, Brown ו Moore מצא שמיקום יחסי בדירוג ההכנסה ניבא שביעות רצון מהחיים, ובמיוחד שהשוואות כלפי מעלה קיבלו משקל משמעותי.

מחקר גדול נוסף, שהתבסס על יותר מ־1.7 מיליון אנשים בארצות הברית, מצא שהשפעת ההשוואה להכנסות של אחרים משתנה בהתאם לרמת אי השוויון בסביבה החברתית.

כלומר, אדם יכול להרוויח סכום שנראה עצום למישהו אחר ועדיין להרגיש שהוא "מאחור".

וזו אחת המלכודות הגדולות ביותר של העושר.

תמיד יהיה מישהו שמרוויח יותר

זו אולי אחת התובנות החשובות ביותר שאני יכול להעביר לסוחר.

לא משנה היכן אתה נמצא בסולם הכלכלי, כמעט תמיד תוכל למצוא מישהו שנמצא מדרגה מעליך.

  • אם אתה מרוויח 10,000 בחודש, יש מישהו שמרוויח 20,000.
  • אם אתה מרוויח 20,000, יש מישהו שמרוויח 50,000.
  • אם יש לך מיליון, יש למישהו חמישה.
  • אם יש לך חמישה מיליון, יש למישהו חמישים.
  • ואם יש לך חמישים מיליון, עדיין קיים מישהו שמסתכל עליך מלמעלה.

מחקר עדכני שהתבסס על נתונים מ־109 מדינות ויותר מ־90,000 אנשים מצא שבכ־80% מהמדינות שנבדקו, רווחה סובייקטיבית הייתה קשורה חזק יותר למיקום היחסי של ההכנסה בתוך המדינה מאשר להכנסה המוחלטת או למדד של קיפוח יחסי. הקשר היה חזק במיוחד במדינות שבהן ההשוואה החומרנית בולטת יותר, וחלש יותר בחברות עם הון חברתי גבוה.

המשמעות אינה ש"כסף לא חשוב".

המשמעות היא שכסף אינו פועל במוח האנושי רק כמספר.

  • הוא גם סמל.
  • הוא ביטחון.
  • הוא חופש.
  • הוא מעמד.
  • הוא אפשרויות.

והוא לעיתים גם מדד שאנחנו משתמשים בו כדי להשוות את עצמנו לאחרים.


הפחד מהפסד חזק יותר ממה שאנחנו חושבים

אחד הרעיונות החשובים ביותר בכלכלה ההתנהגותית הוא שנאת הפסד.

אנשים אינם חווים רווח והפסד באופן סימטרי.

הפסד של סכום מסוים עלול להרגיש משמעותי יותר מההנאה שמתקבלת מרווח באותו סכום.

זו אחת התובנות המרכזיות שהתפתחו מתוך עבודותיהם של דניאל כהנמן ועמוס טברסקי בתחום תורת הערך והחלטות תחת סיכון.

וזה מסביר משהו שכל סוחר מכיר.

נניח שסוחר הרוויח היום 2,000 דולר.

אחר כך העסקה הבאה יורדת ב־1,000 דולר.

למרות שהוא עדיין ברווח יומי של 1,000 דולר, הוא עלול להרגיש כאילו "הפסיד".

מדוע?

כי המוח אינו מסתכל רק על התוצאה הסופית.

הוא מסתכל על נקודת הייחוס.


מה מלמדת אותנו תוכנית הטלוויזיה Deal or No Deal?

אחת הדוגמאות המעניינות ביותר לכך מגיעה דווקא מתוכנית טלוויזיה.

במחקר שפורסם ב American Economic Review ניתחו Thierry Post, Martijn van den Assem, Guido Baltussen ו Richard Thaler החלטות של משתתפים בתוכנית Deal or No Deal, שבהם המתמודדים נדרשו לקבל החלטות בתנאי סיכון ובסכומי כסף אמיתיים.

הממצאים היו מעניינים מאוד.

ההתנהגות לא תאמה באופן פשוט את המודל הכלכלי הקלאסי של אדם שמחשב רק את הערך הצפוי.

ההחלטות הושפעו גם ממה שכבר קרה למתמודד במהלך המשחק.

כאשר הציפיות של המתמודד נשברו לטובה או לרעה, מידת הנכונות שלו לקחת סיכון השתנתה.

כלומר:

ההיסטוריה של האדם בתוך המשחק משפיעה על ההחלטה שלו בהווה.

וזו בדיוק אחת הבעיות של סוחרים.

סוחר לא נכנס לעסקה כשהמוח שלו ריק.

  • הוא מגיע עם העסקה הקודמת.
  • עם הרווח של הבוקר.
  • עם ההפסד של אתמול.
  • עם הפחד מהעסקה הקודמת.
  • עם הרצון "להחזיר".
  • ועם הרצון "להכות בגדול".
לכן אותה עסקה בדיוק יכולה לקבל משמעות שונה לחלוטין אצל אותו אדם ביום אחר.
 

למה אדם לוקח את הכסף שכבר ביד שלו?

דמיינו מתמודד שהגיע לשלב שבו הוא כבר מחזיק 500,000 שקל.

המנחה מציע לו:

אתה יכול לקחת עכשיו את הכסף, או להמשיך לשאלה הבאה.

אם תצליח, אולי תקבל מיליון.

אם תטעה, אתה עלול לאבד את כל הכסף.

פתאום חצי מיליון שקל שכבר היו "רק מספר" הופכים לדבר מוחשי מאוד.

המוח אומר:

זה שלי.

וזה בדיוק המקום שבו אפקט הבעלות ושנאת ההפסד יכולים להשפיע.

כאשר אנחנו מרגישים שמשהו כבר שייך לנו, אנחנו נוטים להעניק לו ערך פסיכולוגי גבוה יותר.

אותו דבר קורה לסוחר.

לפעמים העסקה כבר נמצאת ברווח.

הסוחר רואה רווח על המסך.

ואז הוא אומר:

"אני לא רוצה לתת לשוק לקחת ממני את הרווח שכבר עשיתי."

זו כבר אינה רק החלטה על השוק.

זו החלטה על הפסד של משהו שנתפס כשלי.


ומה קורה כאשר הסוחר עשיר?

כאן מגיעה השאלה המעניינת באמת.

האם 10 מיליון דולר הופכים את הסוחר לחופשי יותר?

או שהם יכולים להפוך אותו דווקא לפחדן יותר?

התשובה היא:

זה תלוי במשמעות שהסוחר נותן לכסף.

  • אם 10 מיליון דולר הם מבחינתו ביטחון, הוא עשוי להיות רגוע יותר.
  • אם הם סמל למעמד, הוא עלול להתחיל להגן עליהם בכל מחיר.
  • אם הם מדד להצלחה, הוא עלול להרגיש צורך להמשיך ולהגדיל אותם.
  • אם המסחר הוא חלק מהזהות שלו, הוא עשוי להמשיך לסחור גם כאשר אינו זקוק להכנסה.
ולכן אפשר בהחלט להיות "עשיר מדי בשביל לסחור" מבחינה כלכלית, אבל לא להיות עשיר מדי בשביל לעסוק במסחר.

אלה שני דברים שונים.


תאוות בצע אינה תמיד רצון לכסף

כשאנחנו אומרים "תאוות בצע", אנחנו נוטים לדמיין אדם שרוצה עוד ועוד כסף.

אבל מבחינה התנהגותית, לפעמים מה שנראה כמו תאוות בצע הוא בכלל שילוב של כמה מנגנונים:

  • רצון לנצח.
  • רצון להוכיח.
  • השוואה לאחרים.
  • פחד לאבד את מה שכבר הושג.
  • קושי לעצור אחרי הצלחה.
  • תחושת שליטה.
  • צורך בזהות מקצועית.
  • התרגשות מהסיכון והאתגר.

וזו הסיבה שלא נכון להניח שכל אדם עשיר הוא בהכרח חמדן.

ההתנהגות של אנשים עשירים שונה מאוד מאדם לאדם, בדיוק כפי שההתנהגות של אנשים שאינם עשירים שונה מאדם לאדם.
 

מה דן אריאלי לימד אותנו על כסף?

פרופסור דן אריאלי הוא אחד החוקרים המזוהים ביותר עם הכלכלה ההתנהגותית, והמחקרים שלו ושל עמיתיו מדגימים שוב ושוב עד כמה ההתנהגות האנושית ביחס לכסף רחוקה מהמודל של "האדם הרציונלי".

אחת התובנות המרכזיות בעבודתו נוגעת לדרך שבה אנשים מצדיקים לעצמם התנהגות שאינה בהכרח תואמת את הערכים שלהם.

במחקרים על אי יושר נמצא שאנשים רבים אינם מתנהגים כאילו הם מחפשים למקסם את הרווח הכספי בכל מחיר. במקום זאת, קיימת מתיחות בין הרצון ליהנות מהתועלת לבין הרצון להמשיך לראות את עצמנו כאנשים ישרים.

אחד הממצאים המעניינים בעבודותיו הוא שכאשר הפעולה מתרחקת מעט מהכסף עצמו, לאנשים קל יותר להצדיק את ההתנהגות.

בניסוי מפורסם שנעשה במסגרת המחקר, משתתפים שקיבלו אסימונים שניתן היה להמיר לאחר מכן לכסף דיווחו על הישגים גבוהים יותר מאשר משתתפים שהתבקשו לדווח ישירות על כסף.

המסר לסוחר חשוב מאוד:

ככל שהמספרים על המסך הופכים למשהו מופשט, קל יותר לשכוח שמדובר בכסף אמיתי.

וזה יכול להיות מסוכן למי שסוחר על כסף שאמור לשמש לדברים, למטרות משמעותיות שהפסד שלו יוביל להשפעות קטסטרופליות על המשך החיים.

זה יכול להיות מעולה, לאנשים שהכסף שמיועד למסחר ישמש כדמי לימוד, משחק או אתגר מנטלי והפסד שלו לא ישפיע על סדר החיים הרגיל.

סוחר יכול להסתכל על 5,000 דולר כאילו הם רק "5,000 נקודות".

סוחר אחר יכול להפסיד 25$ ולחוש כאילו כל עולמו קרס.

** אני ברמה האישית, מעדיף להציג בחלון המסחר את הרווחים או ההפסדים בכסף, בדולרים. אני מושפע יותר ורגיש יותר כאשר הנתונים מוצגים בכסף ולא בנקודות. שמתי לב שאני הרבה יותר זהיר וממושמע כשאני רואה כסף מול העיניים.


"כאב התשלום" עובד גם אצל אנשים עשירים

אריאלי עסק גם בתופעה המכונה Pain of Paying, הכאב הפסיכולוגי הקשור לתשלום.

אנחנו לא חווים כל הוצאה באופן זהה.

הדרך שבה התשלום מתבצע משנה את החוויה הפסיכולוגית של ההוצאה.

וזה מעניין מאוד כאשר חושבים על מסחר.

כאשר אדם משלם 200 שקל במזומן, הוא מרגיש שהכסף יוצא ממנו.

כאשר הוא משלם בכסף דיגיטלי, כמו בכרטיס אשראי, החוויה יכולה להיות מופשטת יותר.

אותו דבר יכול לקרות בחשבון מסחר.

המסך מציג:

+2,000 או: −2,000

אבל המוח יכול לשכוח שמדובר במשאבים אמיתיים.

לכן אחד הלקחים החשובים ביותר לסוחר הוא לא לאפשר למסך להפוך את הכסף למספר חסר משמעות.
 

מה קורה לאנשים שזוכים לפתע בכסף גדול?

כאן המחקרים מעניינים במיוחד.

האם זכייה גדולה משנה את החיים?

כן.

אבל לא תמיד בדרך שאנשים מדמיינים.

מחקר קלאסי משנת 1978 של Brickman, Coates ו Janoff Bulman השווה בין זוכי הגרלות לבין קבוצות אחרות ומצא שזוכי ההגרלה לא היו מאושרים יותר מקבוצת הביקורת, ואף נהנו פחות מאירועים יומיומיים מסוימים.

החוקרים הציעו שהסתגלות והתרגלות לרמת החיים החדשה עשויות לצמצם את ההשפעה של הזכייה על האושר.

אבל חשוב לא פחות לומר שהמחקר החדש יותר מצייר תמונה מורכבת יותר.

מחקר גדול על זוכי הגרלות בשוודיה מצא שזוכים בפרסים גדולים חוו עלייה מתמשכת בשביעות הרצון הכללית מהחיים, שנמשכה יותר מעשור. ההשפעה הייתה חזקה יותר על הערכה כללית של החיים מאשר על מדדים רגעיים של רגש או מצב רוח.

גם מחקר בריטי שבחן זכיות בינוניות בהגרלה מצא שיפור במדדים של בריאות פסיכולוגית לאחר הזכייה.

ובמחקר מסינגפור, שינויים אקראיים בהכנסה כתוצאה מזכיות בהגרלה נמצאו קשורים לשיפור בבריאות המדווחת, לשביעות רצון גבוהה יותר ולהגדלת ההוצאה על צריכה, כאשר ההשפעה הייתה משמעותית יותר אצל אנשים שהיו מוגבלים יותר בנזילות.

כלומר, אין תשובה פשוטה של:

"כסף לא עושה אותך מאושר."

התמונה מורכבת הרבה יותר.

מה שכן, כסף יקנה לך יותר שקט.
 

למה חלק מהזוכים ממשיכים לעבוד?

מחקר שבחן את ההתנהגות התעסוקתית של זוכי הגרלות מצא שהמשך העבודה קשור גם ל Work Centrality, כלומר למידת החשיבות שהאדם מייחס לעבודה בחייו.

אנשים שעבורם עבודה הייתה חלק מרכזי בזהות ובחיים היו בעלי נטייה גבוהה יותר להמשיך לעבוד גם לאחר זכייה משמעותית.

וזה מתחבר ישירות לשאלה שהעלית במאמר הקודם:

אם יש לי 10 מיליון דולר, האם אני עדיין רוצה לסחור?

יכול להיות שכן.

לא בגלל שאני צריך כסף.

אלא מפני שהעשייה עצמה חשובה לי.
 

אנשים עשירים אינם בהכרח אנשים שחיים אחרת לגמרי

אחד המיתוסים שאני פוגש סביב כסף הוא שאדם עשיר חייב להיות אדם שחי חיים ראוותניים.

המחקר אינו מצדיק הכללה כזו.

  • יש אנשים עשירים שאוהבים מכוניות, מטוסים, בתים ויוקרה.
  • יש אנשים עשירים שחיים בצניעות.
  • יש אנשים עשירים שממשיכים לעבוד שעות ארוכות.
  • יש אנשים עשירים שעוזבים את עולם העסקים.
  • יש אנשים עשירים שמקימים עסקים חדשים.
  • יש אנשים עשירים שמקדישים חלק משמעותי מהונם למשפחה או למטרות חברתיות.

אין "איש עשיר טיפוסי".

מה שכן, כסף נותן לאדם מרחב בחירה גדול יותר.

והמרחב הזה יכול להיות אחד הדברים החשובים ביותר שכסף קונה.


מה אנשים באמת רוצים מכסף?

אין מחקר אחד שמאפשר לומר באופן מדעי שכל בני האדם בעולם רוצים בדיוק את אותו הדבר מכסף.

אבל המחקר בתחום הרווחה, הכנסה וקבלת החלטות מאפשר לזהות כמה צרכים שחוזרים שוב ושוב:

  • ביטחון – אנשים רוצים לדעת שיוכלו להתמודד עם הוצאה בלתי צפויה.
  • חופש – אנשים רוצים להיות מסוגלים לבחור כיצד להשתמש בזמן שלהם.
  • איכות חיים – כסף מאפשר גישה למוצרים, שירותים, מגורים, חינוך, בריאות וחוויות.
  • משפחה – כסף מאפשר לאנשים לעזור לילדים, להורים ולבני משפחה.
  • מעמד – אצל חלק מהאנשים כסף משמש גם כסמל להצלחה ומיקום חברתי.
  • חוויות – טיולים, זמן פנוי, בילוי ולמידה יכולים להפוך את הכסף לאמצעי ליצירת חוויות.
  • משמעות – חלק מהאנשים משתמשים בכסף כדי ליצור, לתרום, לבנות או להשפיע.

ומכאן נובעת הבחנה חשובה:

כסף הוא בדרך כלל אמצעי. השאלה החשובה היא למה אנחנו משתמשים בו.
 

מה קורה כאשר הכסף כבר אינו הבעיה?

נניח שיש לכם מספיק כסף לכל מה שאתם צריכים.

מה נשאר?

זו שאלה שהופכת את הדיון על עושר לדיון על משמעות.

כאשר אין יותר צורך כלכלי, אדם יכול לבחור:

  • לפרוש.
  • ללמוד.
  • ללמד.
  • ליצור.
  • לנהל עסק.
  • לסחור.
  • להשקיע.
  • לטייל.
  • לבלות עם המשפחה.
  • לתרום.

או לעשות שילוב של כל אלה.

ואולי דווקא כאן נמצאת התשובה לשאלה:

למה מיליונרים ממשיכים לסחור?

מפני שלפעמים הם כבר אינם סוחרים בשביל הכסף.

  • הם סוחרים בשביל האתגר.
  • בשביל העניין.
  • בשביל העצמאות.
  • בשביל המשחק האינטלקטואלי.
  • בשביל התחושה שהם עדיין מתפתחים.
  • בשביל הזהות.

ובמקרים מסוימים, גם מפני שהם פשוט אינם יודעים מה לעשות עם עצמם ללא העבודה שהגדירה אותם במשך שנים.


מסחר כתחביב לעומת מסחר כמקצוע

בעיניי, זו הבחנה חשובה מאוד.

מסחר כתחביב יכול להיות פעילות אינטלקטואלית מעניינת.

אדם יכול ללמוד את השווקים, לנתח גרפים, לבחון רעיונות וליהנות מהאתגר.

מסחר כמקצוע דורש מערכת אחרת לחלוטין.

הוא דורש:

  • משמעת.
  • ניהול סיכונים.
  • תיעוד.
  • יכולת לקבל הפסד.
  • יכולת להימנע מעסקה.
  • יכולת להתמודד עם רצף של הצלחות.
  • יכולת להתמודד עם רצף של כישלונות.

ובעיקר:

יכולת להפריד בין הערך העצמי שלך לבין תוצאת העסקה.

זה אחד הדברים שהבנתי לאורך הדרך שלי כסוחר.

  • עסקה טובה אינה מוכיחה שאני אדם טוב.
  • עסקה גרועה אינה מוכיחה שאני אדם גרוע.
  • רווח אינו הופך אותי לחכם.
  • הפסד אינו הופך אותי לטיפש.
  • התוצאה של עסקה בודדת היא אירוע.
המקצועיות נמדדת בהתנהגות לאורך סדרה גדולה של החלטות.
 

הסכנה הגדולה דווקא אחרי הצלחה

אנשים חושבים שהבעיה של הסוחר היא הפסד.

אבל לפעמים דווקא הרווח הוא הסכנה.

מחקר שבחן אירועי מזל אקראיים בשוק ההון מצא שמשקיעים שחוו אירוע מזל חיובי נטו להפוך לבטוחים יותר בעצמם, לסחור בתדירות גבוהה יותר ולהפסיד יותר כסף בהמשך ביחס לקבוצת השוואה. החוקרים מצאו שהמשקיעים נטו לפרש מזל כאילו הוא משקף את היכולת שלהם.

זו תופעה שכל סוחר צריך להכיר:

רווח יכול ליצור ביטחון – ביטחון יכול ליצור עודף ביטחון – עודף ביטחון יכול ליצור סיכון.

לכן לפעמים המשפט המסוכן ביותר אחרי עסקה מוצלחת הוא:

"ואוו, כמה אני טוב. אני פשוט יודע לקרוא את השוק היום."

יכול להיות.

אבל יכול להיות גם שהשוק פשוט נתן לך מתנה.


ומה קורה כאשר כבר יש לך 10 מיליון דולר?

עכשיו נחזור לשאלה שבה התחלנו.

אם היו לי 10 מיליון דולר בבנק, האם הייתי ממשיך לסחור?

התשובה שלי היום אינה אותה תשובה שהייתי נותן בתחילת הדרך.

בתחילת הדרך הייתי מסתכל על המסחר בעיקר כאמצעי.

  • אמצעי לפרוץ גבולות.
  • אמצעי ליצור עצמאות.
  • אמצעי לשנות את המציאות.

עם השנים הבנתי שהמסחר יכול להיות גם משהו אחר.

  • הוא יכול להיות מקצוע.
  • הוא יכול להיות דרך חשיבה.
  • הוא יכול להיות תחום שבו אתה ממשיך ללמוד את עצמך.
  • הוא יכול להיות אתגר שמחזיק אותך חד.

אבל יש כאן תנאי אחד חשוב מאוד:

אם אני ממשיך לסחור, אני צריך לדעת למה.

  • לא בגלל שאני מפחד להיות פחות עשיר.
  • לא בגלל שאני צריך להוכיח למישהו משהו.
  • לא בגלל שאני חייב לנצח את השוק.
  • ולא בגלל שאני מפחד לעצור.

אם אני סוחר, אני רוצה לסחור משום שאני בוחר בכך.

וזה הבדל עצום.

** ברמה האישית, אני סוחר כדי לשמור על העצמאות הכלכלית שלי, בלי להיות תלוי באדם אחר מלבדי. אני עצמאי מגיל 23 ותמיד חשבתי שאני עושה את מה שאני רוצה, מתי שאני רוצה. ורק לאחר שהתחלתי להבין ולהרוויח מהמסחר בשוק ההון, הבנתי כמה קשה עבדתי וכמה הייתי תלוי באנשים אחרים כדי ליצור לעצמי ולמשפחתי ביטחון כלכלי.


העושר הגדול ביותר הוא האפשרות לבחור

בעיניי, זו אולי ההגדרה הטובה ביותר לחופש כלכלי.

לא האפשרות לקנות הכול.

אלא האפשרות לומר:

אני בוחר.

  • אני בוחר אם לעבוד.
  • אני בוחר כמה לעבוד.
  • אני בוחר עם מי לעבוד.
  • אני בוחר אם לסחור.
  • אני בוחר אם לא לסחור.
  • אני בוחר אם ללמוד.
  • אני בוחר אם לטייל.
  • אני בוחר אם להקדיש זמן למשפחה.
  • אני בוחר אם לעזור לאחרים.
כסף שמייצר אפשרויות הוא כסף שמשרת את האדם.

כסף שהופך את האדם לעבד של עוד כסף הוא כבר סיפור אחר.


אז האם אפשר להיות עשיר מדי בשביל לסחור?

כן.

אבל לא במובן שאנשים חושבים.

  • אפשר להיות עשיר מדי בשביל להיות חייב לסחור.
  • אפשר להיות עשיר מדי בשביל לקחת מינופים להשקעות שאינן בשוק ההון בלי הפחד ממקרה שההשקעה תיכשל.
  • אפשר להיות עשיר מדי בשביל אם אתה רק רוצה לראות ולהשיג חשבון מסחר שגודל וגודל עוד ועוד.
אבל אי אפשר להיות "עשיר מדי" בשביל ללמוד, להתפתח, לאתגר את עצמך או לעסוק במשהו שאתה באמת אוהב.

לכן השאלה האמיתית אינה:

"האם יש לי מספיק כסף כדי להפסיק לסחור?"

אלא:

"אם לא הייתי צריך את הכסף, האם עדיין הייתי רוצה לעשות את זה?"

אם התשובה היא כן, אולי אתה לא באמת מחפש כסף.

אולי אתה מחפש משמעות.


עקרונות לחיים רגועים יותר עם כסף

הפסיקו למדוד את עצמכם רק באמצעות כסף – הכנסה היא נתון כלכלי. היא אינה מדד מלא לערך שלכם כאנשים.

הגדירו את נקודת ה"מספיק" – בלי נקודת סיום, "עוד" הופך למטרה בפני עצמה.

הפרידו בין כסף לבין זהות – אתם לא חשבון הבנק שלכם. ואתם גם לא תוצאת העסקה האחרונה.

אל תהפכו את ההשוואה החברתית למנוע החיים – תמיד יהיה מישהו עשיר יותר. השאלה היא האם זה צריך לנהל אתכם.

שמרו על פעילות שיש לה משמעות גם ללא תגמול כספי – אם כל הזהות שלכם מבוססת על הכנסה, מה יישאר כאשר כבר לא תצטרכו את ההכנסה?

השתמשו בכסף כדי להגדיל אפשרויות

  • כסף יכול לקנות זמן.
  • הוא יכול לקנות ביטחון.
  • הוא יכול לאפשר למידה, חוויות, משפחה ונתינה.
  • השתמשו בו בצורה שמשרתת את החיים שלכם.

במסחר, לעולם אל תפסיקו לנהל את עצמכם

  • השוק אינו יודע כמה כסף יש לכם.
  • הוא אינו יודע כמה הרווחתם אתמול.
  • הוא אינו יודע שאתם רוצים להחזיר הפסד.
  • והוא אינו חייב לכם כלום.
לכן גם כאשר החשבון גדל, המשמעת שלשמה אתם ממשיכים לסוחר צריכה להישאר.
 

המסקנה שלי כסוחר

אחרי שנים של מסחר, לימוד והסתכלות על ההתנהגות האנושית סביב כסף, אני חושב שהשאלה:

"כמה כסף אני צריך?"

חשובה הרבה פחות מהשאלה:

"בשביל מה אני רוצה את הכסף?"
אלא, מהו ה"למה" החזק שבגללו אני עושה את מה שאני עושה?

כי ברגע שאנחנו מבינים בשביל מה אנחנו רוצים כסף, הרבה החלטות מתחילות להתבהר.

  • אדם שרוצה כסף בשביל ביטחון צריך אולי לבנות ביטחון.
  • אדם שרוצה כסף בשביל חופש צריך אולי לקנות לעצמו זמן.
  • אדם שרוצה כסף בשביל המשפחה צריך אולי להשקיע במערכות היחסים שלו.
  • אדם שרוצה כסף בשביל מעמד צריך להבין שהמרוץ הזה כמעט אף פעם אינו מסתיים.
  • ואדם שרוצה כסף כדי להרגיש שהוא מצליח צריך לשאול את עצמו שאלה קשה יותר:
  • מה יקרה ביום שבו כבר לא יהיה לי את מי לנצח?

גם במסחר למדתי שהשוק אינו האויב.

האויב האמיתי הוא לפעמים הסיפור שאנחנו מספרים לעצמנו על כסף.

  • הפחד להפסיד.
  • הרצון להרוויח עוד.
  • ההשוואה לאחרים.
  • התחושה שאם רק נגיע לעוד מדרגה אחת, החיים יהיו מושלמים.

אבל תמיד יש עוד מדרגה.

ולכן בעיניי, החופש האמיתי אינו להגיע למקום שבו יש לך יותר מכולם.

החופש האמיתי הוא להגיע למקום שבו אתה כבר לא צריך להשוות את עצמך לאף אחד.

אם יש לך 10 מיליון דולר ואתה עדיין אוהב לסחור, תסחור.

אם יש לך 10 מיליון דולר ואתה רוצה לפרוש, תפרוש.

אם יש לך מיליון ואתה עדיין צריך לבנות את הביטחון שלך, תבנה אותו.

ואם יש לך מעט מאוד, אל תיתן למצב החשבון להגדיר את העתיד שלך.

כי כסף הוא כלי, הוא חשוב, הוא משפיע על איכות החיים, הוא יכול לתת ביטחון וחופש.

אבל בסופו של דבר, החיים אינם מבחן שבו מי שמת עם המספר הגדול ביותר בחשבון הבנק מנצח.

והדבר החשוב ביותר שאני יכול לומר לסוחר, למשקיע או לכל אדם שמתעסק בכסף הוא פשוט:

  • תלמדו להרוויח כסף
  • תלמדו לנהל כסף
  • אבל חשוב לא פחות, תלמדו לנהל את עצמכם.
  •  

** בשנות העשרים שלי, פגשתי לקוח שאמר לי משפט שנחקק לי כמשהו ששינה לי את הפוקוס לחיים. הוא אמר: "אל תשקיע בקירות, תשקיע בחוויות". הבנתי את זה הכי טוב כשאבא של אשתי נפטר ברגע אחד בגיל 63, שנייה לפני שיכל להנות מהחיים ולהיות עם המשפחה והנכדים שרק נולדו. מאז, השקעתי בחסכונות ליצירת ביטחון כלכלי ובמקביל ביצירת חוויות משותפות שיזכרו יותר טוב מכל שאר הדברים.


לסיכום

אפשר להיות עשיר מדי בשביל להיות חייב לסחור.

אבל אין צורך להיות עשיר כדי לאהוב מסחר.

ההבדל נמצא במניע.

כאשר המסחר הוא הדרך היחידה שלנו להרגיש מוצלחים, כל הפסד הופך לאיום על הזהות שלנו.

כאשר המסחר הוא כלי שאנחנו בוחרים להשתמש בו, אנחנו יכולים להתייחס אליו בצורה רגועה יותר.

וזו אולי אחת המטרות החשובות ביותר בלימודי מסחר בשוק ההון:

  • לא רק ללמוד מתי להיכנס לעסקה.
  • לא רק ללמוד מתי לצאת.
  • לא רק ללמוד ניהול סיכונים.
  • אלא להבין מי הסוחר, האדם שמקבל את ההחלטה.

כי בסופו של דבר, הסוחר הטוב ביותר אינו בהכרח האדם שיודע להרוויח הכי הרבה.

לפעמים זה האדם שיודע בדיוק מתי מספיק לו, מתי לא לסחור ומתי ואיך להנות בחיים האמיתיים מהיתרונות שהמסחר בשוק ההון יכול ליצור.

ולשמחתי, הגשמתי את החופש שרציתי להשיג מהמסחר, הרבה יותר מכל החלומות הורודים ביותר שדמיינתי לעצמי.


** צפה בהדרכת וידאו בנושא: האם אפשר להיות עשיר מידי בשביל לסחור בשוק ההון?

בברכה,הספר "סוחר אלטרנטיבי" ספר חובה לכל סוחר בשוק ההון
גבע גזית
סוחר פעיל בשוק החוזים העתידיים מאז 2005
התחלתי מאפס – והגעתי רחוק. בדיוק כמוך, רק עם שיטה שעובדת.


נ.ב. רוצה לקרוא על המסע האישי שלי – מאיש טיפול אלטרנטיבי עני לסוחר מצליח?
קרא את ספרי: "הסוחר האלטרנטיבי"
בוא לגלות איך הפכתי כל אתגר להצלחה פיננסית. [לחץ כאן להזמנת הספר]


** מסלול ייחודי ראשון מסוגו בארץ (אפשר להגיד גם בעולם) להכשרת סוחרים בשוק החוזים העתידיים, יצא לדרך!
אני מזמין אותך לקחת בו חלק, העתיד נמצא כבר כאן!  לפרטים לחץ כאן


מאמרים נוספים – לחץ כאן.

גבע גזית קרא עוד ←

מאמר – 10 הדיברות של הסוחר המקצועי – הנוסחה של גבע גזית ליצירת רווחים מהמסחר בשוק ההון

מאמר - 10 הדיברות של הסוחר המקצועי מאת גבע גזית

טכניקות אפקטיביות ללמוד מסחר בחוזים עתידיים, FUTURE

** ביצעתי סקירה ממוקדת של מחקרים אקדמיים מרכזיים ושל חומרי הדרכה רשמיים של גופי שוק וברוקרים. חשוב להפריד בין שני דברים: המחקרים אינם מראים שקיימת נוסחה שמבטיחה הצלחה, ובוודאי לא שכל סוחר מצליח פועל באותה דרך. אבל יש דפוסים שחוזרים שוב ושוב במחקר: סוחרים רבים מפסידים בגלל מסחר יתר, עלויות, הטיות פסיכולוגיות, חוסר פיזור, הערכת־יתר של היכולת שלהם וניהול סיכונים לקוי. **


 10 הדיברות של הסוחר המקצועי

מה המחקרים, הברוקרים והניסיון של עשרות שנים בשוק מלמדים אותי על הדרך להצלחה במסחר

אחרי יותר משני עשורים בשוק ההון, מאות ואלפי שעות של מסחר, לימוד, ניתוח ומעקב אחר סוחרים, הגעתי למסקנה אחת ברורה:

ההבדל בין סוחר שמחזיק מעמד לאורך שנים לבין סוחר שפרש מהשוק בדרך כלל אינו מתחיל באסטרטגיה, הוא מתחיל בהתנהלות.

אפשר לסחור במניות, בחוזים עתידיים, באופציות או ב-Spread. אפשר להיות סוחר תוך-יומי או משקיע לטווח ארוך. אפשר להשתמש בניתוח טכני, פונדמנטלי, קורלציות או שיטות כל שיטה שתבחרו.

אבל ישנם עקרונות שחוזרים שוב ושוב.

Futures Trading, Dayלהורדה - המדריך של 50 הכללים להצלחה במסחר בשוק ההון ובמסחר בחוזים עתידיים של חברות הברוקר הגדולות בארה"ב , Trading, day trading, stock markets, fores, index contracts, emini fotores, capital market aducation, forex, video training, online courres, gevatrade, geva gazit Commodity Trader, Swing trading, London International Financial Futures and Options Exchange, Financial market, Market trend, Futures exchange, Forex signal , Value investing, Stock trader, Investment management, Trend tracking, MetaTrader 4, Fundamental analysis, Commodity broker, Electronic trading, Stock market, Scalping (trading) or Commodity marketהם מופיעים במחקרים אקדמיים על התנהגות משקיעים וסוחרים, בהדרכות הרשמיות של גופי מסחר גדולים, ובאופן מעניין במיוחד, גם בסקירה של 50 כללי מסחר המבוססת, לפי המסמך המבוסס על תשובותיהם של 500 ברוקרים מנוסים ועל ניסיון מצטבר עם יותר מ-10,000 סוחרי חוזים עתידיים.

אני רוצה להציג כאן את עשרת העקרונות שאני רואה בהם את "עשרת הדיברות" של המסחר המקצועי.

לא מדובר בנוסחה שמבטיחה רווחים. אין נוסחה כזאת.

מדובר בעקרונות שמטרתם לאפשר לסוחר לקבל החלטות טובות יותר, לשלוט בסיכון ולתת ליתרון שלו, אם אכן קיים כזה, הזדמנות לבוא לידי ביטוי לאורך סדרה גדולה של עסקאות.


דיבר ראשון:

קודם כל שומרים על ההון.

הגן קודם על ההון, הרווח הוא התוצאה, לא המטרה הראשונית

אני תמיד אומר לסוחרים שאני מלמד:

לפני שאני שואל כמה אני יכול להרוויח, אני חייב לדעת כמה אני מוכן להפסיד.

זו אינה גישה פסימית. זו מתמטיקה.

סוחר שמאבד חלק גדול מההון שלו אינו נמצא באותה נקודת פתיחה שבה היה לפני ההפסד. ככל שההפסד עמוק יותר, נדרשת תשואה/חזרה גדולה יותר כדי לחזור לנקודת האפס.

לכן ניהול הסיכון צריך להיקבע לפני הכניסה לעסקה, ולא לאחר שהעסקה כבר נמצאת בהפסד.

גם CME Group מדגישה כי ניהול סיכונים מתחיל בכל עסקה, וכי לפני פתיחת פוזיציה על הסוחר לדעת היכן הוא יוצא ומהו הסכום שהוא מוכן לסכן. היא מדגישה גם את החשיבות של מינוף, הפסד מקסימלי לעסקה והפסד מקסימלי ליום.

המסמך של 50 כללי המסחר חוזר על אותה נקודה שוב ושוב: סוחרים רבים לוקחים פוזיציה גדולה מדי ביחס להון, אינם מגדירים סיכון מראש ומגיעים למצב שבו הפסד קטן הופך להפסד גדול.

המסחר בשוק ההון הוא משחק "סכום אפס". כלומר, אחד מרוויח ואחד מפסיד. ובגלל שמטרתי הראשונה הייתה להיות בצד שמרוויח. הבנתי די מהר שאם אדע לא להפסיד, התוצאה תהיה יותר רווחים.

מכאן נובעת תפיסה מקצועית:

עסקה טובה היא לא עסקה שמרוויחה, עסקה טובה היא עסקה שבה הסיכון היה מוגדר ונשלט מראש.

הכלל שלי: אני לא מנסה להימנע מכל הפסד. אני מנסה למנוע מהפסד אחד לפגוע ביכולת שלי להמשיך לסחור.
 

דיבר שני:

לסחור רק כאשר קיימת לך תוחלת חיובית מוכחת

סוחר מקצועי אינו צריך לדעת מה יקרה בעסקה הבאה.

הוא צריך לדעת שבמדגם גדול של עסקאות, כאשר התנאים שלו מתקיימים, קיימת תוחלת חיובית לאחר עלויות.

כלומר:

Expectancy = הסתברות לרווח × גודל רווח ממוצע − הסתברות להפסד × גודל הפסד ממוצע − עלויות

זו הבחנה קריטית בין "ניחוש נכון" לבין שיטה.

המחקר על ביצועי מנהלי השקעות מדגיש גם הוא את הקושי להבחין בין יכולת אמיתית לבין מזל, במיוחד כאשר בוחנים ביצועים על פני מדגם מוגבל. Fama ו-French מצאו שבחלק גדול מהביצועים של מנהלי קרנות קשה להבחין ביכולת עקבית לאחר התחשבות בעלויות.

המסקנה: לא צריך לחפש ודאות, צריך לחפש יתרון סטטיסטי שחוזר על עצמו.


אני לא נכנס לעסקה בלי תוכנית

אחד הדברים שאני רואה אצל סוחרים מתחילים הוא הרצון "לראות מה קורה" ואז להחליט.

אני מעדיף את ההפך.

קודם מחליטים מה התנאים לעסקה, ורק אחר כך נכנסים לשוק.

תוכנית מסחר טובה צריכה להגדיר לפחות:

  1. מה אני מחפש?

לפני שאני מסתכל על עסקה, אני צריך להגדיר מהי ההזדמנות שאני מחפש.

לא מספיק לומר "אני מחפש עלייה" או "אני מחפש ירידה". אני צריך להגדיר את התבנית או המצב שבו מבחינתי קיים יתרון.

לדוגמה:

  • האם אני מחפש המשך מגמה?
  • תיקון בתוך מגמה?
  • פריצה?
  • חזרה לרמת תמיכה או התנגדות?
  • שינוי במומנטום?
  • divergence?
  • שינוי בקורלציה בין שני שווקים?
  • התרחבות או התכווצות של Spread?
  • תגובה של המחיר לרמה משמעותית?
  • מצב שבו מספר תנאים בלתי־תלויים יחסית מצטרפים יחד?

במילים אחרות:

אני לא מחפש עסקה. אני מחפש מצב שוק שעונה על ההגדרה שלי להזדמנות.

זה הבדל עצום.

אם אני פותח את הגרף ואומר "בוא נראה אם נמצא משהו", אני עלול להתחיל להתאים את הפרשנות שלי למה שאני רוצה לעשות.

לעומת זאת, אם הגדרתי מראש:

"כאשר A + B + C מתקיימים, אני בוחן עסקה, אם אחד מהם חסר – אני מחכה."

קבלת ההחלטות הופכת להרבה יותר אובייקטיבית.

  1. באיזה שוק אני סוחר?

בחירת השוק אינה אמורה להיות החלטה מקרית.

אני צריך לדעת:

למה דווקא השוק הזה מתאים להזדמנות שאני רואה?

אם אני סוחר בחוזים עתידיים, למשל, אני צריך להכיר:

  • מהו הנכס הבסיסי
  • מהו גודל החוזה
  • מהו ערך ה-tick
  • מהי התנודתיות הרגילה
  • מהי הנזילות
  • מהו ה-spread
  • באילו שעות מתקיימת הפעילות המשמעותית
  • אילו אירועים כלכליים יכולים להשפיע עליו
  • מה הקשר שלו לשווקים אחרים
  • ומהו הסיכון הכספי של תנועה רגילה בשוק.

CME מדגישה בתוכנית המסחר את הצורך להגדיר מתודולוגיה, אסטרטגיות וניהול סיכונים, ולא להתייחס למסחר כאל פעולה מבודדת.

מבחינתי, בשיטת 3D TRADING, השאלה אפילו רחבה יותר:

אני לא מסתכל רק על השוק שאני רוצה לסחור בו. אני מסתכל על השוק בתוך מערכת היחסים שלו עם שווקים אחרים.

למשל, כאשר אני בוחן קורלציה או Spread, השאלה אינה רק "מה עושה ES?", אלא:

מה עושה ES ביחס לנכסים שאמורים להיות קשורים אליו, ומה המשמעות של הפער שנוצר?

כך השוק הופך להיות חלק מתמונה גדולה יותר.

  1. מהו התנאי לכניסה?

זהו אחד החלקים החשובים ביותר.

אני חייב לדעת מה בדיוק גורם לי לעבור מ"אני צופה בשוק" ל"אני מבצע עסקה".

התנאי יכול להיות טכני, מבוסס מחיר, תנודתיות, קורלציה, Spread או שילוב ביניהם.

אבל הוא חייב להיות מספיק ברור כדי שאוכל לענות לאחר מכן:

האם התנאי באמת התקיים?

לדוגמה, במקום:

"נראה לי שהשוק עומד לעלות."

עדיף:

"אני נכנס רק לאחר שהמחיר מגיע לאזור שהוגדר מראש, מתקבלת תגובה בהתאם לתנאי שלי, ונוצר אישור נוסף שהוגדר במערכת."

Fidelity מדגישה בדיוק את הצורך לקבוע את אסטרטגיית הכניסה והיציאה לפני שמבצעים את העסקה, כדי להפחית החלטות ספונטניות בזמן תנודתיות.

וזה גם מאפשר לי לעשות דבר חשוב מאוד:

לבדוק בדיעבד אם הייתי עקבי.

אם התנאי לכניסה מוגדר, אני יכול לקחת 100 עסקאות ולשאול:

מה קרה כאשר התנאי התקיים?

אם התנאי הוא "אני מרגיש שהשוק יעלה", אי אפשר לבדוק אותו בצורה אמינה.

  1. מה מבטל את העסקה?

זו שאלה שלדעתי סוחרים צריכים לשאול לפני הכניסה, ולא כאשר הם כבר נמצאים בהפסד.

אני רוצה לדעת:

מה צריך לקרות כדי שאודה שההנחה שלי הייתה שגויה?

זה יכול להיות:

  • שבירת רמה קריטית
  • שינוי במומנטום
  • שינוי בקורלציה
  • שינוי ב-Spread
  • הגעה לנקודת סיכון שהוגדרה מראש
  • שינוי בתנאי השוק
  • או פשוט חלוף הזמן ללא התפתחות שאותה ציפיתי לראות.

הנקודה המרכזית היא שהיציאה אינה צריכה להיות ויכוח עם השוק.

אם העסקה נבנתה על הנחה מסוימת וההנחה התבטלה, העסקה כבר אינה אותה עסקה.

Fidelity ממליצה להגדיר מראש מתי חותכים הפסד ומתי ממשיכים להחזיק, ולא לקבל החלטה ספונטנית בעקבות תנודתיות זמנית.

וזה מתחבר ישירות לאחד הכללים החוזרים במסמך 50 הכללים: סוחרים רבים אינם מגדירים את הסיכון מראש, מוסיפים לפוזיציה מפסידה או מתקשים לקחת הפסד קטן.

  1. היכן נמצא הסיכון?

זו אינה רק השאלה:

"איפה הסטופ?"

השאלה המקצועית היא:

"באיזה מחיר או מצב שוק אני יודע שההנחה שלי כבר אינה תקפה וכמה כסף זה עולה לי?"

צריך לחבר בין שלושה דברים:

מקום הסיכון – מרחק הסיכון – גודל הפוזיציה.

לדוגמה: אם המרחק לנקודת הביטול גדול, אני לא יכול להתייחס אליו כאילו הוא קטן.

לכן גודל הפוזיציה צריך להשתנות בהתאם לסיכון.

CME מדגישה את הקשר בין נקודת הסיכון, גודל הפוזיציה והסכום שהסוחר מוכן לסכן.

ופה יש עיקרון שאני מדגיש במיוחד:

אני לא בוחר את גודל הפוזיציה ואז בודק כמה אני מסכן. אני מגדיר את הסיכון ואז קובע את גודל הפוזיציה.

זה הבדל מהותי.

  1. כיצד אני מנהל את הפוזיציה?

כניסה טובה אינה סוף תהליך קבלת ההחלטות.

ברגע שנכנסתי לעסקה, אני צריך לדעת:

  • האם אני נשאר עם אותו סיכון?
  • האם מותר לי להקטין פוזיציה?
  • האם מותר לי להוסיף?
  • באיזה תנאי?
  • האם אני מזיז את נקודת ההגנה?
  • האם אני מממש חלק?
  • האם אני מאפשר לרווח להתפתח?
  • האם שינוי בתנאי השוק מחייב פעולה?

ופה אני רוצה להכניס הבחנה חשובה:

ניהול פוזיציה ≠ התערבות בלתי פוסקת.

סוחר יכול להרוס עסקה טובה דווקא בגלל שהוא מנהל אותה יותר מדי.

אם כל תנודה קטנה גורמת לי להזיז stop, לממש, להיכנס מחדש ולהגדיל או להקטין, למעשה אין לי תוכנית – אני מגיב לרעש.

לכן אני רוצה להגדיר מראש:

איזה שינוי מצדיק פעולה ואיזה שינוי הוא פשוט תנודתיות רגילה. לכל לחיצה על העכבר צריכה להיות סיבה אמיתית חזקה. אני תמיד שואל את עצמי לפני כל לחיצה: "אם לא הייתי עכשיו בתוך עסקה, האם הייתי לוחץ על העכבר? (ולא משנה מה הכוונה בלחיצה)

זה מתחבר היטב לסקירת 50 הכללים, שבה חוזרות האזהרות מפני מסחר יתר, שינוי החלטות בגלל רגשות וחוסר יכולת להישאר עם עסקאות מוצלחות.

  1. כיצד אני יוצא ברווח?

זו שאלה הרבה יותר מורכבת מ:

"איפה לקחת Take Profit?"

אני צריך לדעת למה אני יוצא.

יש כמה אפשרויות עקרוניות:

יעד מחיר — הגעתי לרמה שהוגדרה מראש.

יעד מבוסס מבנה — המבנה שהוביל אותי לעסקה השתנה.

יעד מבוסס תנודתיות — המחיר ביצע מהלך משמעותי ביחס לטווח הרגיל.

יעד מבוסס זמן — העסקה לא התפתחה בפרק הזמן שבו ציפיתי שתתפתח.

יציאה חלקית — אני מממש חלק ומשאיר חלק מהפוזיציה לתרחיש המשך.

Trailing / ניהול רווח — אני מאפשר לעסקה להמשיך כל עוד התנאי שמאפשר לי להישאר בה מתקיים.

Fidelity מציינת שיציאה יכולה להתבסס על יעדי מחיר, אחוזי רווח/הפסד, אינדיקטורים או ניתוח טכני כגון מגמה, תמיכה והתנגדות. היא גם מדגישה שתוכנית יציאה צריכה להיקבע עוד לפני הכניסה.

ופה אני רוצה להדגיש משהו חשוב:

אין כלל מחקרי אוניברסלי שקובע שכל עסקה חייבת להסתיים ב-2R, 3R או יעד קבוע אחר.

המספר צריך להיות חלק מהמערכת ולהיבדק על נתוני השיטה.

  1. ומתי אני פשוט לא סוחר?

לדעתי זו אחת השאלות החשובות ביותר בכל תוכנית מסחר.

רוב הסוחרים שואלים:

"מתי אני נכנס?"

סוחר מקצועי צריך לשאול גם:

"מתי אסור לי להיכנס?"

אני יכול להגדיר מראש מצבים שבהם אין עסקה:

  • אין את התנאי שלי;
  • יחס הסיכון/הזדמנות אינו מתאים;
  • התנודתיות חריגה ביחס למערכת שלי;
  • הנזילות אינה מספקת;
  • השוק נמצא במצב שאינו מתאים לאסטרטגיה;
  • יש אירוע משמעותי שמבטל את תנאי העבודה שלי;
  • כבר הגעתי למגבלת ההפסד היומית שלי;
  • ביצעתי את מספר העסקאות המקסימלי שתכננתי;
  • אני נמצא במצב רגשי שבו אני יודע שאיני מסוגל לבצע את התוכנית;
  • או שאני פשוט לא מבין את מה שהשוק עושה.

והמשפט האחרון חשוב במיוחד:

"אני לא יודע" הוא מצב לגיטימי לחלוטין עבור סוחר מקצועי.

CME מגדירה תוכנית מסחר כמסגרת הכוללת מטרה, מתודולוגיה, ניהול סיכונים, אסטרטגיות ויומן מסחר.

גם Fidelity מציגה תוכנית מסחר ככלי להגדרת מטרות, בדיקת רעיונות ושמירה על עקביות בתהליך.

TradeStation הולכת צעד נוסף ומפרידה בין תוכנית עסקית כוללת לבין "Market Opportunity Plan" קצר שנבנה לפני ביצוע עסקה ומטרתו לצמצם הטיה כיוונית ולשפר את ההיצמדות לאסטרטגיה.

וזה בדיוק אחד הדברים שאני חוזר עליהם שוב ושוב:

אם לא החלטתי מראש מה אני עושה כאשר השוק מתנהג בניגוד אליי, אני לא באמת מנהל את העסקה. העסקה מנהלת אותי.
 

דיבר שלישי:

לא לסחור יותר מדי

זה אחד הממצאים החזקים והעקביים ביותר בספרות.

Barber ו-Odean בדקו 66,465 משקי בית ומצאו שהמשקיעים שסחרו הכי הרבה השיגו תשואה שנתית של 11.4%, לעומת 17.9% לתשואת השוק בתקופת המחקר. החוקרים קשרו את רמת המסחר הגבוהה, בין היתר, לביטחון־יתר.

Odean הגיע למסקנה דומה במחקרו Do Investors Trade Too Much? שפורסם ב-American Economic Review.

לכן:

לא חייבים להיות בשוק כדי להיות סוחר.

היכולת המקצועית היא לדעת גם מתי לא לעשות דבר.

אני לא סוחר רק כדי להיות בפוזיציה

אחת התובנות החזקות ביותר בספרות המחקרית היא הקשר בין מסחר יתר לבין ביצועים חלשים יותר.

זו נקודה שאני רואה גם מניסיוני:

הצורך לעשות משהו הוא אחת הסיבות שסוחר עושה עסקאות שלא היה צריך לעשות.

במסמך הברוקרים שלי, "Overtrading" מופיע שוב ושוב, ככלל בפני עצמו וכסיבה המופיעה לצד חוסר תכנון, חוסר סבלנות, פוזיציות גדולות מדי ומסחר תכוף מדי.

CME עצמה מגדירה הימנעות ממסחר יתר כחלק מרכזי מניהול סיכונים.

לכן אחת המיומנויות החשובות ביותר שאני מלמד היא:

לדעת לחכות.
אין עסקה? לא סוחרים.
* תחזור לסעיף 8 בדיבר הקודם.
 

דיבר רביעי:

אל תבלבל ביטחון עצמי עם יכולת

זה אולי אחד השיעורים החשובים ביותר בפסיכולוגיית המסחר.

סוחר יכול לבצע כמה עסקאות מוצלחות ברצף ולפרש אותן כהוכחה לכך שהוא "הבין את השוק". המחקר מצביע על כך שביטחון־יתר יכול להוביל ליותר מסחר ולתוצאות גרועות יותר.

מחקרי day trading מחזקים את התמונה: במחקר שניתח סוחרי יום בטייוואן לאורך 1992–2006, התשואה המצטברת של סוחרי היום הייתה שלילית ורובם הפסידו; חלק מהסוחרים המשיכו לסחור גם לאחר ניסיון ממושך עם תוצאות שליליות.

כלל מקצועי:
אל תשאל "כמה אני טוב?", שאל "מה הנתונים שלי מוכיחים?"


אני לא מגדיל סיכון בגלל הצלחה, ולא בגלל הפסד

אחת המלכודות הגדולות ביותר במסחר היא השינוי בהתנהגות אחרי רצף תוצאות.

שלוש עסקאות מוצלחות עלולות לגרום לסוחר להרגיש שהוא "עלה על השיטה לנצח את השוק".

שלוש עסקאות מפסידות עלולות לגרום לו לרצות "להחזיר את הכסף".

בשני המקרים מדובר באותה טעות:

הרגש משנה את גודל הסיכון.

במסמך 50 הכללים מופיעה אזהרה ברורה: לאחר מספר עסקאות רווחיות סוחרים עלולים להפוך לאגרסיביים, לקחת "הימורים" ולהגדיל את החשיפה שלהם.

מן הצד השני, סוחרים עלולים להגדיל פוזיציות דווקא כאשר הם מפסידים, בתקווה להחזיר את ההפסד.

אני רוצה שהגודל של הפוזיציה ייקבע לפי תוכנית וסיכון, ולא לפי מצב הרוח שלי.

NinjaTrader מדגישה את אותו עיקרון: גודל הפוזיציה צריך להיות תוצאה של חישוב ולא תגובה רגשית, ומזהירה בין היתר מפני הגדלת גודל אחרי הפסדים.


דיבר חמישי:

אסור לתת להפסד לשנות את חוקי המשחק

אחת הטעויות ההתנהגותיות המתועדות ביותר היא הנטייה למכור נכסים מנצחים מהר מדי ולהחזיק בנכסים מפסידים זמן רב מדי — מה שמכונה Disposition Effect.

סקירת Barber ו-Odean מתארת זאת כאחד הדפוסים המרכזיים בהתנהגות המשקיעים.

המשמעות עבור סוחר היא פשוטה:

אם התנאי שבגללו נכנסת לעסקה התבטל, אין הצדקה להישאר בה רק משום שאינך רוצה להכיר בהפסד.

המחיר ששילמת אינו סיבה להישאר בעסקה.


אני לא מתווכח עם השוק

אחת הטעויות הקשות ביותר לסוחר היא להתאהב בדעה שלו.

"אני בטוח שהשוק יעלה."

"הוא כבר ירד מספיק."

"זה חייב לחזור."

"זה רק תיקון."

אלה אינם נימוקים למסחר. אלה משפטים שסוחר אומר לעצמו כאשר המציאות מתחילה לסתור את ההנחה המקורית שלו.

בסקירת 50 הכללים חוזרת שוב ושוב האזהרה מפני החזקה בעסקה מפסידה, מסחר נגד המגמה והיצמדות לדעה כאשר המחיר כבר מראה משהו אחר.

גם המחקר ההתנהגותי על משקיעים מתעד את הנטייה להחזיק הפסדים זמן רב מדי ולממש רווחים מהר מדי, תופעה המכונה Disposition Effect.

לכן מבחינתי:

הדעה שלי היא השערה. המחיר הוא המידע שאני חייב להקשיב לו.


אני לא נותן להפסדים קטנים להפוך לגדולים

זה אולי אחד המשפטים הפשוטים ביותר במסחר, וגם אחד הקשים ביותר לביצוע.

Cut losses short, Let profits run.

משפט שקל לומר וקשה יותר לבצע.

המסמך של הברוקרים בגדולים בארה"ב מציין פעם אחר פעם את אותה בעיה: סוחרים אינם מוכנים לקחת הפסד קטן, מזיזים או אינם משתמשים ב-stop, מוסיפים לפוזיציה מפסידה ומקווים שהשוק יחזור.

גם CME מדגישה שלפני עסקה צריך לדעת היכן יוצאים ומהו הסיכון הכספי.

NinjaTrader מציגה הגבלת הפסד ברמת העסקה וברמת החשבון כאמצעי להפחתת נזקי החלטות רגשיות ומסחר יתר.

אני לא רוצה שהסוחר שלי ישאל:

"מתי השוק יחזור?"

אני רוצה שהוא ישאל:

"האם הסיבה שבגללה נכנסתי עדיין קיימת?"

אם לא, אני יוצא.

** ברמת החשבון האישי שלי, אני ממקם STOP–LOSS תמיד ומבצע הגנות נוספות בעת ניהול העסקאות במידת הצורך. בנוסף, גם במערכת המסחר וגם ברמת החשבון אצל הברוקר, אני מגביל את ההפסד המקסימלי היומי ל- 4000$.


דיבר שישי:

קבלת החלטות חייבת להיות מבוססת על תהליך, לא על רגש של הרגע

10 הדיברות של הסוחר המקצועי מאת גבע גזיתהמחקר ההתנהגותי מראה שמשקיעים מושפעים מאוד מתשואות עבר, תשומת לב מוגבלת, חוויות קודמות ותגובות רגשיות.
לכן סוחר מקצועי צריך להפוך את קבלת ההחלטות לתהליך חוזר:

  1. מה התנאים שאני מחפש?
  2. האם הם מתקיימים?
  3. איפה אני טועה?
  4. מה הסיכון?
  5. מה תוכנית היציאה?
  6. מה יגרום לי לא לבצע את העסקה?

CME עצמה מגדירה תוכנית מסחר הכוללת מטרה, מתודולוגיה, ניהול סיכונים, אסטרטגיות ויומן מסחר.


דבר נוסף,

עלויות הן חלק מהאסטרטגיה

עמלות, spread, slippage, מימון ומסים אינם "פרטים טכניים".

הם חלק מהמתמטיקה של השיטה.

Barber ו-Odean הראו כיצד פעילות מסחר גבוהה פוגעת בתשואה נטו, ו-Fama ו-French הדגישו את משמעות העלויות בהערכת ביצועים של ניהול אקטיבי.

לכן מערכת שנראית רווחית לפני עלויות אינה בהכרח מערכת רווחית.

המדד החשוב הוא Net Expectancy. כלומר, תוחלת חיובית לחשבון המסחר לאורך זמן.
סך הרווחים חייב להיות גבוה מסך ההפסדים.


דיבר שביעי:

אל תסכן את כל החשבון בגלל הזדמנות אחת

המחקר אינו נותן "מספר קסם" אוניברסלי כגון 1%, 2% או 5% לכל סוחר.

אבל העיקרון של הגבלת החשיפה לסיכון הוא אוניברסלי הרבה יותר מהמספר עצמו.

במיוחד במסחר בחוזים עתידיים, מינוף מאפשר לחשוף סכום נומינלי גדול יחסית להון. CME מדגישה שימוש בגודל חוזה מתאים כחלק מניהול הסיכון, כולל Micro Futures המאפשרים גמישות גדולה יותר בגודל החשיפה.

הכלל החשוב הוא:

גודל הפוזיציה צריך להיקבע לפי הסיכון שאתה מסוגל לשאת, לא לפי כמה כסף אתה רוצה להרוויח.


אני מתאים את גודל הפוזיציה לשוק ולחשבון

חוזה עתידי אינו "רק עוד נכס".

לכל חוזה יש תנודתיות, tick value, דרישות margin והתנהגות שונה.

CME מדגישה שצריך לבחור את החוזה בהתאם לפרופיל הסיכון ולגודל החשבון, משום שחוזים שונים יכולים לייצר תנודות כספיות שונות לחלוטין.

TradeStation מדגישה אצל סוחרי חוזים עתידיים את החשיבות של מספר החוזים, הסיכון לעסקה, סכום ההפסד המרבי ורמת הרווח המתוכננת.

ובמסחר ב-Spread יש עיקרון חשוב נוסף: מרווח ביטחונות נמוך יותר אינו אומר בהכרח שהסיכון נמוך יותר. הסיכון פשוט יכול לעבור מהכיוון של נכס יחיד ליחסים בין שני נכסים.

זו בדיוק הסיבה שאני מדגיש:

גודל פוזיציה הוא החלטת ניהול סיכונים, לא החלטת אגו.

** עם הזמן, ככל שתצבור ניסיון וביטחון, תוכל להגדיל את המינוף בכל עסקה באופן מדורג.


דיבר שמיני:

אני מודד את עצמי על סדרת עסקאות, לא על עסקה אחת

עסקה אחת אינה מוכיחה שיש לי יתרון.

גם עשר עסקאות אינן בהכרח מספיקות.

אני רוצה לדעת מה קורה כאשר אני חוזר על אותו תהליך שוב ושוב למשך חודשים ובאופן עקבי ויציב.

אני בודק:

  • מה שיעור העסקאות המוצלחות
  • מהו הרווח הממוצע
  • מהו ההפסד הממוצע
  • מהי התוחלת
  • מהו ה-drawdown
  • באילו תנאי שוק אני מצליח יותר
  • מתי אני טועה
  • וכמה עולה לי לבצע את העסקאות.

NinjaTrader ממליצה לבדוק אסטרטגיות, לתעד עסקאות ולבחון את התוצאות כדי לזהות דפוסים ולשפר את המשמעת.

TradeStation מדגישה אף היא יומן מסחר, בחינה מחודשת של ביצועים והתאמת ניהול הסיכונים כאשר תנודתיות או גודל החשבון משתנים.

המחקר על ביצועי מנהלי השקעות ממחיש עד כמה קשה להפריד בין skill לבין luck כאשר מסתכלים על תוצאות, ללא בדיקה סטטיסטית מתאימה.

אני לא שואל אם העסקה האחרונה הייתה טובה. אני שואל אם התהליך שלי עובד לאורך זמן ואת איכות ביצוע העסקה עפ"י תוכנית המסחר המנצחת שכתבתי מראש.
** יש לך תוכנית מסחר מנצחת כתובה? אתה מקפיד לסחור במדויק על-פיה?


דיבר תשיעי:

אני לא מפסיק ללמוד אחרי שאני מתחיל לסחור

המסחר אינו מבחן שעוברים פעם אחת.

השוק משתנה.

קורלציות משתנות.

תנודתיות משתנה.

התנהגות הסוחרים משתנה.

ומה שעבד בתנאי שוק מסוימים לא בהכרח יעבוד באותה צורה בתנאים אחרים.

לכן מבחינתי תהליך הלמידה מורכב משלושה שלבים:

לימוד – תרגול – מדידה – שיפור.

CME משלבת בהכשרה שלה לימוד, סימולציה, תרגול וסקירת תוצאות העסקאות.

NinjaTrader ממליצה גם היא להשתמש בבדיקות היסטוריות ובסימולציה לפני מעבר למסחר בכסף אמיתי.

ואני חוזר על אותו רעיון עם הסוחרים שלי:

העסקה שהסתיימה היא חומר הלימוד לעסקה הבאה. ללא תיעוד, חקירה ומשוב, הסיכוי ללמוד ולהתמקצע נמוך.

** לכן, אני מבקש מכל סוחר שאני מלווה ברמה האישית, לשלוח אלי יום יום את תיעוד העסקאות שביצע על מנת שאתן לו משוב מדויק לכל עסקה ועסקה. רק כך מגיעים לתוצאות ולרווחים במסחר.


דיבר עשירי:

אני בונה מערכת שמתאימה לי, ולא מנסה להיות מישהו אחר

זו נקודה שלדעתי לא מקבלת מספיק תשומת לב.

אין "סוחר מושלם" אחד.

יש סוחר שמתאים לעצמו שיטה, סיכון, שוק, קצב עבודה וסגנון קבלת החלטות שהוא מסוגל לבצע בעקביות.

CME מדגישה בתוכנית המסחר שלה שגם ההיכרות של הסוחר עם עצמו, סגנון המסחר שלו וסבילות הסיכון שלו חשובות כמו ההיכרות עם המוצר עצמו.

זו גם אחת הסיבות שאני לא מאמין בהעתקה עיוורת של עסקאות.

אני רוצה שהתלמיד שלי יבין:

למה הוא נכנס.

למה הוא יוצא.

כמה הוא מסכן.

מה הוא עושה כאשר השוק "מפתיע" אותו.

המטרה אינה להפוך אותו למישהו שמעתיק אותי.

המטרה היא להפוך אותו לסוחר שיודע לקבל החלטה מקצועית בעצמו.

דבר נוסף,

משמעת היא היכולת לבצע את התהליך גם כשאין ודאות

זו אולי הדיבר שמאחדת את כל האחרות.

  • השוק אינו חייב לך שום דבר. הוא לא מכיר אותך ואינו יודע על בסיס מה אתה מקבל החלטות.
  • אינך חייב להחזיר הפסד היום. מחר יום חדש ולחשבון המסחר אין שום משמעות מתי תרוויח את מה שהפסדת היום.
  • אינך חייב להגדיל פוזיציה אחרי רווח. ובמיוחד אין להוסיף מינוף לעסקה מפסידה.
  • ואינך חייב לסחור בכל יום. זכור, שאתה קודם כל בו אדם. מטרת המסחר לשרת אותך ולא להיות משועבד לשוק. יש ימים שאתה לא יכול לסחור מסיבות אישיות, משפחתיות ולא יקרה כלום אם לא תסחור בכל יום.

המחקרים על משקיעים וסוחרי יום מציירים תמונה שבה ההתנהגות האנושית — מסחר יתר, ביטחון־יתר, הטיית disposition, השפעת ביצועים קודמים והמשך פעילות למרות הפסדים — פוגעת שוב ושוב בתוצאות.

לכן משמעת מקצועית אינה "כוח רצון".

היא מערכת כללים שמונעת ממך לקבל החלטה גרועה בזמן שאתה תחת לחץ.
** אני מפרסם בכל בוקר לאורך שנים לסטודנטים מחירי תמיכה והתנגדות עפ"י המתודולוגיה שאני מלמד במודול הראשון מתוך השלושה של המסחר התלת מימדי 3D TRADING. המטרה אינה שיעתיקו אותי או להראות עד כמה אני מצליח במסחר. הפרסום מיועד לצרכי לימוד. הסטודנט קודם קובע בעצמו את רמות המחיר על הגרף ואחר כך משווה עם מה שאני פרסמתי.
 

ומה אומרים הברוקרים הגדולים?

כאשר אני משווה את 50 הכללים שבמסמך שלי לחומרי ההדרכה הרשמיים של חברות מסחר וברוקרים גדולים בארה"ב, אני מוצא חפיפה יוצאת דופן.

Fidelity

Fidelity מדגישה את בניית תוכנית המסחר, הגדרת מטרות, בדיקת רעיונות ושמירה על תהליך שמאפשר לסוחר להישאר במסלול.

Charles Schwab

Schwab מציגה תהליך מסחר הכולל ניתוח השוק, סינון הזדמנויות, הערכת סיכונים, ביצוע העסקה והערכת התוצאות.

TradeStation

TradeStation מדגישה לפני העסקה את גודל הפוזיציה, הסיכון, ההפסד המרבי ורמת הרווח, ובחומר שלה על Spread היא מדגישה במיוחד position sizing, stops, נזילות, מעקב ותרגול בסימולציה.

NinjaTrader

NinjaTrader מדגישה תוכנית מסחר עם כללי כניסה ויציאה, מבנה ניהול סיכונים, מדדי הצלחה כמותיים ולוח זמנים שבו סוחרים וגם שבו לא סוחרים. היא גם מדגישה בדיקות, יומן מסחר וניהול סיכון מובנה.

CME Group

CME, שאינה ברוקר אלא הבורסה המרכזית שבה נסחרים רבים מהחוזים העתידיים, מציבה את תוכנית המסחר וניהול הסיכונים במרכז ההכשרה שלה: Objective, Methodology, Risk Management, Trading Strategies ו-Trader Log.


ומה משותף לכל זה למה שאני מלמד?

כשאני מסתכל על כל התמונה, המחקרים האקדמיים, חומרי ההדרכה של גופי המסחר הגדולים, סקירת 50 הכללים והניסיון

המדריך למסחר בתלת מימד 3D TRADING למסחר בשוק ההון ובמסחר בחוזים עתידיים שילמד אותך לסחור בשוק ההון בדרך הפוכה מכל מה שאתה מכיר. שיטות המסחר של קרנות הגידור הגדולות בעולם עם גבע גזית

שלי כסוחר וכמדריך, אני רואה שוב ושוב את אותם עקרונות.

  • תוכנית לפני פעולה.
  • סיכון לפני רווח.
  • משמעת לפני רגש.
  • נתונים לפני תחושות.
  • הפסד קטן לפני הפסד גדול.
  • סבלנות לפני מסחר יתר.
  • מדידה לפני מסקנות.
  • למידה לפני הגדלת סיכון.

וזה בדיוק המקום שבו נמצאים הדברים שאני חוזר עליהם שוב ושוב במסגרת ההכשרות שלי ובשיטת 3D TRADING.

אני מלמד את הסוחר לא להסתכל רק על השאלה:

"לאן השוק הולך?"

אלא על התמונה הרחבה יותר:

  • מה התנאים בשוק?
  • מה היחסים בין השווקים?
  • מה הקורלציות מספרות?
  • מה קורה ב-Spread?
  • איפה נמצאות הרמות החשובות?
  • מהו הסיכון שלי?
  • ומה אני עושה אם אני טועה?

הכלים יכולים להשתנות.

האסטרטגיה יכולה להשתנות.

השוק יכול להשתנות.

אבל הסוחר חייב להישאר נאמן לעקרונות שמגנים עליו.
 

הדבר החשוב ביותר שלמדתי

אם יש דבר אחד שאני רוצה שכל סוחר ייקח מהמאמר הזה, הוא אינו "איך להרוויח יותר".

הוא הרבה יותר בסיסי:

ללמוד איך לא להפסיד בצורה שתוציא אותך מהמשחק.

במסמך 50 הכללים שלי כתבתי את אותה מסקנה בצורה ברורה: סוחר מקצועי צריך לעבוד לפי תוכנית מוגדרת מראש, תוכנית שנבחנה ושיש לה תוחלת חיובית, ושמתאימה גם לאופי שלו. הסיכום שם מדגיש במיוחד את המשמעת, השליטה המנטלית והיכולת לעצור הפסדים במהירות.

וזו מבחינתי כל התורה על רגל אחת:

לא לחפש לעשות הרבה כסף מהר.

לחפש לקבל החלטות נכונות שוב ושוב.

כאשר יש לך שיטה בעלת יתרון אמיתי, ניהול סיכונים, משמעת, סבלנות, תיעוד ויכולת ללמוד מהתוצאות, אתה נותן ליתרון שלך את הסיכוי לעבוד לאורך זמן.

וזה בדיוק מה שאני רוצה ללמד כל סוחר שמצטרף אליי:

  • לא לחפש ודאות.
  • לבנות יתרון.
  • לנהל את הסיכון.
  • ולבצע את התוכנית בעקביות.

כי בסופו של דבר, השוק אינו חייב לי שום דבר.

העבודה שלי היא להיות מוכן כאשר ההזדמנות מגיעה, ולשמור על ההון שלי עד שהיא מגיעה.
 
 
מקורות מרכזיים

המאמר מבוסס על שילוב של מחקרים אקדמיים מרכזיים בתחום התנהגות המשקיעים והמסחר, יחד עם חומרי הדרכה רשמיים של Fidelity, Charles Schwab, TradeStation, NinjaTrader ו-CME Group, וכן על מסמך Top 50 Futures Trading Rules שהוכן במסגרת Geva International Trading.

מחקר מרכזי: Barber & Odean, Trading Is Hazardous to Your Wealth, Journal of Finance,מחקר על 66,465 משקי בית והקשר בין מסחר תכוף לבין ביצועים.

מחקר מרכזי נוסף: Odean, Do Investors Trade Too Much?, American Economic Review,מחקר יסודי בנושא מסחר יתר.

Fidelity,תוכנית מסחר והגדרת מטרות ובדיקת רעיונות.

Charles Schwab,תהליך מסחר הכולל ניתוח, סינון הזדמנויות, הערכת סיכון, ביצוע והערכת תוצאות.

TradeStation,תוכנית מסחר, position sizing, stops, ניהול Spread, סימולציה ויומן מסחר.

NinjaTrader,תוכנית מסחר, בדיקות, יומן וניהול סיכונים.

CME Group,תוכנית מסחר, ניהול סיכונים, סימולציה ו-Trader Log.

הערה חשובה: אין מחקר אקדמי שקבע רשמית "10 דיברות" כאלה, ואין מקור רציני שמבטיח שהקפדה עליהם תוביל לרווחים. עשרת הדיברות כאן הם שילוב של דפוסים שחוזרים במחקרים, בחומרי ההדרכה המקצועיים ובמסמך 50 הכללים. בנוסף, לא הצגתי את FINRA כמקור, בהתאם לבקשה.


** צפה בהדרכות וידאו ובהקלטות של שידורים חיים בנושאים שבאמת עושים שינוי משמעותי לסוחרים המקצועיים בערוץ YouTube 


בברכה,הספר "סוחר אלטרנטיבי" ספר חובה לכל סוחר בשוק ההון
גבע גזית
סוחר פעיל בשוק החוזים העתידיים מאז 2005
התחלתי מאפס – והגעתי רחוק. בדיוק כמוך, רק עם שיטה שעובדת.


נ.ב. רוצה לקרוא על המסע האישי שלי – מאיש טיפול אלטרנטיבי עני לסוחר מצליח?
קרא את ספרי: "הסוחר האלטרנטיבי"
בוא לגלות איך הפכתי כל אתגר להצלחה פיננסית. [לחץ כאן להזמנת הספר]


** מסלול ייחודי ראשון מסוגו בארץ (אפשר להגיד גם בעולם) להכשרת סוחרים בשוק החוזים העתידיים, יצא לדרך!
אני מזמין אותך לקחת בו חלק, העתיד נמצא כבר כאן!  לפרטים לחץ כאן


מאמרים נוספים – לחץ כאן.

גבע גזית קרא עוד ←

מאמר – מה למדתי מהמסחר בחיים האמיתיים

מאמר - מה למדתי מהמסחר בחיים האמתיים מאת גבע גזית

טכניקות אפקטיביות ללמוד מסחר בחוזים עתידיים, FUTURE

סוחרים והחלטות בחיים: מה המסחר מלמד אותנו על כסף, סיכון, אנשים ושקט נפשי?

האם המסחר משנה את הדרך שבה אנחנו מקבלים החלטות? האם סוחר הופך עם השנים לאדם רגוע יותר? ואיך החשיבה של סוחר מקצועי יכולה לעבור מחשבון המסחר אל החיים עצמם?

יש אנשים שנכנסים לשוק ההון כדי להרוויח כסף.

אחרים נשארים בו שנים ומגלים שהם קיבלו משהו גדול הרבה יותר: דרך אחרת לחשוב.

מאז שהתחלתי לעסוק במסחר בשנת 2005, למדתי שהשוק לא מלמד אותך רק איך לקרוא גרף, לזהות הזדמנות או לנהל עסקה. הוא מלמד אותך משהו הרבה יותר עמוק: איך לקבל החלטה כאשר אין ודאות.

וזה בדיוק מה שהופך את המסחר למעבדה יוצאת דופן לחיים.

בחיים, כמו בשוק, אנחנו כמעט אף פעם לא יודעים בוודאות מה יקרה מחר.

אנחנו צריכים לבחור עבודה, עסק, השקעה, מקום מגורים, שותף, פרויקט או החלטה משפחתית — בלי לדעת מראש אם התוצאה תהיה בדיוק כפי שקיווינו.

ההבדל הוא שסוחר מקצועי לומד עם הזמן להפסיק לשאול:

"האם אני צודק?"

ולהתחיל לשאול:

"האם ההחלטה שלי נכונה ביחס למידע שיש לי עכשיו, לסיכון שאני מוכן לקחת ולתוצאה האפשרית?"

וזה שינוי עצום.


המסחר שינה את דרך קבלת ההחלטות שלי

אחד הדברים המשמעותיים ביותר שהמסחר לימד אותי הוא שלא צריך לדעת מה יקרה כדי לקבל החלטה טובה.

צריך לדעת מה עושים אם הדברים מסתדרים כפי שתכננו — ומה עושים אם הם לא מסתדרים.

זו נקודה קריטית.

השוק יכול לעשות בכל רגע את הדבר הקיצוני ביותר.

לכן, במקום לבנות החלטה על האמונה ש"זה חייב לעלות" או "זה בטוח יקרה", סוחר מנוסה מנסה לבנות תרחישים:

  • מה אני מצפה שיקרה?

  • מה יגרום לי להבין שטעיתי?

  • מה הסיכון?

  • מה המחיר של טעות?

  • מה הרווח האפשרי?

  • האם התוצאה האפשרית מצדיקה את הסיכון?

  • ומה אעשה אם התרחיש הגרוע ביותר יתרחש?

זו דרך חשיבה שנכונה הרבה מעבר למסחר.

גם בחיים אין ודאות — יש הסתברויות

נניח שמישהו מציע לך להיכנס לפרויקט עסקי.

אפשר לשאול:

"האם הפרויקט יצליח?"

אבל זו שאלה שאין לאף אחד יכולת לענות עליה בוודאות.

השאלה המקצועית יותר היא:

"בהינתן המידע שיש לי היום, האם יחס הסיכון־סיכוי מצדיק את ההחלטה?"

זה הבדל בין הימור לבין קבלת החלטות.


מה שלמדתי מהצלחות ומהפסדים

אחד השיעורים החשובים ביותר במסחר הוא שהצלחה אינה מוכיחה בהכרח שההחלטה הייתה טובה.

והפסד אינו מוכיח בהכרח שההחלטה הייתה גרועה.

אפשר לקבל החלטה מצוינת ולהפסיד.

אפשר לקבל החלטה גרועה ולהרוויח.

מי שלא מבין את זה, עלול ללמוד מהשוק את הלקח הלא נכון.

לדוגמה, אדם יכול לקחת סיכון גדול מאוד, להצליח פעם אחת ולהסיק:

"הייתי אמיץ. ידעתי שזה יצליח."

אבל אם אותה החלטה הייתה חוזרת על עצמה עשר פעמים, ייתכן שהתוצאה הייתה שונה לחלוטין.

לכן אחד הדברים שאני משתדל לקחת מהמסחר לחיים הוא:

לא לשפוט החלטה רק לפי התוצאה שלה. לשפוט אותה לפי איכות התהליך שהוביל אליה.

זה נכון במסחר.

זה נכון בעסקים.

וזה נכון גם בהחלטות אישיות.


האם סוחרים נהיים רגועים יותר?

לא בהכרח.

וזו נקודה חשובה.

עצם העובדה שאדם סוחר אינה הופכת אותו לאדם רגוע.

להפך: אדם שנכנס לשוק בלי שיטה, בלי ניהול סיכון ובלי משמעת עלול להפוך את המסחר למקור קבוע של לחץ.

אבל סוחר שמפתח לאורך שנים מערכת עבודה מסודרת יכול ללמוד משהו חשוב:

לא כל דבר דורש תגובה.

זו אחת התובנות הגדולות ביותר שאפשר לקחת מהשוק.

יש רגעים שבהם העסקה אינה מתאימה.

יש רגעים שבהם אין הזדמנות.

יש רגעים שבהם עדיף לא לעשות כלום.

ובחיים — בדיוק אותו דבר.

לא כל ביקורת דורשת תשובה.

לא כל הזדמנות חייבים לקחת.

לא כל אדם צריך לשכנע.

לא כל ויכוח צריך לנצח.

ולא כל דבר שקורה סביבנו צריך לגרום לנו לשנות כיוון.


השקט מגיע מהידיעה שאתה מוכן גם לטעות

אולי זה אחד ההבדלים הגדולים ביותר בין אדם שמנסה לשלוט בתוצאה לבין אדם שלמד לנהל סיכון.

אדם שמנסה לשלוט בתוצאה אומר:

"אני חייב שזה יעבוד."

אדם שמנהל סיכון אומר:

"אני רוצה שזה יעבוד, אבל אני מוכן גם לאפשרות שזה לא יעבוד."

זו אינה פסימיות.

זו הכנה.

כאשר אתה מוכן נפשית גם לתרחיש הלא רצוי, אתה פחות תלוי בתוצאה.

וזה מייצר שקט.

במסחר, משמעות הדבר היא שהעסקה הבודדת אינה מגדירה אותך.

בחיים, משמעות הדבר היא שהחלטה אחת אינה מגדירה את העתיד שלך.


מה המסחר מלמד על כסף אישי?

אחד השינויים החשובים שסוחר יכול לפתח הוא היחס לכסף.

כסף מפסיק להיות רק מספר.

הוא הופך להיות משאב שצריך לנהל.

במקום לחשוב רק:

"כמה אני יכול להרוויח?"

מתחילים לחשוב:

"כמה אני מוכן לסכן כדי להגיע לתוצאה הרצויה?"

זו אותה תפיסה שאמורה להיכנס גם לניהול הכסף האישי.

לפני הוצאה גדולה, השקעה, רכישה או התחייבות משמעותית, כדאי להפריד בין:

מה אני רוצה

לבין:

מה אני יכול להרשות לעצמי.

זו הבחנה פשוטה, אבל היא משנה הרבה מאוד החלטות.


גם נדל״ן צריך להסתכל עליו כמו סוחר

לא נכון להפוך השקעה בנדל״ן ל"עסקה בטוחה" רק משום שמדובר בנכס מוחשי.

גם בנדל״ן יש:

  • מחיר כניסה

  • עלויות מימון

  • עלויות עסקה

  • תחזוקה

  • מיסוי

  • נזילות

  • סיכון לשינוי בשווי

  • סיכון של ריבית

  • סיכון של שוכר

  • סיכון של תקופות ללא הכנסה

  • סיכון של ריכוז הון בנכס אחד

  • ובעיקר — סיכון של הנחות שגויות.

לכן גם כאשר מסתכלים על השקעה ארוכת טווח, השאלה אינה רק:

"כמה הנכס יכול להיות שווה?"

אלא:

"מה יקרה אם הדברים לא יתפתחו כפי שאני מצפה?"

זו בדיוק החשיבה שהמסחר מלמד.

אין צורך לפחד מסיכון.

צריך להבין אותו.

מה לגבי הצלחות והפסדים?

במהלך חיים עסקיים ופיננסיים ארוכים, טבעי שיהיו החלטות שהצליחו יותר והחלטות שהצליחו פחות.

אבל חשוב מאוד לא להפוך סיפור אישי לאגדה.

לגבי השקעות נדל״ן ספציפיות שלי, השקעתי בדירות למגורים, בנדל"ן מסחרי גדול, במשרדים. את הרווח הגדול עשיתי מהשקעות למגורים לטווחי זמן ארוכים, בעיקר עליית ערך. ובהשקעות ממונפות בכסף של אחרים. (זהירות ממש לא מתאים לכל אחד).

הלקח החשוב יותר אינו עסקה מסוימת.

הלקח הוא איך מקבלים את ההחלטה.

הגישה היא לבחון:

  1. מה אני יודע?

  2. מה אני לא יודע?

  3. מה ההנחות שעליהן מבוססת ההחלטה?

  4. מה הסיכון אם אחת ההנחות שגויה?

  5. כמה אני עלול להפסיד?

  6. מה הרווח האפשרי?

  7. האם אני יכול להתמודד עם התרחיש השלילי?

  8. האם ההחלטה עדיין הגיונית גם אם התוצאה לא תהיה מושלמת?

זו חשיבה שאני מאמין בה הרבה יותר מאשר בניסיון למצוא "עסקה בטוחה".

מסקנות חשובות שלמדתי מהשקעות נדל"ן:

  • לא להסתמך על מצגות יפות והבטחות מבטיחות. גם של עו"ד וגם של משרד רואי חשבון שמייצג את היזם או המשווק.
  • קחו תמיד עו"ד מומחה שייצג אתכם ויבדוק יחד עם רו"ח מטעמכם האם הנתונים במציאות מייצגים את המצגות.
  • בדקו על חשבונכם עם שמאי מקרקעין מומחה את שווי העסקה ופוטנציאל הרווח.
  • בדקו חישובי מס מותאמים לצרכים ולזכויות לשכם.
  • תבינו מושגי יסוד שנוגעות להשקעות נדל"ן, אג"ח, מניות, בעלות יחיד, משותפת, שייכות לקבוצה. מי מנהל את הפרוייקט ולמי מועבר הכסף שלכם.
  • בדקו נקודות יציאה ואת התנאים ליציאה ומימוש ההשקעה.
  • מי הבנק המלווה ומהם תנאי התשלומים והריביות.
  • האם היזם או מנהל הקבוצה או המשווק, מושקע בכסף שלו יחד בפרוייקט.
  • בדקו מי מוציא את חשבוניות המס או את אישורי העברות הכספיות.
  • ככל המקום המצגת והחשיפה לפרוייקט ההשקעה מפואר יותר, כך תהיו זהירים יותר.
  • תחליטו רק על סמך נתונים מספריים קרים וללא רגשות או שכנוע של מישהו.
 

אל תיתן לדעה של אדם אחר לנהל את החיים שלך

יש עוד שיעור חשוב שהמסחר מלמד.

השוק לא יודע מי אתה.

הוא לא יודע כמה אתה בטוח בעצמך.

הוא לא מתרשם מהניסיון שלך.

והוא לא משנה את הכיוון שלו כי אתה משוכנע שאתה צודק.

גם בחיים אנחנו מוקפים בדעות.

אנשים יגידו לנו:

"אני במקומך הייתי עושה…"

"אתה חייב…"

"זה לא יעבוד."

"כולם עושים את זה."

"אתה טועה."

לפעמים הם צודקים.

לפעמים אנחנו צודקים.

ולפעמים אף אחד מאיתנו לא יודע.

לכן הביטחון העצמי שאני מדבר עליו אינו הביטחון ש:

"אני תמיד צודק."

אלא הביטחון ש:

"אני מסוגל לבדוק, לחשוב, לקבל החלטה, לטעות — ולתקן."

זה ביטחון הרבה יותר חזק.

ומה עם אנשים אחרים?

סוחר מקצועי לומד מהר מאוד שאי אפשר לשלוט בשוק.

אותו עיקרון נכון גם ביחסים בין אנשים.

אי אפשר לשלוט במה שאדם אחר חושב.

אי אפשר לשלוט במה שהוא יבחר לעשות.

אי אפשר לשלוט אם הוא יאהב את ההחלטה שלך.

ואי אפשר לשלוט בתגובה שלו.

אבל אפשר לשלוט בדבר אחד:

באופן שבו אתה מגיב.

לכן אחת התובנות החשובות שאני לוקח מהמסחר היא ההפרדה בין:

מה בשליטתי

לבין:

מה אינו בשליטתי.

ההפרדה הזאת יכולה לחסוך המון אנרגיה.

לא צריך לנצח כל ויכוח

בשוק אין פרס על כך שהיית צודק יותר מהשוק.

יש רק תוצאה.

גם בחיים, לא כל דיון צריך להפוך למלחמה על צדק.

לפעמים הדבר החכם ביותר הוא להגיד:

"יכול להיות שאתה רואה את הדברים אחרת."

וזהו.

לא משום שוויתרת על דעתך.

אלא משום שאתה יודע שהאנרגיה שלך מוגבלת ושיש דברים חשובים יותר.

זו בעיניי אחת המשמעויות של חיים רגועים:

לא לנסות לשלוט בכל דבר.

מהו "ניהול סיכונים" בחיים?

במסחר אנחנו לא שואלים רק:

"כמה אני יכול להרוויח?"

אנחנו שואלים גם:

"מה יקרה אם אני טועה?"

אפשר לקחת את אותה שאלה לחיים.

לפני החלטה גדולה, שאל:

1. מהו התרחיש הטוב?

מה יקרה אם הכול יעבוד?

2. מהו התרחיש הסביר?

לא החלום ולא האסון — אלא התרחיש הריאלי.

3. מהו התרחיש הגרוע?

מה יקרה אם הדברים יתפתחו בצורה שלילית?

4. האם אני יכול לעמוד בזה?

זו אולי השאלה החשובה ביותר.

אם התשובה היא "לא", ייתכן שהסיכון גדול מדי.

לא כל הזדמנות היא הזדמנות

אחד השיעורים הקשים ביותר שסוחר לומד הוא:

מותר לא לעשות עסקה.

בחיים אותו דבר.

מותר להגיד:

"לא."

מותר לחכות.

מותר לבדוק עוד פעם.

מותר לקבל החלטה מאוחר יותר.

מותר לוותר על הזדמנות שנראית מצוינת אם רמת הסיכון אינה מתאימה לך.

לפעמים ההחלטה הטובה ביותר היא לא לבחור.

תחקור: הכלי שמאפשר להשתפר

במסחר מקצועי לא מסתפקים בשאלה:

"הרווחתי או הפסדתי?"

שואלים:

  • האם פעלתי לפי התוכנית?

  • האם קיבלתי החלטה מתוך נתונים?

  • האם פעלתי מתוך לחץ?

  • האם התעלמתי מסימן שהיה חשוב?

  • מה הייתי עושה אחרת?

  • מה למדתי?

אותו דבר אפשר לעשות בחיים.

אחרי החלטה משמעותית, במקום להאשים את עצמנו או לחפש אשמים, אפשר לשאול:

מה למדתי?

זה הופך גם טעות לנכס.

אחד השיעורים החשובים ביותר: לא להתאהב בהחלטה

בעולם המסחר קל מאוד להיקשר לתרחיש.

"אני בטוח שהשוק יעלה."

"אני יודע שזה יקרה."

אבל ברגע שהשוק מוכיח שהרעיון אינו עובד, צריך להיות מסוגלים לשנות דעה.

בחיים זה קשה אפילו יותר.

אנחנו נקשרים לדעות, לאנשים, השקעות, עסקים, רעיונות ותוכניות.

לפעמים אנחנו ממשיכים בדרך רק משום שכבר השקענו בה זמן וכסף.

אבל כסף שכבר הושקע הוא עבר.

השאלה הנכונה היא:

"אם הייתי צריך לקבל את ההחלטה היום מחדש, עם המידע שיש לי עכשיו — האם עדיין הייתי בוחר בה?"

אם התשובה היא לא, צריך להיות מסוגלים לשנות כיוון.

ומה המסחר מלמד על אגו?

אולי זה השיעור הקשה מכולם.

המסחר מעניש אגו.

אפשר להיות חכם.

אפשר להיות מנוסה.

אפשר להיות בטוח.

ובכל זאת לטעות.

לכן מבחינתי, מקצוענות אינה הידיעה שאתה צודק.

מקצוענות היא היכולת להודות במהירות כאשר הנתונים אומרים שאתה טועה.

זו תכונה חשובה מאוד גם בחיים ובעסקים.

אז כמה מהמסחר אנחנו באמת מיישמים מחוץ לשוק?

זו השאלה שאני חושב שכל סוחר צריך לשאול את עצמו:

"איזה שיעור מהמסחר אתם מיישמים היום מחוץ לשוק?"

אם התשובה היא רק:

"אני יודע לקרוא גרף טוב יותר",

פספסנו חלק גדול מהעניין.

הערך האמיתי יכול להיות הרבה רחב יותר:

ניהול סיכון.

סבלנות.

משמעת.

יכולת להמתין.

יכולת להגיד לא.

יכולת לשנות דעה.

הפרדה בין עובדות לבין רגשות.

בדיקת כדאיות לפני התחייבות.

הבנה שלא כל תוצאה נמצאת בשליטתנו.

יכולת להתמודד עם הפסד בלי לאבד את הראש.

יכולת ליהנות מהצלחה בלי להפוך לבטוחים מדי בעצמנו.

הדרך הטובה ביותר לקחת את המסחר אל החיים

אם הייתי צריך לתמצת את כל מה שלמדתי במסחר מאז 2005 למספר עקרונות לחיים, הייתי מנסח אותם כך:

1. אל תחפש ודאות חפש החלטה טובה

אין ודאות.

יש מידע, ניסיון, הסתברויות ותהליך.

2. לפני שאתה חושב על הרווח, תחשוב על הסיכון

שאל קודם:

"מה אני עלול להפסיד?"

ורק אחר כך:

"מה אני עשוי להרוויח?"

3. אל תיתן לתוצאה לשפוט את עצמך

החלטה טובה יכולה להסתיים רע.

החלטה גרועה יכולה להסתיים טוב.

לכן בחן את התהליך.

4. דע מה בשליטתך

אתה יכול לשלוט בהחלטות שלך.

לא בהחלטות של אחרים.

5. אל תנסה לנצח את כולם

לא כל ויכוח חשוב.

לא כל ביקורת ראויה לתגובה.

לא כל אדם חייב להסכים איתך.

6. היה מוכן לתרחיש הגרוע

לא כדי לפחד ממנו.

כדי שהוא לא יפתיע אותך.

7. תחקור את עצמך

לא כדי להעניש את עצמך.

כדי להשתפר.

8. אל תתאהב בתרחיש

אם העובדות השתנו — היה מוכן לשנות את ההחלטה.

9. למד להמתין

לפעמים הפעולה המקצועית ביותר היא לא לעשות כלום.

10. שמור על החיים גדולים יותר מהכסף

הכסף הוא כלי.

הוא לא אמור להפוך למטרה שמנהלת כל החלטה.

בסופו של דבר, השוק הוא רק מורה

אחרי יותר משני עשורים של מסחר, אני חושב שהשיעור החשוב ביותר אינו איך למצוא את העסקה המושלמת.

אין עסקה מושלמת.

אין החלטה מושלמת.

ואין חיים בלי סיכון.

המטרה היא לבנות דרך שבה אתה מסוגל לקבל החלטות טובות גם כאשר אין לך את כל התשובות.

להיות רגוע לא משום שאתה יודע שהכול יסתדר.

להיות רגוע משום שאתה יודע שגם אם משהו לא יסתדר — תדע להתמודד איתו.

זו בעיניי המשמעות האמיתית של ביטחון עצמי.

לא לחשוב:

"אני לא אטעה."

אלא:

"אם אטעה, אדע לזהות את זה, ללמוד מזה ולהמשיך."

וזה אולי ההבדל הגדול בין אדם שמנסה לשלוט בחיים לבין אדם שלמד לנהל אותם.


השאלה שאני משאיר לכם

אחרי כל השנים האלה, אני חושב שהשאלה המעניינת ביותר שסוחר יכול לשאול את עצמו אינה:

"כמה כסף הרווחתי מהמסחר?"

אלא:

"איזה שיעור מהמסחר אתם מיישמים היום מחוץ לשוק?"

האם אתם בודקים סיכון לפני שאתם מקבלים החלטה?

האם אתם מסוגלים להודות שטעיתם?

האם אתם יודעים להמתין?

האם אתם יודעים להגיד "לא"?

האם אתם מאפשרים לאנשים אחרים לחשוב אחרת מכם בלי שזה מערער אתכם?

האם אתם מנהלים את הכסף שלכם במקום שהכסף ינהל אתכם?

והכי חשוב:

האם המסחר הפך אתכם רק לסוחרים טובים יותר או גם לאנשים שמקבלים החלטות טובות יותר בחיים?

מבחינתי, אם אחרי שנים בשוק אתה יוצא ממנו רק עם ידע איך לסחור למדת מקצוע.

אבל אם אתה יוצא ממנו עם יכולת טובה יותר לנהל סיכון, להתמודד עם אי־ודאות, להודות בטעות, להקשיב לאחרים, לשמור על קור רוח ולקבל החלטות בלי צורך להיות צודק בכל מחיר 

אז כבר למדת משהו הרבה יותר גדול ממסחר.


* הערה מקצועית

המחקר האקדמי על התנהגות משקיעים תומך בחלק מהעקרונות הללו: מחקרים של Barber ו-Odean מצאו קשר בין מסחר תכוף לבין ביצועים נטו חלשים יותר בקרב משקי בית, ומחקרים נוספים תיעדו השפעות של ביטחון־יתר, הטיית תשומת לב, עדריות וסלידה מהפסדים על החלטות פיננסיות.

חשוב עם זאת להבחין בין ממצאים מחקריים על התנהגות משקיעים לבין הניסיון האישי שלי. המחקר אינו מוכיח שכל סוחר יהפוך רגוע יותר או יקבל החלטות טובות יותר בחייו; אלו מסקנות אישיות־פילוסופיות שניתן לקחת מהעקרונות של מסחר וניהול סיכונים, ולא הבטחה לתוצאה.

** צפה בהדרכת וידאו בנושא: מה למדתי מהמסחר בחיים האמיתיים?

בברכה,הספר "סוחר אלטרנטיבי" ספר חובה לכל סוחר בשוק ההון
גבע גזית
סוחר פעיל בשוק החוזים העתידיים מאז 2005
התחלתי מאפס – והגעתי רחוק. בדיוק כמוך, רק עם שיטה שעובדת.

נ.ב. רוצה לקרוא על המסע האישי שלי – מאיש טיפול אלטרנטיבי עני לסוחר מצליח?
קרא את ספרי: "הסוחר האלטרנטיבי"
בוא לגלות איך הפכתי כל אתגר להצלחה פיננסית. [לחץ כאן להזמנת הספר]

** מסלול ייחודי ראשון מסוגו בארץ (אפשר להגיד גם בעולם) להכשרת סוחרים בשוק החוזים העתידיים, יצא לדרך!
אני מזמין אותך לקחת בו חלק, העתיד נמצא כבר כאן!  לפרטים לחץ כאן


מאמרים נוספים – לחץ כאן.

גבע גזית קרא עוד ←
  • 1
  • 2
  • 3
  • 4
  • 5
  • 6
  • 7
מידע
  • סקירה שבועית שוק ההון של גבע גזית
  • גבע גזית מפרסם בכל בוקר תמיכות והתנגדויות מנצחים לחוזה עתידי S&P 500
  • מועדי הודעות שוק ההון בורסה כלכליות
  • רשימת חוזים עתידיים סימולם ושוויים
  • אוסף מאמרים ומחקרים בנושא מסחר בשוק ההון ובחוזים עתידיים
  • מכתבי בוגרים והמלצות על הקורס למסחר בחוזים עתידיים עם גבע גזית
  • סטודנטים ממליצים על גבע גזית
  • כל מה שאתה צריך כדי להצליח בשוק ההון במקום אחד
  • מילון מונחים מקצועיים לסוחרים בשוק ההון
  • כתבה בעיתון גלובס globes שוק ההון
תגיות
שוק ההון, לימודי מסחר במניות, מסחר תוך יומי, קורס מסחר בחוזים עתידיים, השקעות למתחילים, אופציות, פורקס, day trading, stocks, futures trading, traders, שוק ההון למתחילים, וול סטריט, נסדא"ק, חדשות שוק ההון, גלובס, דה מרקט, כלכליסט, ביזפורטל
צור קשר

גבע גזית - 3D TRADING

ארלוזורוב 9, כפר סבא 44453

הטלפון: 09-7678138

נייד: 054-2076655

אימייל: gevatrade@gmail.com

WhatsApp : +972-54-2076655

גבע גזית

גבע גזית מסחר בשוק ההון ובחוזים עתידיים

כתבו עלינו בעיתון גלובס
© כל הזכויות שמורות לגבע גזית - 3D TRADING - הקורס המלא להכשרת סוחרים בחוזים עתידיים - Secure website SSL - האתר עומד לפי חוק הנגישות - הצהרת פרטיות לאתר - הצהרה ותנאי שימוש באתר
Highly recommended Best product Safe web buying
מסחר על חוזים עתידיים ואופציות כרוכים בסיכון להפסד. אנא שיקלו היטב האם החוזים העתידיים או האופציות מתאימים למצבכם הכלכלי. יש להשתמש רק בהון המיועד למסחר בחוזים עתידיים. אין לראות בכתוב לעיל כייעוץ השקעות מכל סוג שהוא. החומר המוצג באתר האינטרנט משמש למטרות אינפורמטיביות בלבד ואין לראות בו משום המלצה לביצוע פעולות כלשהן בשווקי הנגזרות.
גלילה לראש העמוד
האתר מעודכן וכפוף לחוק הפרטיות וחוק הנגישות. האתר עשוי להשתמש בקובצי Cookie כדי להבטיח שנספק לך את חוויית הגלישה הטובה ביותר באתר שלנו. לחיצת OK מאשרת שימוש רק במידע שתבחר בעצמך להשאיר.